
Story
ガーディアン・ファーマシー株が急伸、好決算と通期見通し引き上げを好感
Text size
Background
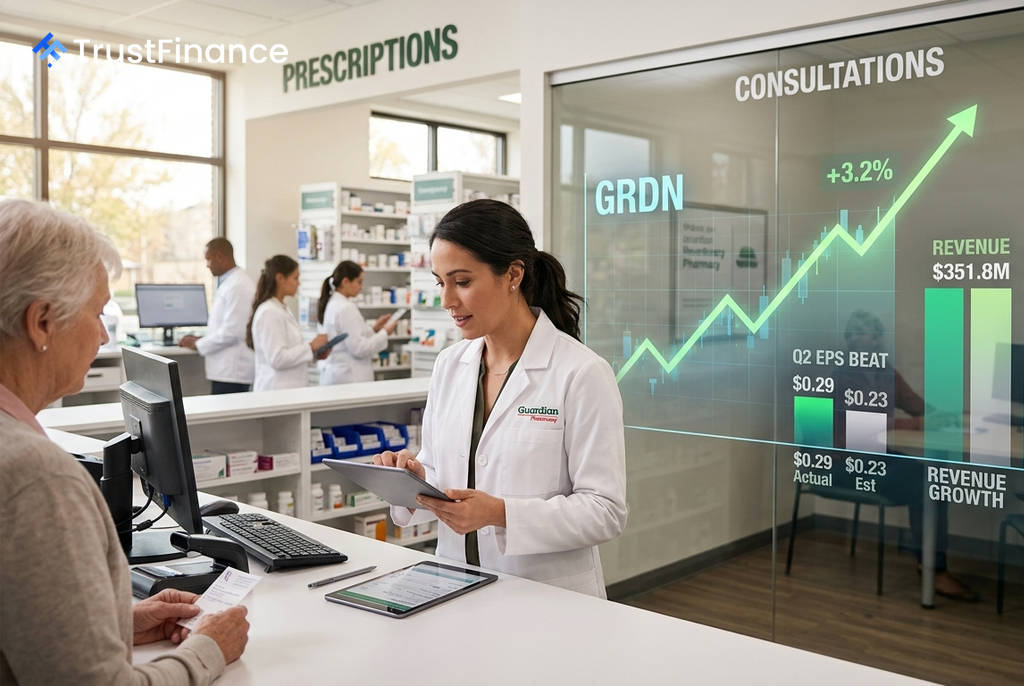
長期療養者向け薬局を手掛けるガーディアン・ファーマシー・サービシズ(NYSE: GRDN)の株価が、7日のプレマーケット取引で3.2%上昇した。同日市況開始前に発表された2026年第2四半期決算が、売上高・利益ともにアナリスト予想を上回ったこと、さらに通期の業績見通しを引き上げたことが好感された。
予想を上回る第2四半期決算
同社が発表した第2四半期決算の主要な指標は以下の通り。
- 調整後1株当たり利益(EPS): 0.29ドルとなり、市場コンセンサス予想の0.23ドルを約26%上回った。
- 売上高: 前年同期比2%増の3億5,180万ドル。同社経営陣は、インフレ抑制法(IRA)による薬価引き下げの影響がなければ、成長率は10%台前半(low double-digit)になっていたと指摘している。
インフレ抑制法という逆風にもかかわらず、堅調なトップラインを維持したことが、投資家に安心感を与えた。
収益性の改善と通期見通しの上方修正
 Ad
利益面での力強い成長も株価を押し上げる要因となった。調整後EBITDAは前年同期比19%増の2,970万ドル、調整後EBITDAマージンは8.4%に拡大した。粗利益も同18%増の8,000万ドル、粗利益率は22.8%に改善し、収益性の向上が鮮明となった。
さらに同社は、2026年通期の売上高見通しを従来の予想から引き上げ、14億3,000万ドル~14億5,000万ドルのレンジとした。この見通しの中間値である14億4,000万ドルは、従来のアナリスト予想平均(14億2,000万ドル)を上回っている。
市場の評価
市場予想を大幅に上回るEPS、利益率の拡大、そして通期見通しの上方修正という好材料が重なったことが、今回の株価上昇の背景にある。特に、インフレ抑制法による薬価改革という継続的な圧力の中で達成されたことは、同社の事業モデルの強靭さを示すものと市場は評価している。オッペンハイマーやバンク・オブ・アメリカなどのアナリストは、同社の地域密着型の薬局モデルが、薬価圧縮の環境下でも高い収益成長を維持できるとの見方を示しており、今回の決算はそれを裏付ける形となった。