
Story
게임스탑, 이베이 인수 대신 파트너십으로 선회... '현실적 대안'
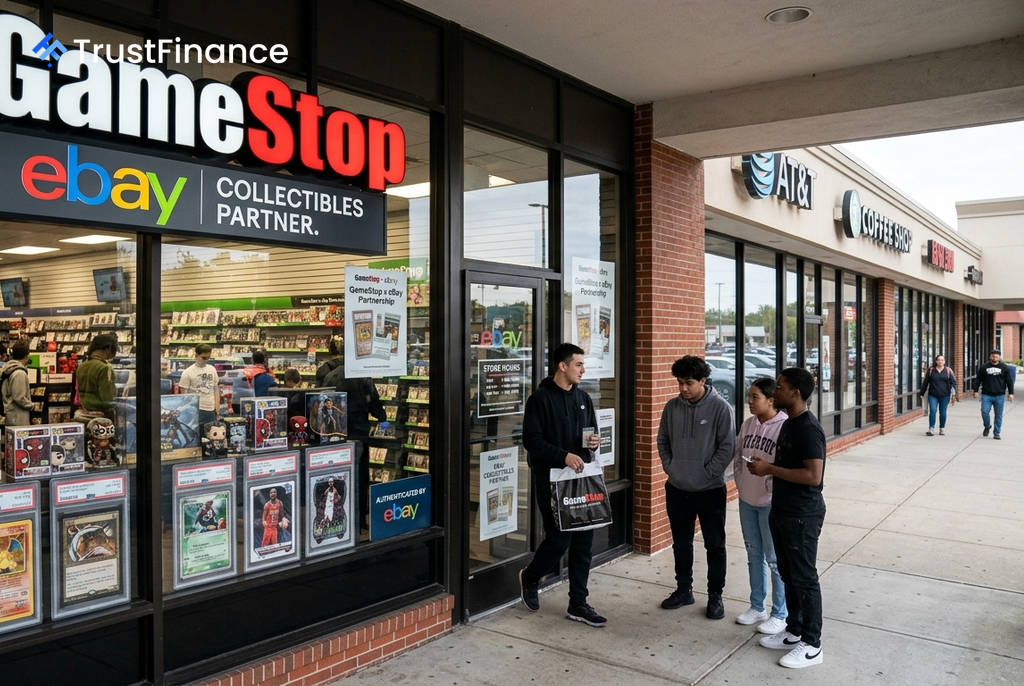
게임스탑(GME)이 이베이(EBAY)에 대한 560억 달러 규모의 적대적 인수 시도에서 파트너십 체결로 방향을 전환한 것으로 알려졌다. 이는 두 회사 간의 압도적인 규모 차이를 고려할 때, 재무적으로 실현 불가능한 인수를 포기하고 현실적인 대안을 모색하는 움직임으로 분석된다.
인수 시도에서 파트너십으로, 전략 선회 배경
당초 게임스탑의 인수 제안은 현금과 주식을 동등하게 지급하는 방식이었으나, 재무적인 측면에서 실현 가능성이 낮다는 평가를 받아왔다. 두 회사의 재무 지표를 비교하면 그 이유가 명확해진다.
- 시가총액: 게임스탑 86억 달러 vs. 이베이 498억 달러
- 연간 매출(LTM): 게임스탑 37억 3천만 달러 vs. 이베이 120억 1천만 달러
- 보유 현금: 게임스탑 74억 달러 vs. 이베이 23억 1천만 달러
게임스탑이 시가총액이 5.8배에 달하는 이베이를 인수하기 위해서는 약 280억 달러의 현금을 조달하고, 기존 주주들의 가치를 희석시키는 대규모 신주 발행이 불가피했다. 한 보도에 따르면, 인수 제안 이후 게임스탑 주가가 28% 하락하면서 주식 교환의 매력도 또한 감소한 것이 전략 선회의 주된 원인으로 꼽힌다.
파트너십의 구체적인 내용과 기대 효과
논의 중인 파트너십은 이베이가 게임스탑의 미국 내 약 1,600개 오프라인 매장을 트레이딩 카드 및 수집품 거래를 위한 물리적 허브로 활용하는 방안을 골자로 한다. 이는 양사의 강점을 결합하는 옴니채널 전략으로 평가된다.
게임스탑은 최근 비디오 게임 소매업에서 수집품 중심으로 사업을 전환하고 있으며, 이베이는 온라인 수집품 경매 시장의 지배적 사업자이지만 오프라인 거점이 없다. 이번 파트너십은 이베이의 온라인 시장 유동성과 게임스탑의 오프라인 매장 네트워크를 결합해 시너지를 창출하는 것을 목표로 한다.
 Ad
양사에 미치는 재무적 영향은 미미
이번 파트너십이 양사의 생존에 필수적인 것은 아니며, 재무적 영향도 제한적일 전망이다. 연간 120억 달러의 매출과 24억 3천만 달러의 잉여현금흐름을 창출하는 이베이에게 이번 파트너십으로 인한 추가 수익은 손익계산서상 '반올림 오차' 수준에 그칠 수 있다.
게임스탑 입장에서는 보다 의미가 있을 수 있으나, 사업 구조를 바꾸는 수준은 아니다. 낙관적으로 전망해도 파트너십을 통해 장기적으로 1억~3억 달러의 추가 매출이 기대되는데, 이는 기존 매출 대비 3~8% 증가에 불과하다. 다만, 사업 전환의 타당성을 입증하고 매장 방문객을 늘리는 효과는 기대할 수 있다.
게임스탑의 진짜 전략적 가치
이번 파트너십 논의의 핵심은 게임스탑이 보유한 이베이 지분일 수 있다. 게임스탑은 이베이의 2대 주주로서 9.75%의 지분을 보유하고 있으며, 현재 가치는 약 48억 달러에 달한다.
파트너십이 성공하면 운영 시너지를 얻을 수 있고, 실패하더라도 막대한 평가 차익을 실현하며 지분을 매각할 수 있는 유리한 위치에 있다. 결국 게임스탑 주주들에게 이번 전략 선회는 가치를 파괴할 수 있는 무리한 인수를 피하고, 핵심 자산인 이베이 지분을 유지하는 것만으로도 긍정적인 결정으로 평가될 수 있다.