
Story
ゲームストップ、eBayへの巨額買収案を転換か ─ 現実的な業務提携を模索
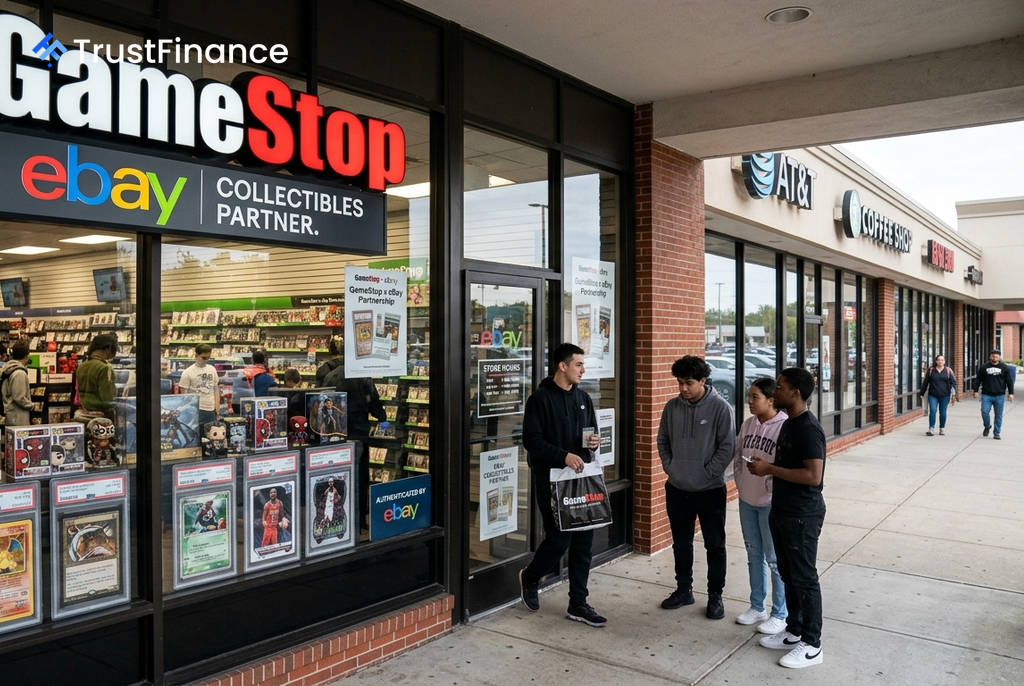
米ビデオゲーム小売のゲームストップが、eコマース大手eBayに対する560億ドル規模とされた敵対的買収案から一転、より現実的な業務提携の可能性を模索していると報じられた。両社の企業規模には著しい差があり、財務的な観点から買収は事実上不可能であったことが背景にある。
買収提案の断念と「規模の壁」
当初の買収案は、ゲームストップにとって極めて野心的なものであった。両社の財務状況を比較すると、その実現性の低さは明らかだ。
- 時価総額: ゲームストップ 86億ドルに対し、eBayは498億ドルと約5.8倍。
- 年間収益: ゲームストップ 37.3億ドルに対し、eBayは120.1億ドル。
- 手元現金: ゲームストップ 74億ドルに対し、eBayは23.1億ドル。
この買収を実行するためには、ゲームストップは約280億ドルの現金を調達し、さらに既存株主の保有価値を大幅に希薄化させる新株発行が必要だった。報道によれば、買収提案がなされて以降、ゲームストップの株価は28%下落しており、株式交換による買収の魅力もさらに低下していた。このような状況から、買収案から提携協議への転換は不可避だったとみられる。
提携がもたらす影響
 Ad
報道されている提携案は、eBayがゲームストップの米国内約1,600店舗を、トレーディングカードや収集品の物理的な取引拠点として活用するというものだ。この提携は、両社にとって戦略的な補完関係を築く可能性がある。
- eBayにとって: 収益120億ドル規模の同社にとって、この提携による財務的インパクトは軽微だろう。eBayの真の課題は、物理的な拠点確保ではなく、競争の激しいEコマース市場での商品総流通額(GMV)の成長とユーザーエンゲージメントの向上にある。
- ゲームストップにとって: 物理的なゲーム販売の縮小が続く同社にとって、新たな収益源の確保は重要だ。この提携は、店舗への客足増加や、近年注力している収集品ビジネスの信頼性向上につながる可能性がある。楽観的な試算でも、提携による増収効果は年間1億~3億ドル(既存収益の3~8%増)程度と見込まれ、事業構造を根底から変えるものではない。
投資家にとっての戦略的意味
この提携は戦術的には合理的だが、どちらの企業にとっても存続に不可欠なものではない。しかし、ゲームストップは現在、eBayの発行済み株式の9.75%を保有する第2位の大株主であり、その保有額は現在の株価で約48億ドルに相当する。この点が、今回の動きを理解する上で極めて重要となる。
提携が成功すれば、ゲームストップは事業上の相乗効果と有力な資産を同時に手にすることができる。一方、提携がうまくいかなくても、保有株式を売却して数十億ドル規模の利益を確定させる選択肢が残る。投資家にとって、今回の戦略転換は、価値を破壊しかねない大規模買収のリスクを回避し、収益性の高い投資を維持するという点で、むしろ好意的に受け止められる可能性がある。