
Story
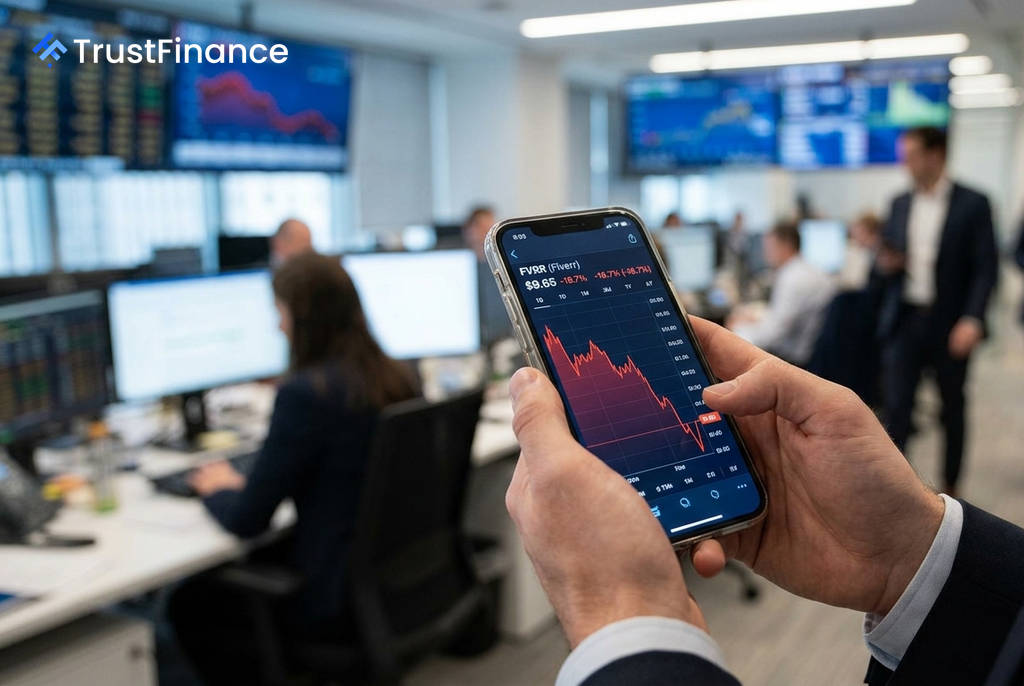
파이버, AI 충격에 실적·전망 동시 하향…주가 17% 급락
Summary
프리랜서 마켓플레이스 파이버 인터내셔널의 주가가 2분기 실적과 매출이 시장 예상치를 밑돌고, 인공지능(AI)으로 인한 수요 감소를 이유로 연간 실적 전망치를 대폭 하향 조정하면서 개장 전 거래에서 17% 가까이 급락했다.
프리랜서 마켓플레이스 파이버 인터내셔널(Fiverr International Ltd., FVRR)의 주가가 2분기 실적 부진과 연간 가이던스 대폭 하향 조정이라는 이중 악재에 부딪히며 29일(현지시간) 개장 전 거래에서 16.7% 급락했다. 회사는 인공지능(AI) 기술 발전이 사업에 미치는 부정적 영향이 가속화되고 있음을 인정했다.
실적·가이던스 동시 쇼크
파이버가 발표한 2026년 2분기 실적에 따르면, 매출은 전년 동기 대비 10.0% 감소한 9,780만 달러를 기록해 월가 컨센서스인 약 9,980만 달러를 밑돌았다. 조정 주당순이익(EPS) 역시 0.50달러로 예상치였던 0.52달러에 미치지 못했다.
더 큰 타격은 실적 전망치 하향 조정에서 비롯됐다. 파이버는 2026년 연간 매출 가이던스를 기존 3억 8,000만~4억 2,000만 달러에서 3억 5,600만~3억 7,200만 달러로 대폭 낮췄다. 이는 전년 대비 14%에서 17% 감소하는 수준이다. 또한 3분기 매출 전망치도 8,000만~8,800만 달러로 제시하며 시장 컨센서스인 약 9,900만 달러를 크게 하회했다.
회사 경영진은 이러한 조정이 최근 몇 주간 관찰되어 3분기까지 이어진 AI 관련 수요 및 트래픽 감소와 AI 자동화에 가장 많이 노출된 카테고리의 지속적인 약세 때문이라고 설명했다.
핵심 지표 악화 속 고가치 전략의 한계
 Ad
세부적으로 살펴보면, 핵심인 마켓플레이스 부문의 부진이 두드러졌다. 마켓플레이스 매출은 15.5% 감소한 6,310만 달러를 기록했으며, 연간 활성 구매자 수는 21.9% 급감한 270만 명으로 집계됐다.
다만 긍정적인 신호도 있었다. 구매자당 연간 지출액은 15.6% 증가한 368달러를 기록했으며, 1,000달러 이상 프로젝트를 완료한 고객은 지난 12개월 기준으로 13% 증가했다. 이는 회사가 고가치·복합 프로젝트로 사업 중심을 옮기려는 전략이 일부 성과를 내고 있음을 보여준다. 그러나 이러한 전환이 AI로 인해 빠르게 잠식당하는 저가 거래량을 상쇄하기에는 아직 역부족인 것으로 분석된다.
투자 심리 급랭…52주 신저가 위협
이번 실적 발표는 프리랜서 시장 전반에 걸쳐 AI가 미치는 파괴적 영향에 대한 투자자들의 우려를 증폭시켰다. 파이버의 주가는 개장 전 9.65달러까지 하락하며 52주 신저가인 9.58달러에 근접했다.
결론적으로 예상치를 밑돈 실적, 대폭 하향된 가이던스, 그리고 AI로 인한 사업 잠식이 안정화되는 대신 가속화되고 있다는 경영진의 인정이 맞물리며 주가 급락이라는 '퍼펙트 스톰'을 초래했다. 파이버가 고가치 서비스 부문의 성장을 통해 거래량 감소를 만회할 수 있다는 것을 증명하기 전까지 주가는 당분간 압박을 받을 것으로 보인다.