
Story
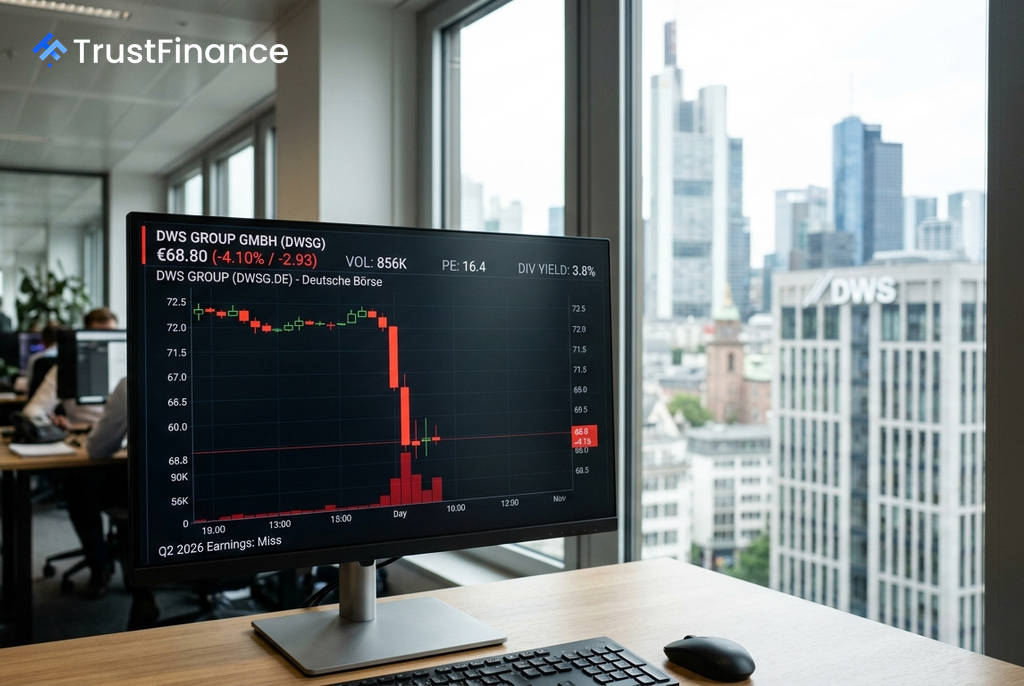
DWS 그룹, 2분기 실적 기대치 하회하며 주가 4%대 하락
Summary
독일 자산운용사 DWS 그룹이 2분기 순이익과 매출이 시장 예상치를 밑돌면서 주가가 급락했다. 기록적인 자금 유입과 운용자산 증가에도 불구하고, 수수료 수익 감소와 비용 증가가 주가 하락의 주요 원인으로 분석된다.
독일의 주요 자산운용사 DWS 그룹(DWSG)의 주가가 2분기 실적이 시장의 높은 기대치를 충족시키지 못하면서 4.1% 하락한 68.8유로에 거래되었다. 이는 연초 이후 이어진 기록적인 주가 랠리에 대한 차익 실현 매물과 맞물려 하락 폭을 키웠다.
2분기 실적, 예상치 하회
Investing.com에 따르면 DWS의 2026년 2분기 세전 이익은 3억 5백만 유로로, 애널리스트 컨센서스였던 약 3억 3,500만 유로를 밑돌았다. 총 순수익 역시 7억 7,300만 유로를 기록해 예상치인 약 7억 8,400만 유로에 미치지 못했다.
이러한 실적 부진은 주로 성과 및 거래 수수료 감소에 기인했다. 특히 2분기에 예상되었던 인프라 관련 성과 수수료 일부가 1분기에 먼저 반영된 시점 차이(timing effect)가 영향을 미쳤다. 또한, 사업 성장과 DWS 자체 주가 상승에 따른 관련 비용이 증가하며 총비용은 4억 6,800만 유로로 시장 예상치(4억 4,900만 유로)를 상회했다.
견조한 펀더멘털은 '빛 바래'
이번 실적 발표에서 긍정적인 지표도 확인되었으나, 이익 감소의 충격에 가려졌다. 2분기 순자금 유입액은 약 250억 유로로 시장 예상치인 160억 유로를 크게 웃돌았다. 이에 힘입어 총 운용자산(AUM)은 분기 동안 약 1,000억 유로 증가하며 사상 최대치인 1조 1,900억 유로에 도달했다. 이는 전년 동기 대비 18% 증가한 수치다.
 Ad
이처럼 견고한 자금 유입과 운용자산 확대에도 불구하고, 시장은 당장의 수익성 악화에 더 민감하게 반응했다. 투자자들은 핵심 영업 지표의 긍정적인 흐름보다는 예상치를 하회한 이익과 매출에 주목했다.
차익 실현 매물 출회
DWS 그룹의 주가는 실적 발표 전까지 연초 대비 약 27% 상승하며 52주 신고가를 경신하는 등 강한 상승세를 보여왔다. 시장에서는 이러한 주가 급등에 따른 부담이 존재했던 상황에서 기대에 미치지 못하는 실적이 발표되자, 이를 빌미로 한 차익 실현 매물이 대거 출회한 것으로 분석한다.
미국 증시가 혼조세를 보이는 등 특별한 외부 모멘텀이 부재한 상황에서, 실적 미스와 기존 주가 상승에 대한 부담이 복합적으로 작용하며 이번 주가 급락을 초래했다는 평가다.