
Story
컴퓨타센터, AI 수요 힘입어 실적 전망 상향 조정 후 주가 급등
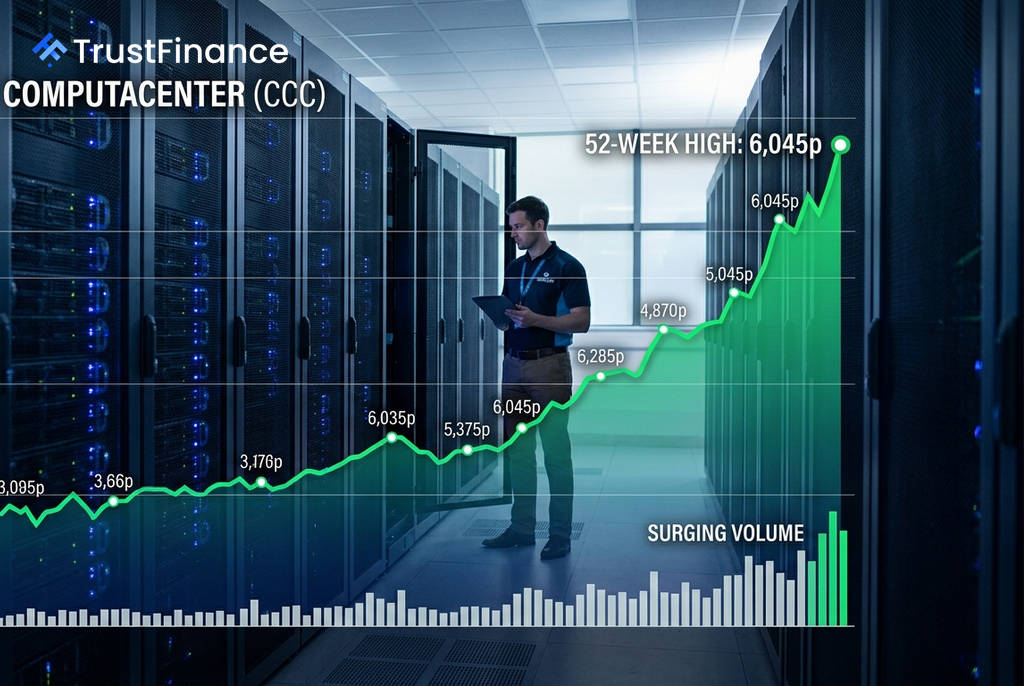
영국의 FTSE 100 지수 소속 기술 서비스 그룹 컴퓨타센터(Computacenter)의 주가가 2026년 상반기 실적 발표와 연간 가이던스 상향 조정에 힘입어 3.4% 급등했습니다. 회사는 북미 지역의 인공지능(AI) 관련 인프라 수요가 실적 성장을 견인했다고 밝혔습니다.
실적 호조와 가이던스 상향
컴퓨타센터가 발표한 2026년 상반기 잠정 실적에 따르면, 조정 세전 이익은 1억 5,240만 파운드로 전년 동기 8,150만 파운드 대비 87% 급증했습니다. 같은 기간 매출은 68억 5,000만 파운드로 71.6% 증가했습니다.
이러한 호실적을 바탕으로 회사는 2026년 연간 조정 세전 이익 전망치를 기존 컨센서스인 3억 4,090만 파운드를 크게 웃도는 최소 3억 8,000만 파운드로 상향 조정했습니다. 경영진의 자신감을 반영하듯 중간 배당금도 주당 27.1펜스로 14.8% 인상했습니다.
AI 인프라 수요가 성장 견인
이번 실적 호조의 핵심 동력은 기술 소싱(Technology Sourcing) 부문의 매출이 거의 두 배 가까이 증가한 데 있습니다. 특히 북미 지역에서 하이퍼스케일 및 데이터센터 고객들의 AI 관련 인프라 수요가 폭발적으로 증가한 것이 주효했습니다.
 Ad
북미 지역은 그룹 전체 조정 영업이익의 60% 이상을 차지하며 가장 뛰어난 성과를 보였고, 이 지역의 영업이익은 두 배 이상 증가했습니다. 또한, 회사의 수주 잔고는 93억 파운드에 달해 향후 성장세에 대한 기대를 더하고 있습니다.
잇따른 투자은행의 긍정적 평가
긍정적인 실적 발표 이후, JP모건은 컴퓨타센터에 대한 투자의견 '비중확대'를 유지하면서 목표주가를 50파운드에서 60파운드로 상향 조정했습니다. JP모건은 AI 자본 지출 수익화에 대한 확신이 커지고 있다고 평가했습니다.
이번 상향 조정은 실적 발표에 앞서 이어진 분석가들의 긍정적 재평가 흐름과 궤를 같이합니다. 앞서 UBS는 목표주가를 7,000펜스로, 필 헌트(Peel Hunt)는 투자의견을 '매수'로 상향하며 목표주가를 6,000펜스로 제시한 바 있습니다. 이러한 강력한 실적, 가이던스 상향, 긍정적인 분석가 평가가 복합적으로 작용하며 주가는 장중 52주 신고가인 6,045펜스를 기록했습니다.