
Story
중량가가캉(01610), 신선육 사업 첫 흑자 전환에 주가 7%대 급등
Text size
Background
홍콩 증시에 상장된 육류 생산업체 중량가가캉(COFCO Joycome, 01610)의 주가가 신선 돼지고기 사업 부문의 첫 흑자 전환 소식에 힘입어 장 초반 7% 이상 급등했다. 중국 내 돼지고기 가격 반등세 또한 주가 상승에 긍정적인 영향을 미친 것으로 분석된다.
실적 개선과 주가 상승
보도 시점 기준 중량가가캉의 주가는 5.91% 상승한 1.255 홍콩달러에 거래되었으며, 거래액은 3,579.50만 홍콩달러를 기록했다. 이번 주가 상승은 회사의 핵심 사업부인 신선 돼지고기 부문이 처음으로 수익을 냈다는 소식과 거시적인 시장 환경 개선이 맞물린 결과로 풀이된다.
신선육 사업부, 첫 흑자 달성
궈위안 국제(Guoyuan International) 증권 보고서에 따르면, 중량가가캉은 올해 상반기 신선육 사업 부문에서 2,442만 위안의 이익을 기록하며 흑자 전환에 성공했다. 이는 전년 동기 대비 2,871만 위안이 개선된 수치다.
실적 호조는 판매량 증가와 브랜드 전략 강화에 기인한다.
 Ad
- 상반기 신선 돼지고기 판매량은 19만 7천 톤으로 전년 동기 대비 31.0% 증가했다.
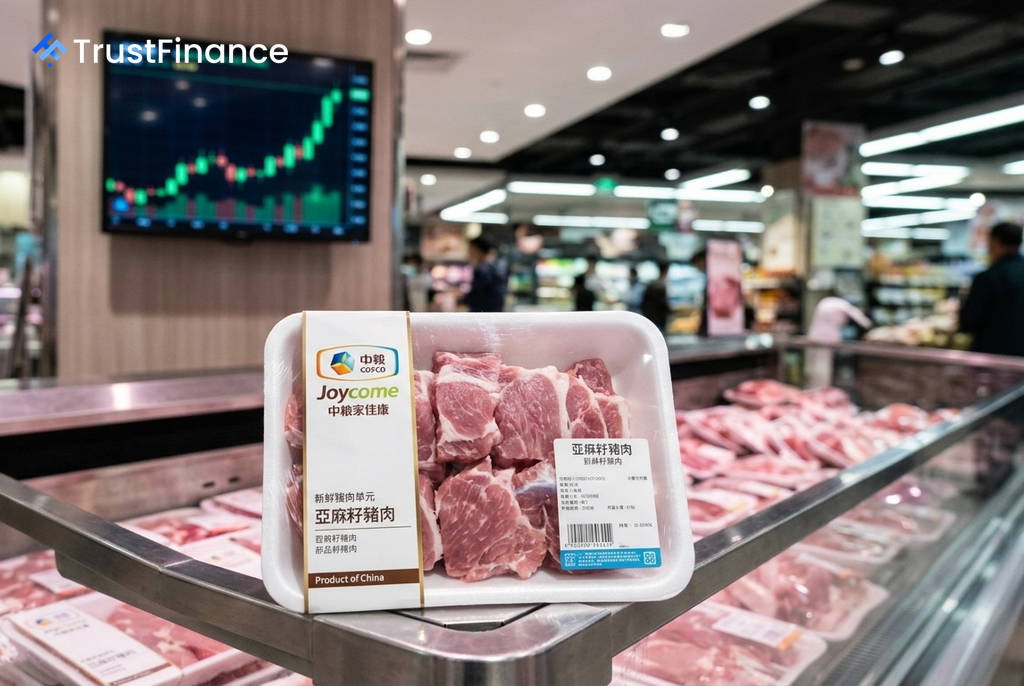
- 브랜드 포장육 판매량은 3,754.8만 팩으로 35.1% 늘었으며, 특히 아마씨 돼지고기 판매량은 123% 급증했다.
- 신선육 사업 내 브랜드 제품의 매출 비중은 34.7%로, 전년 동기 대비 3.5%포인트 상승하며 수익성 개선을 이끌었다.
중국 내 돼지고기 가격 반등
시장 환경 역시 우호적으로 작용하고 있다. 9월 4일 기준 중국 전국 생돈 평균 가격은 킬로그램당 11.06위안을 기록했다. 이는 지난 6월 말 기록한 저점인 9.47위안 대비 약 17% 반등한 수준이다.
화위안 증권(Huayuan Securities)은 보고서를 통해 "최근 출하 압력이 완화되고 수요가 전반적으로 개선되면서 돼지고기 가격이 지지를 받고 있다"며 "당분간 가격 강세가 이어질 것"이라고 전망했다.