
Story
보스턴 사이언티픽, '워치맨' 수요 둔화로 연간 실적 전망 하향
Summary
의료기기 제조업체 보스턴 사이언티픽이 주요 심장질환 장치인 '워치맨'의 수요 둔화를 이유로 2026년 연간 이익 및 매출 성장률 전망치를 하향 조정했다. 다만 2분기 실적은 시장 예상을 상회하며 주가에 긍정적 영향을 미쳤다.
의료기기 제조업체 보스턴 사이언티픽(Boston Scientific)이 수요일, 주요 심장 장치인 '워치맨(Watchman)' 사업부의 수요 압박을 이유로 연간 순이익 전망치를 하향 조정했다. 회사는 2분기 실적이 시장 예상을 상회했음에도 불구하고, 핵심 제품의 성장 둔화 우려를 반영해 연간 가이던스를 낮췄다.
전망치 하향 조정
보스턴 사이언티픽은 2026년 연간 조정 주당순이익(EPS) 전망치를 기존의 3.34달러 ~ 3.41달러에서 3.28달러 ~ 3.32달러로 하향 조정했다. 이는 LSEG가 집계한 애널리스트들의 평균 예상치인 3.36달러를 밑도는 수준이다.
또한, 연간 유기적 매출 성장률 전망치 역시 기존 6.5% ~ 8%에서 5% ~ 6%로 낮췄다. 이는 핵심 사업부의 성장 모멘텀이 예상보다 약화될 수 있음을 시사한다.
'워치맨' 사업부 부진이 원인
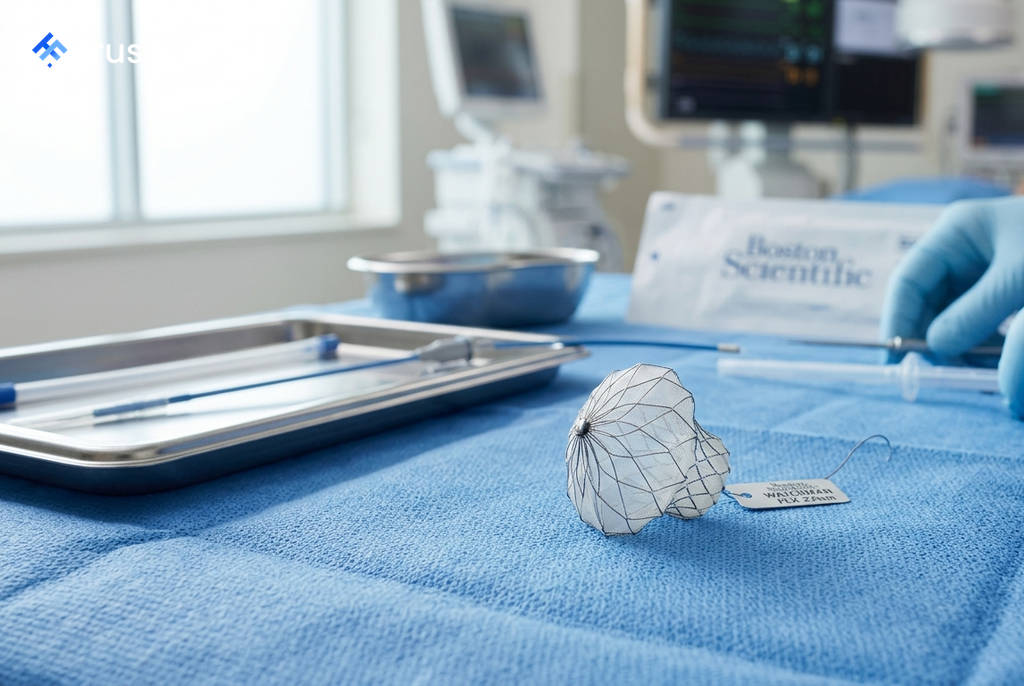
이번 전망치 하향의 주된 원인은 심방세동 환자의 뇌졸중 유발 혈전 생성을 예방하는 이식형 장치인 '워치맨'의 수요 부진이다. 회사 측은 지난 5월부터 워치맨 사업부의 압박 가능성을 경고해왔다.
 Ad
특히 의사들이 워치맨 장치를 단독으로 시술하기보다 다른 심장 치료와 한 번에 병행하는 사례가 늘면서, 단독 시술 건수가 감소한 것이 성장세에 부담으로 작용하고 있다. 이로 인해 회사는 2분기와 3분기 워치맨 매출 성장이 정체될 것으로 예상했다.
2분기 실적 호조 및 구조조정
미래 전망은 어두워졌지만, 2분기 실적은 시장의 기대를 뛰어넘었다. 2분기 조정 주당순이익은 86센트로 애널리스트 예상치인 83센트를 상회했다. 분기 매출 역시 54억 4천만 달러를 기록하며 예상치인 53억 6천만 달러를 넘어섰다.
- 2분기 조정 EPS: 86센트 (예상치 83센트)
- 2분기 매출: 54억 4천만 달러 (예상치 53억 6천만 달러)
- 심혈관 사업부 매출: 36억 2천만 달러 (예상치 35억 8천만 달러)
한편, 보스턴 사이언티픽 이사회는 지난 7월 21일 비용 절감과 미래 성장 동력 확보를 목표로 하는 전사적인 구조조정 계획을 승인했다. 이 계획은 공급망 최적화와 생산 시설 간의 역할 조정 등을 포함하며, 2029년 말까지 대부분 완료될 예정이다. 실적 발표 후, 회사의 주가는 시간 외 거래에서 약 4% 상승했다.