
Story
ボストン・サイエンティフィック、通期利益見通しを下方修正 Watchman需要軟化で
Summary
医療機器大手のボストン・サイエンティフィックは、第2四半期決算が予想を上回ったものの、心臓用デバイス「Watchman」の需要鈍化を理由に2026年通期の利益・売上高見通しを下方修正した。
医療機器大手のボストン・サイエンティフィックは29日、第2四半期決算が市場予想を上回ったにもかかわらず、主力製品である心臓用デバイス「Watchman」の需要が想定より軟化していることを理由に、2026年通期の利益見通しを下方修正した。
通期見通しを下方修正、Watchman事業が重荷に
同社は2026年通期の調整後1株当たり利益(EPS)の見通しを、従来予想の3.34〜3.41ドルから3.28〜3.32ドルへと引き下げた。これはLSEGがまとめたアナリスト予想の3.36ドルを下回る水準となる。また、有機的売上高成長率の見通しも、従来の6.5%〜8%から5%〜6%に下方修正した。
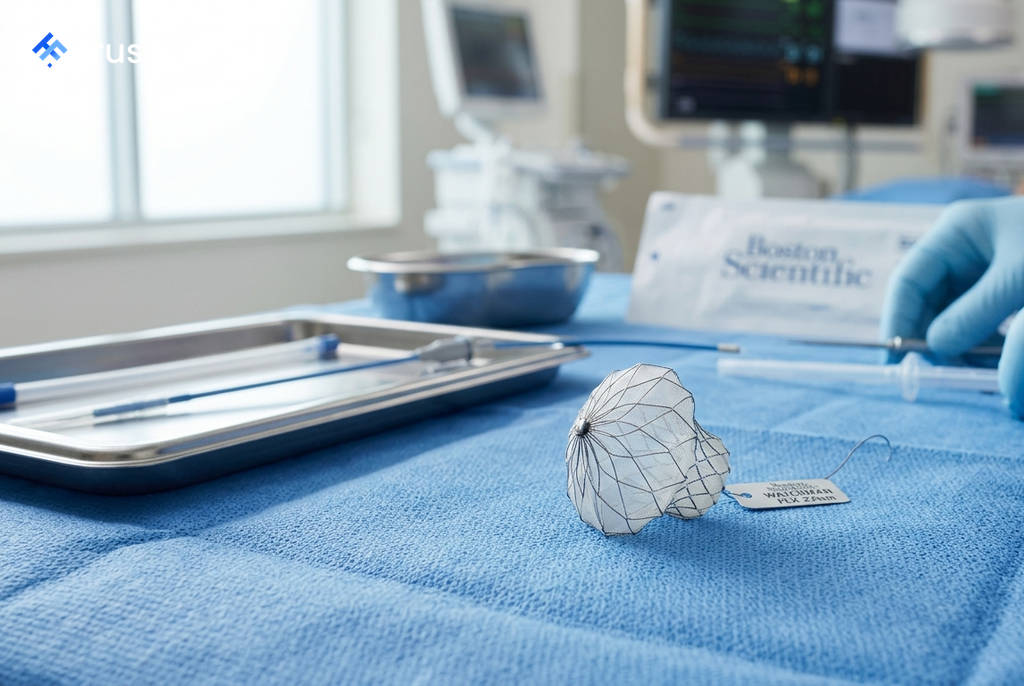
この背景には、心房細動患者の脳卒中リスクを低減する植え込み型デバイス「Watchman」事業の不振がある。同社によると、医師が他の心臓治療と同時にWatchmanの植え込みを行うケースが増加し、単独での手術件数が減少していることが成長の重荷になっているという。このため、第2四半期および第3四半期のWatchmanの売上高は横ばいになると予想している。
第2四半期決算は予想を上回る
通期見通しの引き下げとは対照的に、第2四半期(4〜6月期)の業績は市場予想を上回る好調な結果となった。発表によると、同四半期の主な実績は以下の通り。
 Ad
- 調整後EPS:1株当たり86セント(市場予想:83セント)
- 売上高:54億4000万ドル(市場予想:53億6000万ドル)
- 心血管事業の売上高:36億2000万ドル(市場予想:35億8000万ドル)
この好決算を受け、同社の株価は29日の時間外取引で4%近く上昇した。投資家は当面の好業績を評価したものの、将来の成長鈍化への懸念が残る形となった。
全社的なリストラ計画に着手
こうした状況の中、ボストン・サイエンティフィックは将来の成長に向けた体制を整えるため、新たなリストラ計画に着手する。7月21日に取締役会で承認されたこの計画には、サプライチェーンの最適化、製造拠点間の生産移管、組織変更などが含まれる。
同社は、この再編計画を2029年末までにほぼ完了させる見込みであり、コスト削減と経営効率の改善を目指す方針だ。