
Story
부트반, 1분기 실적 호조 재평가에 주가 8% 급등
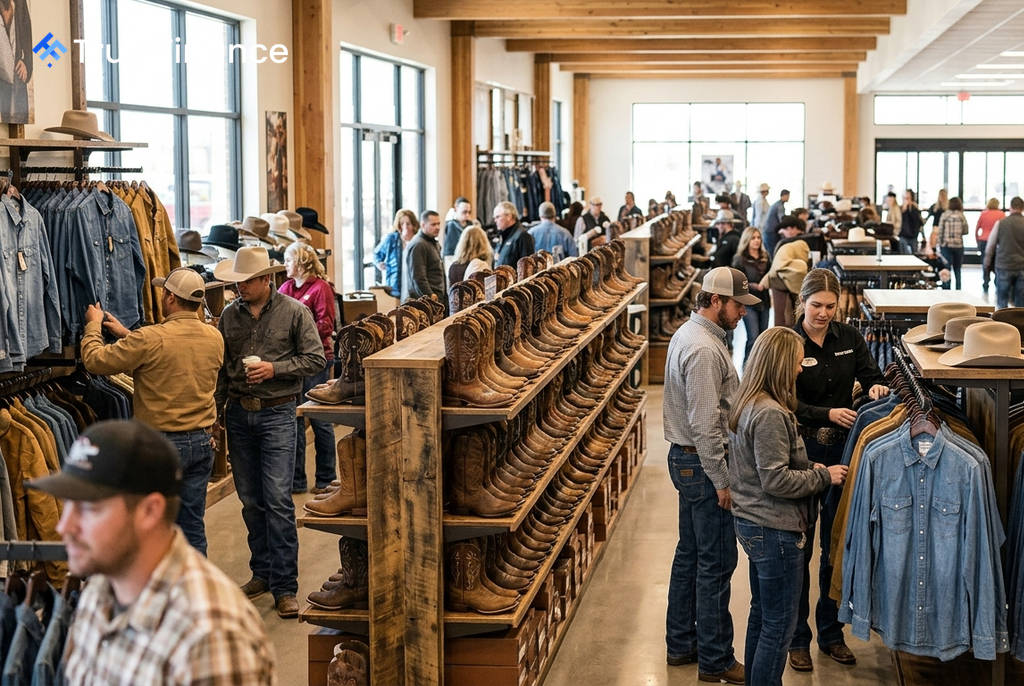
미국의 웨스턴 및 작업복 전문 소매업체 부트반(Boot Barn, NYSE: BOOT)의 주가가 3일(현지시간) 오전 거래에서 8.6% 급등했다. 이는 투자자들이 지난 7월 29일 장 마감 후 발표되었던 2027 회계연도 1분기 실적을 재평가하면서 매수세가 유입된 결과다.
예상을 상회한 실적 및 가이던스 상향
부트반은 2027 회계연도 1분기 실적으로 주당순이익(EPS) 2.29달러를 기록했다고 밝혔다. 이는 애널리스트 컨센서스인 1.69달러를 0.60달러나 웃도는 수치다. 같은 기간 매출 역시 5억 9,350만 달러로, 예상치였던 5억 8,320만 달러를 상회했다.
회사는 2027 회계연도 전체 매출 가이던스도 기존 전망치보다 높은 25억 8,000만 달러에서 26억 2,500만 달러 사이로 상향 조정했다. 이는 2026 회계연도 대비 14%에서 16% 증가한 수준이다. 다만 경영진이 2분기 첫 4주 동안 7월 고객 트래픽 약화로 매출이 거의 보합세를 보였다고 언급하면서 실적 발표 초기 시장 반응은 부정적이었다.
긍정적으로 전환된 애널리스트 평가
초기 우려와 달리, 이후 발표된 애널리스트들의 긍정적인 보고서가 투자 심리를 전환시키는 데 기여했다. 씨티(Citi)의 스티븐 자콘 애널리스트는 부트반에 대한 '매수' 등급을 유지하며 목표주가를 기존 156달러에서 169달러로 상향 조정했다. 앞서 제프리스(Jefferies) 역시 최근의 주가 조정으로 매력적인 진입점이 만들어졌다며 투자의견을 '보유'에서 '매수'로 상향한 바 있다.
 Ad
존 헤이즌 최고경영자(CEO)는 "1분기 실적은 우리의 예상을 뛰어넘었으며, 사업 전반에 걸친 강세를 반영했다"고 밝혔다. 이러한 기조는 공격적인 매장 확장 계획과 맞물려 투자자들의 신뢰를 회복시켰다.
견고한 성장 동력
부트반의 1분기 매출 성장은 27개의 신규 매장 출점과 4.7%의 동일 매장 매출 성장에 힘입었다. 회사는 1분기 말 기준 49개 주에 총 566개의 매장을 운영하고 있으며, 2027 회계연도 동안 총 70개의 신규 매장을 열 계획이다.
- 1분기 주당순이익: 2.29달러 (예상치 0.60달러 상회)
- 1분기 매출: 5억 9,350만 달러 (예상치 상회)
- 연간 매출 성장률 전망: 14% ~ 16%
- 1분기 동일 매장 매출 성장률: 4.7%
결론적으로, 예상을 뛰어넘는 실적, 상향 조정된 연간 가이던스, 애널리스트들의 신뢰 회복, 그리고 우호적인 시장 전반의 분위기가 결합되면서 부트반의 주가는 급격한 회복세를 보이고 있다.