
Story
ブーツ・バーン株が急伸、好決算と強気な通期見通しを再評価
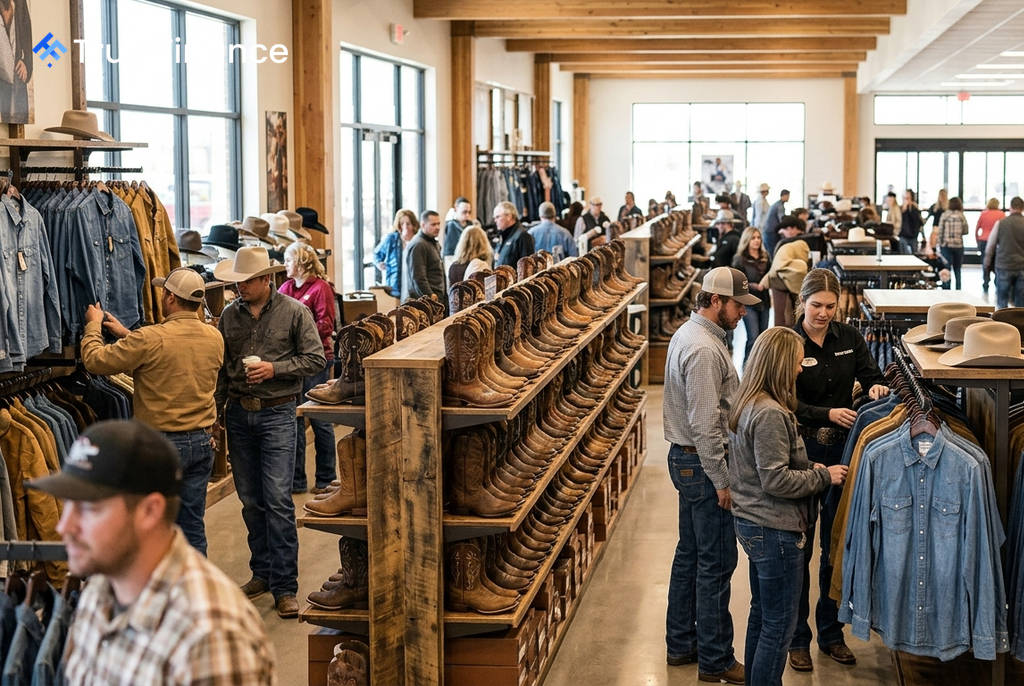
米国のウエスタン・作業着小売大手、ブーツ・バーン・ホールディングス(BOOT)の株価が3日の取引で8.6%急伸した。7月29日に発表された2027年度第1四半期決算は、当初7月の売上鈍化への懸念から売りが先行したが、市場は改めてその力強い内容と強気な見通しを評価する動きとなっている。
予想を大幅に上回る第1四半期決算
同社が発表した2027年度第1四半期決算は、市場予想を大幅に上回るものだった。
- 1株当たり利益(EPS): 2.29ドルとなり、アナリスト予想の1.69ドルを0.60ドル上回った。
- 売上高: 5億9350万ドルに達し、こちらも予想の5億8320万ドルを上回った。
決算発表当初、経営陣が第2四半期の最初の4週間(7月)の売上高がほぼ横ばいであったとコメントしたことが嫌気され、株価は軟調に推移した。しかし、その後数日でアナリストからの肯定的な見解が相次ぎ、投資家心理が改善した。
アナリストの再評価と通期見通しの上方修正
 Ad
決算内容を受け、アナリストの評価も変化している。シティのアナリスト、スティーブン・ザッコーネ氏は、ブーツ・バーンの目標株価を156ドルから169ドルに引き上げ、投資判断「買い」を維持した。これに先立ち、ジェフリーズも同社のバリュエーションが魅力的な水準になったとして、投資判断を「ホールド」から「買い」へ引き上げていた。
さらに同社は、2027年度通期の売上高見通しを25億8000万ドルから26億2500万ドルの範囲に引き上げた。これは前年度比で14%から16%の成長に相当する。
積極的な店舗展開が成長を牽引
ジョン・ヘイズン最高経営責任者(CEO)は、「第1四半期の結果は我々の期待を上回り、事業全体の広範な強さを反映している」と述べた。同四半期の成長は、27店舗の新規出店と4.7%の既存店売上高の伸びに支えられた。
同社は当四半期末時点で49州に566店舗を展開しており、2027年度中には70店舗を新規出店する計画だ。好調な決算、通期見通しの上方修正、アナリストの再評価、そして株式市場全体の良好な地合いが組み合わさり、当初の懸念を払拭して株価を力強く押し上げる要因となっている。