
Story
벡틀레, 2분기 호실적에도 영업현금흐름 악화에 주가 하락
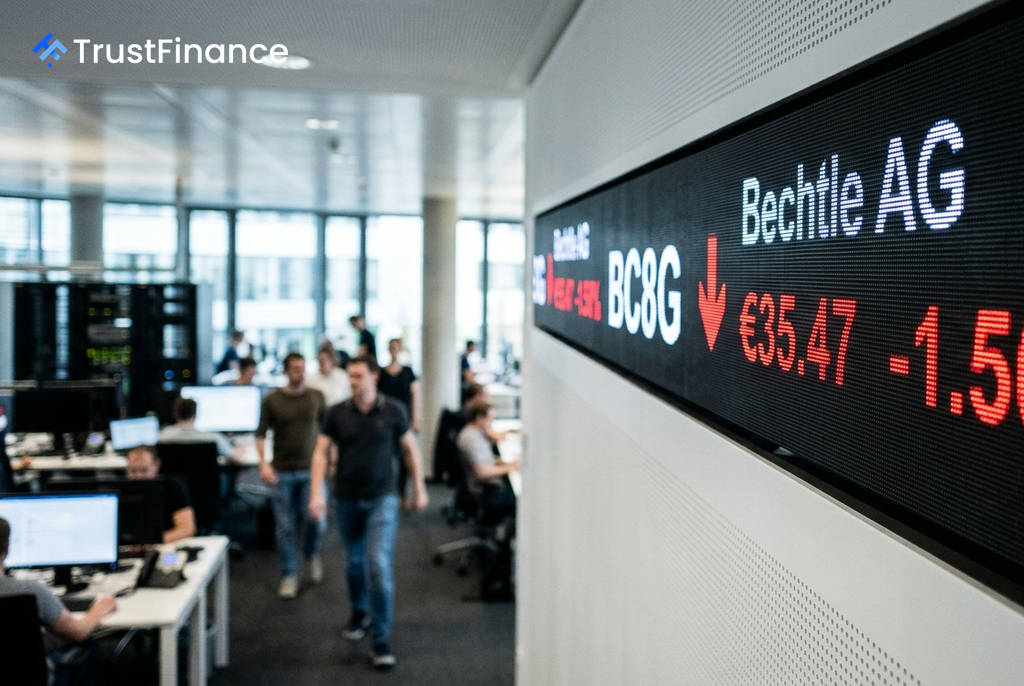
독일의 IT 서비스 기업 벡틀레(Bechtle AG)의 주가가 2026년 2분기 실적 발표 이후 초기 상승분을 모두 반납하고 하락 마감했다. 시장 예상치를 상회하는 매출과 이익을 기록하고 연간 실적 전망치를 상향 조정했음에도 불구하고, 급격히 악화된 현금흐름이 투자 심리를 압박했다.
호실적에도 엇갈린 주가 반응
벡틀레가 발표한 2026년 2분기 실적에 따르면, 매출은 전년 동기 대비 16.5% 증가한 17억 3천만 유로, 세전이익(EBT)은 20.1% 늘어난 8,020만 유로를 기록하며 모두 시장 예상치를 상회했다. 이러한 호실적에 힘입어 주가는 장 초반 37.52유로까지 상승했다.
그러나 긍정적인 분위기는 오래가지 못했다. 주가는 매도 압력에 밀려 결국 1.5% 하락한 35.47유로로 장을 마쳤다. 회사는 연간 가이던스를 기존 '5~10% 성장'에서 '10% 이상 성장'으로 상향 조정했지만, 주가 하락을 막기에는 역부족이었다.
현금흐름 악화에 쏠린 우려
시장의 관심은 재무 건전성을 나타내는 핵심 지표인 현금흐름으로 쏠렸다. 벡틀레의 2분기 영업현금흐름은 -1억 1,240만 유로를 기록하며, 전년 동기의 4,520만 유로 흑자에서 급격히 악화됐다.
 Ad
회사 측은 이러한 현금흐름 악화가 35억 유로에 달하는 기록적인 수주잔고에 대응하기 위한 재고 및 운전자본의 대규모 확충 때문이라고 설명했다. 또한, 분기 매출 성장의 절반 이상이 서버, 스토리지, PC 등에서의 순수한 물량 증가가 아닌 가격 인상 효과에 기인했다고 밝혀, 성장성의 질에 대한 우려를 더했다.
시장 분석 및 전망
이날 독일의 동종 IT 기업인 칸콤(Cancom)의 주가 역시 하락세를 보여, 독일 IT 서비스 부문 전반에 대한 투자자들의 재평가가 이루어지고 있음을 시사했다. 미국 증시가 보합세를 보인 점을 감안할 때, 벡틀레의 주가 하락은 거시 경제 요인보다는 기업 고유의 문제에 기인한 것으로 분석된다.
결론적으로 시장은 벡틀레의 외형적 성장과 상향된 가이던스를 긍정적으로 평가했으나, 이내 운전자본 부담과 현금흐름 악화라는 이면의 문제에 주목했다. 투자자들은 기록적인 수주잔고가 가져올 미래 성장성과 단기적인 재무 부담 사이에서 신중한 입장을 취할 것으로 보인다.