
Story
ベヒトル株、好決算にもかかわらず下落 営業キャッシュフロー悪化を嫌気
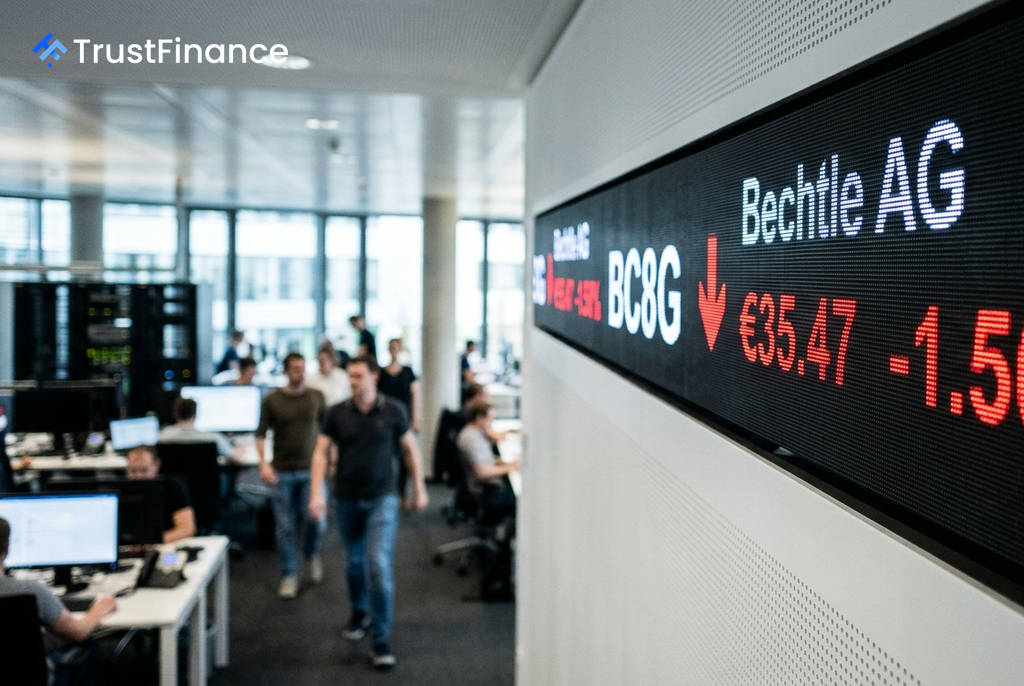
ドイツのITサービス大手ベヒトル(Bechtle AG)の株価は12日、好調な2026年第2四半期決算の発表を受けて一時上昇したものの、その後売りが優勢となり下落に転じた。増収増益と通期見通しの上方修正という好材料が、営業キャッシュフローの大幅な悪化に対する投資家の懸念を打ち消すには至らなかった。
好決算と見通し引き上げ
同社が発表した第2四半期決算は、アナリスト予想を上回る力強い内容だった。
- 売上高: 17億3,000万ユーロ(前年同期比16.5%増)
- 税引前利益(EBT): 8,020万ユーロ(同20.1%増)
この結果を受け、ベヒトルは2026年通期の業績見通しを上方修正。事業規模の伸び率を10%超、売上高とEBTの伸び率を5%から10%の範囲とした。決算発表直後、株価は一時37.52ユーロまで上昇したが、勢いは続かなかった。
営業キャッシュフローの悪化が重荷に
 Ad
市場の楽観ムードを後退させた主な要因は、営業キャッシュフローの急激な悪化だった。第2四半期の営業キャッシュフローはマイナス1億1,240万ユーロとなり、前年同期のプラス4,520万ユーロから大幅に悪化した。
同社はこの悪化について、過去最高となる35億ユーロの受注残に対応するため、在庫と運転資本が大幅に積み上がったことが原因だと説明している。また、売上増の半分以上が、サーバーやストレージ、PCなどの純粋な販売数量の増加ではなく、価格上昇によるものであることも明らかになり、トップラインの成長の質に対する懸念も浮上した。
市場の反応と背景
この日の株価下落は、ベヒトル固有の問題だけではない可能性も示唆された。同業の独IT企業Cancomの株価も下落し、ドイツのITサービスセクター全体で収益の質が再評価されている可能性が浮上した。米国の主要株価指数が堅調に推移していたことから、マクロ経済要因よりも個別企業やセクター要因が売りを誘ったとみられる。
投資家は、記録的な受注残というポジティブな材料と、短期的な運転資本への圧力というネガティブな材料を天秤にかける状況に直面している。株価は52週安値(24.56ユーロ)を大きく上回る水準を維持しているものの、52週高値(45.14ユーロ)からは依然として大きく下回っている。