
Story
아스테라 랩스, 호실적에도 주가 하락…차익실현 압력
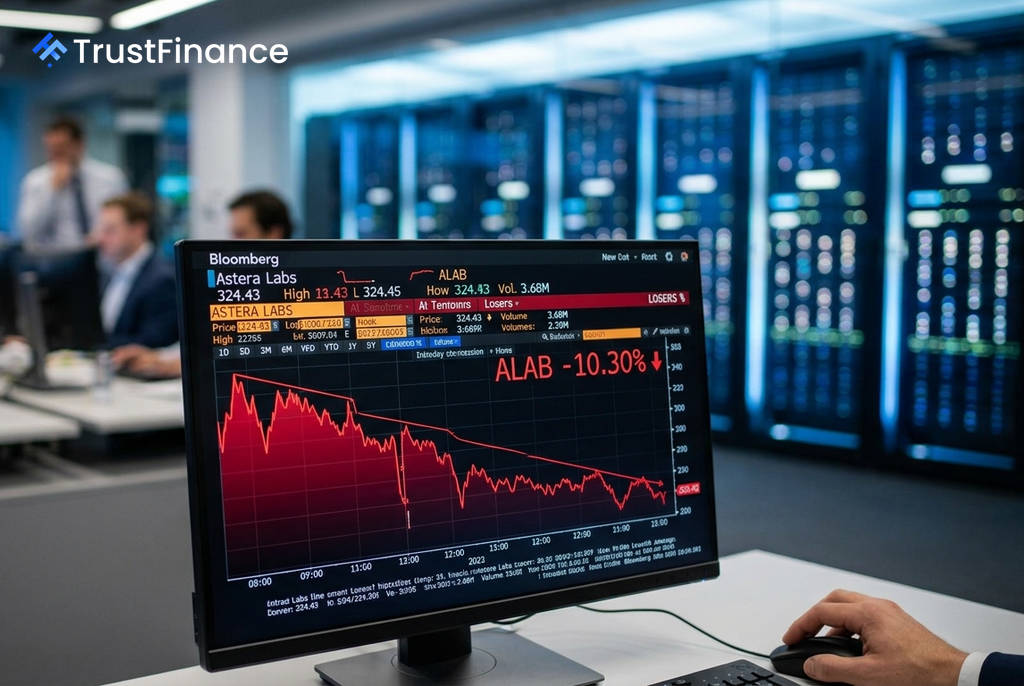
인공지능(AI) 연결 반도체 설계 기업 아스테라 랩스(ALAB)의 주가가 호실적 발표 후 급등한 지 하루 만에 9% 이상 하락하며 조정을 겪고 있습니다. 이는 실적 발표 전 주가 급등에 따른 전형적인 '뉴스에 파는' 차익실현 움직임으로 분석됩니다.
예상을 뛰어넘은 실적과 가이던스
아스테라 랩스는 전일 시장의 예상을 크게 웃도는 2026년 2분기 실적을 발표하며 주가가 12% 이상 급등한 바 있습니다. 회사의 실적은 다음과 같습니다.
- 2분기 매출: 3억 9,240만 달러 (전년 동기 대비 104% 증가)
- 2분기 조정 주당순이익(EPS): 0.80달러 (시장 컨센서스 0.69달러 상회)
회사는 또한 3분기 매출 가이던스로 시장 컨센서스였던 4억 1,700만 달러를 훨씬 뛰어넘는 5억 4,000만~5억 6,000만 달러를 제시했습니다. 이는 약 40%의 분기 순차 성장을 의미하며, 총이익률 72%, 영업이익률 43%라는 견조한 수익성 전망도 함께 내놓았습니다.
차익실현과 엇갈린 월가 시각
 Ad
이러한 강력한 펀더멘털에도 불구하고 주가가 하락한 것은 단기 급등에 따른 차익실현 매물이 출회했기 때문입니다. 월가의 투자의견도 엇갈렸습니다. 씨티그룹과 니덤은 각각 목표주가를 430달러와 425달러로 상향하며 '매수' 의견을 유지했습니다.
반면 UBS는 목표주가를 400달러로 올렸으나 '중립' 의견을 유지했고, TD코웬은 오히려 목표주가를 425달러에서 375달러로 하향 조정하며 '보유' 의견을 고수했습니다. TD코웬의 신중한 평가는 주가에 부담으로 작용했으며, 지난 12개월간 내부자들의 주식 매도 규모가 매수보다 훨씬 컸다는 점도 투자 심리에 영향을 미치고 있습니다.
견조한 성장 동력은 유효
이번 주가 하락은 회사의 근본적인 성장성에 대한 우려보다는 밸류에이션 부담과 수급 요인에 따른 것으로 보입니다. 아스테라 랩스의 '스코르피오 X AI 패브릭 스위치'는 예정보다 일찍 양산에 돌입했으며, 3분기에는 회사의 최대 제품군이 될 것으로 예상됩니다. 또한 PCIe 6.0 제품 매출이 분기 매출의 50%를 초과하는 등 핵심 사업의 성장 동력은 여전히 유효하다는 평가입니다.
이날 S&P 500 지수와 나스닥 지수가 각각 0.5%, 0.2% 상승하는 등 전반적인 시장 상황이 양호했다는 점을 고려할 때, 아스테라 랩스의 주가 하락은 개별 종목에 국한된 현상으로 분석됩니다. 강력한 실적에도 불구하고 높은 밸류에이션으로 인해 투자자들이 추가 상승에 신중한 태도를 보인 결과로 풀이됩니다.