
Story
Zeta Global株が時間外で下落、EPSが予想を大幅に下回る
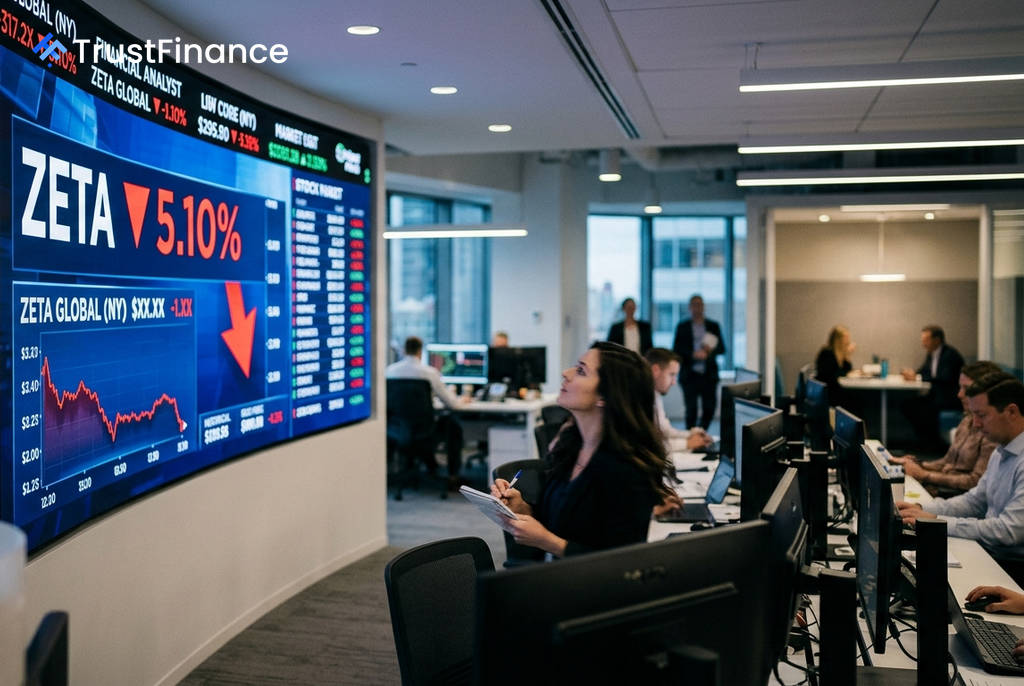
マーケティングテクノロジー企業Zeta Global(ZETA)の株価は、前営業日の取引終了後に発表された2026年第2四半期決算を受け、時間外取引で5.1%下落した。売上高が市場予想を上回り、通期見通しも引き上げられたものの、GAAPベースの1株当たり利益(EPS)が予想を大幅に下回ったことが売り材料となった。
決算の明暗
同社の第2四半期におけるGAAPベースのEPSはわずか0.03ドルとなり、アナリストのコンセンサス予想である約0.20ドルを約85%下回った。これは、Marigold社の買収に関連する費用などが影響したとみられる。
一方で、好材料も複数見られた。
- 売上高: 4億4300万ドルと、市場予想の約4億2100万ドルを5%以上上回った。これは前年同期比で44%の成長に相当する。
- 調整後EBITDA: 9200万ドル(利益率20.7%)となり、予想を6%以上上回った。
- 純利益: 経営陣が目標としていたGAAPベースでの初の黒字化を達成した。
市場の反応と背景
 Ad
好調な売上高や初の黒字化達成という好材料があったにもかかわらず、市場は予想を大幅に下回ったEPSを重く受け止めた。決算発表前に株価が既に大きく上昇しており、好決算への期待が先行していたことも、利益確定売りを誘う一因となった可能性がある。
同日の米国株式市場は、S&P 500が0.3%上昇するなど総じて堅調であり、Zeta Globalの株価下落は市場全体の影響ではなく、同社固有の要因によるものであることが示された。
引き上げられた業績見通し
今回の決算発表において、Zeta Globalは今後の見通しについて強気な姿勢を示している。2026年通期の売上高ガイダンスは、中間値で約18億1800万ドルへと引き上げられた(従来予想は約17億8500万ドル)。
また、第3四半期の売上高見通しは4億6900万ドルから4億7200万ドルとされ、これも当時のアナリスト予想(4億6100万ドル)を上回っている。EPSの大幅な未達が短期的な株価の重しとなったものの、事業のファンダメンタルズであるトップラインの成長と今後のガイダンスは依然として力強いことを示唆している。