
Story
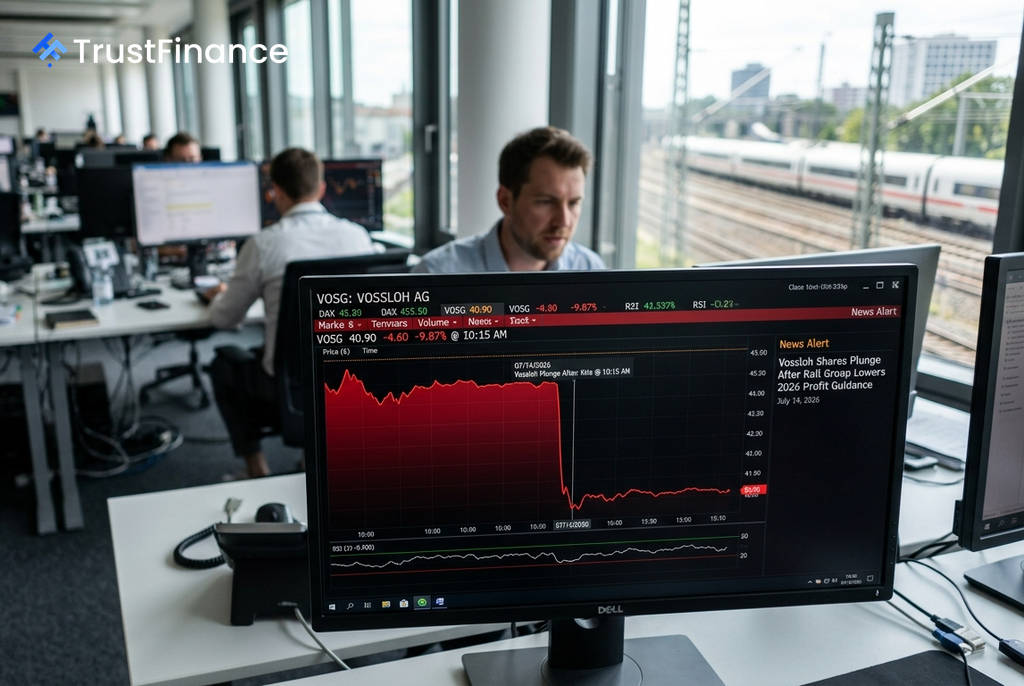
フォスロー株が9%超下落、2026年業績見通しを下方修正
Text size
Background
独鉄道インフラ大手のフォスロー(Vossloh AG)は、2026年の業績見通しを下方修正したことを受けて、火曜日の株式市場で株価が9%超下落した。同社は、顧客需要の軟化とプロジェクト納入の遅延を主な要因として挙げている。
2026年通期見通しを下方修正
フォスローが月曜日に発表した新たな2026年通期見通しでは、売上高と利益の両方が引き下げられた。2025年度の売上高は13億4000万ユーロだった。
- 売上高: 15億1000万ユーロ~16億1000万ユーロ(従来予想:15億6000万ユーロ~16億6000万ユーロ)
- EBITDA(利払い・税・償却前利益): 1億9500万ユーロ~2億1000万ユーロ(従来予想:2億1500万ユーロ~2億3000万ユーロ)
- EBIT(利払い・税引き前利益): 1億ユーロ~1億1000万ユーロ(従来予想:1億1850万ユーロ~1億3100万ユーロ)
同社は下方修正の理由として、一部の国における既存の包括契約に基づく発注の減少や、新規建設プロジェクトに関連する納入が2027年に延期されたことを挙げた。さらに、顧客へ完全には転嫁できない調達・物流コストの上昇や、生産能力の調整、計画中のM&A(合併・買収)活動に関連する費用も収益を圧迫する見通しだ。
 Ad
上半期の実績と受注動向
今回の発表と同時に公表された2026年上半期の暫定決算では、売上高が前年同期の5億8260万ユーロから7億1010万ユーロに増加した。EBITDAも7420万ユーロから8090万ユーロへと増加した一方、EBITは4490万ユーロから3240万ユーロに減少した。
将来の見通しが弱まった一方で、受注は好調を維持している。上半期の受注高は前年同期の6億2370万ユーロから8億2850万ユーロに増加。鉄道インフラ事業の受注残高は、過去最高の11億4000万ユーロに達した(前年同期:8億6580万ユーロ)。