
Story
テナブル株が急落、第3四半期の売上高見通しが予想下回る
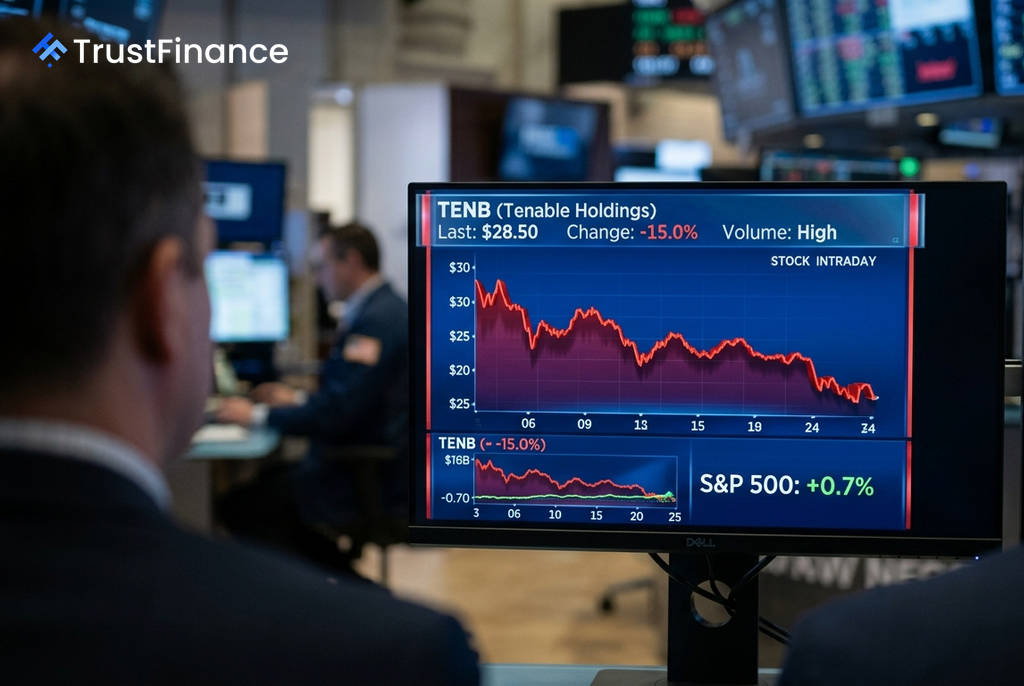
サイバーセキュリティ企業のテナブル(Tenable)の株価は、第2四半期決算が市場予想を上回ったものの、第3四半期の売上高見通しがコンセンサスに届かなかったことや、成長の鈍化に対する懸念から、時間外取引で15.0%急落しました。
第3四半期の見通しが予想を下回る
テナブルが発表した2026年第2四半期決算は、調整後1株当たり利益(EPS)が0.51ドル、売上高が2億6850万ドルとなり、いずれもアナリスト予想を上回る堅調な内容でした。
しかし、投資家が注目したのは第3四半期の見通しでした。同社が示した売上高ガイダンスの中心値は約2億7150万ドルで、市場が期待していた約2億7500万ドルを下回りました。
- 第2四半期 調整後EPS: 0.51ドル(市場予想: 0.47ドル)
- 第2四半期 売上高: 2億6850万ドル(市場予想: 2億6487万ドル)
- 第3四半期 売上高見通し: 約2億7150万ドル(市場予想: 約2億7500万ドル)
成長鈍化とアナリスト評価の引き下げ
今回の株価下落の背景には、売上高の成長鈍化に対する根強い懸念があります。第2四半期のサブスクリプション収益の成長率は前年同期比8.9%増にとどまり、前期比で140ベーシスポイント、前年同期比で270ベーシスポイント低下しました。
 Ad
この減速を受け、大手証券会社のパイパー・サンドラーは、同社の成長率が1桁台後半で定着し、投資家が期待していた再加速の兆しが見られないとして、投資判断を「オーバーウエート」から「ニュートラル」に引き下げました。目標株価も35ドルから30ドルに下方修正しています。
一方で、ニーダムは投資判断を「買い」に据え置き目標株価を36ドルに引き上げるなど、アナリストの間でも見方が分かれています。
市場への影響
テナブル株の売りは、同社固有の要因によるものです。同日の米国市場はS&P 500が0.7%、ナスダック総合指数が1.5%上昇するなど、広範なリスクオンの地合いであり、マクロ経済的な逆風はありませんでした。
好調な決算内容を上回る形で、ガイダンスの未達、成長鈍化への懸念、そして注目度の高いアナリストによる格下げが重なり、売りが殺到しました。これにより、同社の株価は年初来の上昇分を大きく削ることになりました。