
Story
कमजोर गाइडेंस और डाउनग्रेड के कारण टेनेबल के शेयरों में 15% की गिरावट
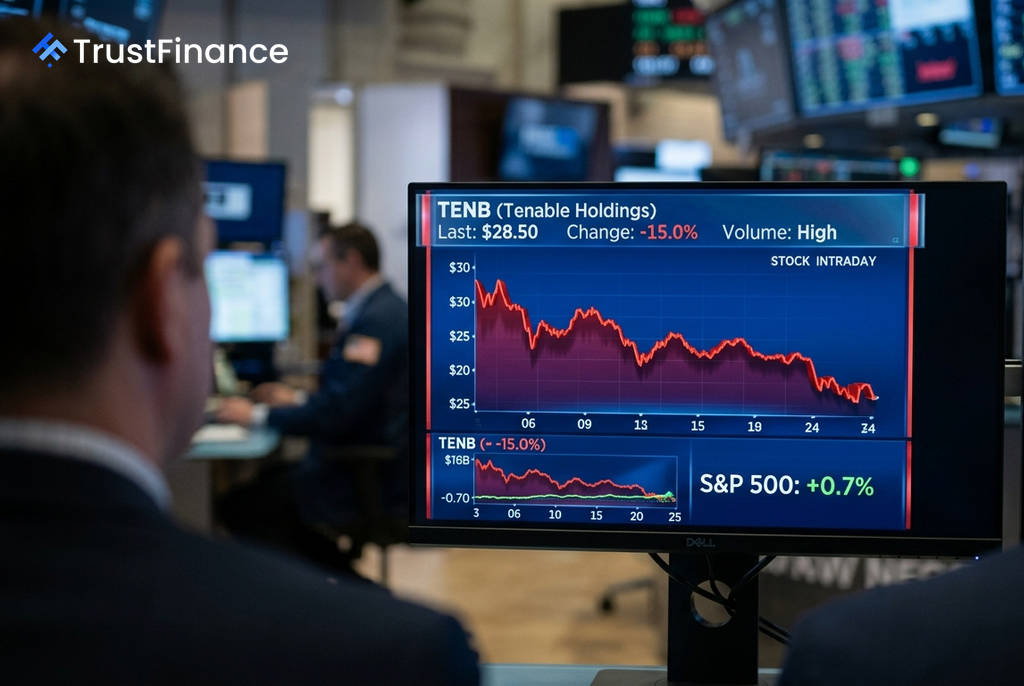
साइबर सुरक्षा कंपनी टेनेबल (Tenable) के शेयरों में प्री-मार्केट ट्रेडिंग के दौरान 15.0% की भारी गिरावट आई। यह गिरावट कंपनी द्वारा दूसरी तिमाही (Q2) 2026 के लिए उम्मीद से बेहतर नतीजे पेश करने के बावजूद हुई, क्योंकि निवेशक राजस्व वृद्धि की धीमी गति और तीसरी तिमाही के लिए जारी किए गए कमजोर पूर्वानुमान से निराश थे।
नतीजों और गाइडेंस का विश्लेषण
टेनेबल ने Q2 2026 के लिए $0.51 का समायोजित प्रति शेयर आय (Adjusted EPS) दर्ज किया, जो $0.47 के आम सहमति के अनुमान से बेहतर था। इसी तरह, कंपनी का राजस्व साल-दर-साल 8.6% बढ़कर $268.5 मिलियन हो गया, जो विश्लेषकों के $264.87 मिलियन के पूर्वानुमान को पार कर गया।
हालांकि, इन सकारात्मक आंकड़ों पर कंपनी के कमजोर भविष्य के दृष्टिकोण ने पानी फेर दिया। टेनेबल ने तीसरी तिमाही (Q3) के लिए लगभग $271.5 मिलियन के राजस्व का अनुमान लगाया है, जो कि वॉल स्ट्रीट के लगभग $275 मिलियन के अनुमान से काफी कम है। भविष्य के राजस्व को लेकर इस निराशाजनक गाइडेंस ने निवेशकों की धारणा को नकारात्मक रूप से प्रभावित किया।
एनालिस्ट की प्रतिक्रिया और बाजार का प्रभाव
कंपनी की चिंताओं को बढ़ाते हुए, निवेश फर्म पाइपर सैंडलर (Piper Sandler) ने टेनेबल के स्टॉक पर अपनी रेटिंग को 'ओवरवेट' से घटाकर 'न्यूट्रल' कर दिया और अपने प्राइस टारगेट को $35 से घटाकर $30 कर दिया।
 Ad
पाइपर सैंडलर ने कुछ प्रमुख चिंताओं पर प्रकाश डाला:
- Q2 में सब्सक्रिप्शन ग्रोथ 8.9% रही, जो तिमाही-दर-तिमाही 140 बेसिस पॉइंट्स और साल-दर-साल 270 बेसिस पॉइंट्स कम थी।
- फर्म का मानना है कि कंपनी अब उच्च-एकल-अंकीय वृद्धि (high-single-digit growth) के दौर में स्थिर हो गई है, जिसमें तेजी के कोई स्पष्ट संकेत नहीं दिख रहे हैं।
हालांकि, अन्य विश्लेषक फर्मों की राय बंटी हुई थी। नीधम (Needham) ने अपनी 'बाय' रेटिंग बरकरार रखी और प्राइस टारगेट बढ़ाकर $36 कर दिया, जबकि स्टिफ़ेल (Stifel) ने 'होल्ड' रेटिंग के साथ $31 का नया टारगेट दिया। यह गिरावट पूरी तरह से कंपनी-विशिष्ट चिंताओं के कारण थी, क्योंकि S&P 500 और Nasdaq जैसे प्रमुख बाजार सूचकांक उस दिन बढ़त में थे।
निवेशकों के लिए इसका क्या मतलब है
टेनेबल के मामले से यह स्पष्ट होता है कि निवेशक पिछली तिमाही के प्रदर्शन से ज्यादा कंपनी के भविष्य के विकास की संभावनाओं पर ध्यान केंद्रित करते हैं। भले ही Q2 के नतीजे अच्छे थे, लेकिन सब्सक्रिप्शन ग्रोथ में लगातार गिरावट और कमजोर राजस्व पूर्वानुमान ने यह संकेत दिया कि कंपनी की विकास दर धीमी हो रही है। एक प्रमुख एनालिस्ट द्वारा डाउनग्रेड ने इस बिकवाली के दबाव को और बढ़ा दिया, जिससे स्टॉक अपने हाल के हफ्तों के निचले स्तर पर आ गया।