
Story
エノバ株が時間外で17.5%急落、銀行買収計画の撤回を嫌気
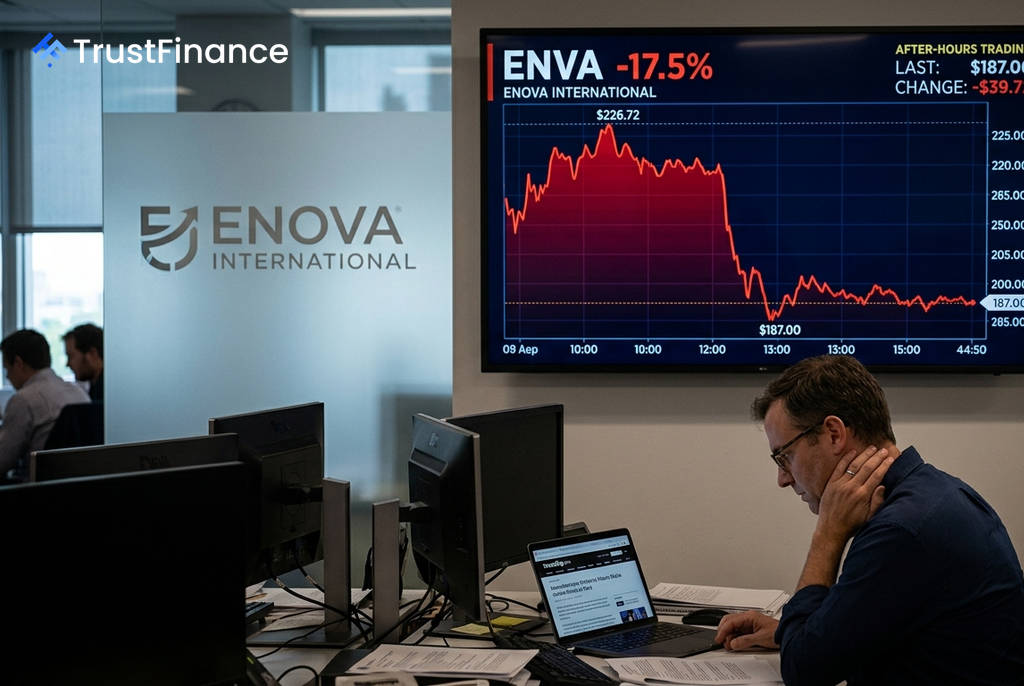
金融サービス企業のエノバ・インターナショナル(ENVA)の株価は、同行がグラスホッパー・バンコープの買収計画を撤回したことを発表した後、時間外取引で17.5%急落した。この買収は、伝統的な銀行業務への進出を目指す同社の成長戦略の要と見なされていた。
買収計画の撤回と背景
エノバは、通貨監督庁(OCC)および連邦準備制度理事会(FRB)に提出していた買収申請を取り下げ、事実上、取引を終了させたと明らかにした。この買収は、エノバにとって銀行免許を取得し、より低コストの預金による資金調達を可能にし、顧客基盤を拡大するための重要な布石であった。
スティーブ・カニンガム最高経営責任者(CEO)は、この決定について、非銀行組織が認可銀行になるための明確な基準が存在しないことや、規制プロセスが「政治的影響を受けやすい」ことを理由に挙げた。同氏は、成功の見通しが不透明なまま計画を追求することは正当化できないと説明した。
市場の反応と今後の戦略
この発表を受け、エノバ株は通常取引の終値226.72ドルから、時間外取引で187ドルまで下落した。この日のS&P 500指数が0.1%高とほぼ横ばいであったことからも、今回の株価急落は同社固有の要因によるものであることがわかる。
 Ad
投資家は、重要な成長戦略が頓挫したことを受け、同社の長期的な成長プレミアムを再評価している。戦略的な後退を相殺するため、エノバは買収のために確保していた資金を株主還元に充て、自社株買いプログラムを加速させる計画を発表した。
業績見通しは維持
戦略的な打撃にもかかわらず、エノバは投資家心理の安定化を図るため、2026年通期および第3四半期の業績見通しを再確認した。同社は以下の見通しを維持している。
- 2026年通期売上高成長率: 20%~25%
- 2026年通期調整後EPS成長率: 30%~35%
- 第3四半期売上高成長率: 約25%(前年同期比)
- 第3四半期EPS成長率: 約30%(前年同期比)
しかし、市場の反応は、中核事業の堅調さよりも、銀行免許取得による成長機会の喪失という戦略的損失の大きさを反映したものとなった。