
Story
デュオリンゴ株が急伸、エバーコアISIの投資判断引き上げを好感
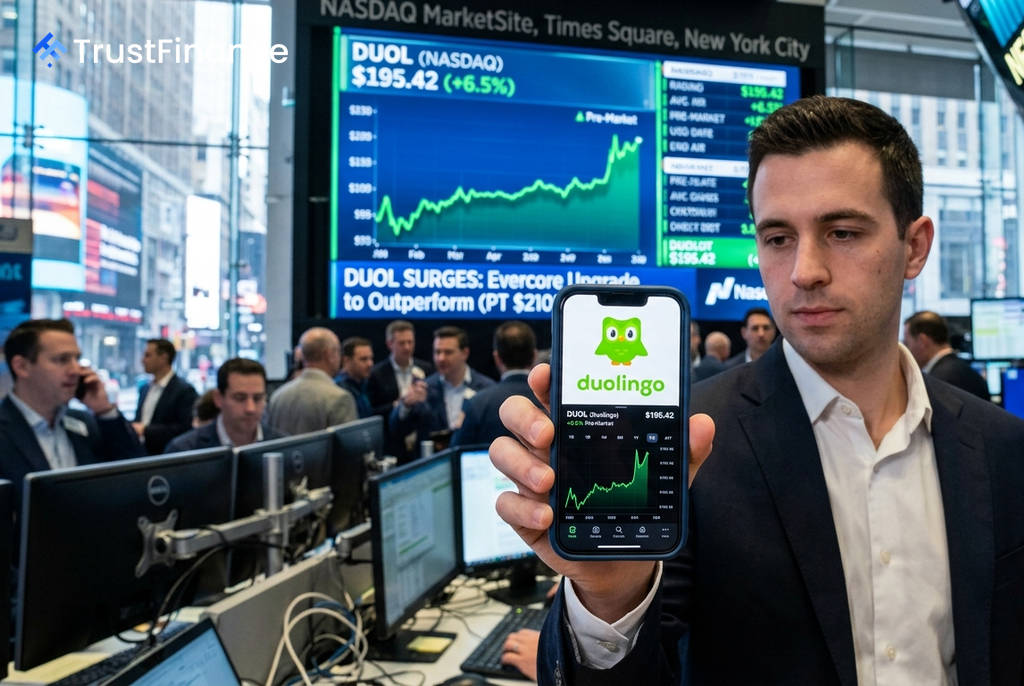
語学学習アプリを手掛けるデュオリンゴ(NASDAQ: DUOL)の株価が、火曜日の時間外取引で6.5%急伸した。投資会社エバーコアISIが、同社の投資判断を「インライン」から「アウトパフォーム」へ引き上げたことが主な要因である。
エバーコアISI、目標株価を210ドルに設定
エバーコアISIのアナリスト、マーク・マハニー氏は、デュオリンゴの目標株価を210ドルに設定した。これは40%以上の上昇余地を示唆する水準となる。同氏は格上げの理由として、独自の調査、製品改善の分析、日次アクティブユーザー数(DAU)の動向などを挙げている。
マハニー氏は、デュオリンゴの現状を2022年のネットフリックスの回復劇になぞらえた。当時のネットフリックスは株価が70%下落した後、製品変更が業績の抜本的な改善と株価の回復につながったと指摘。デュオリンゴのバリュエーションや事業規模は当時のネットフリックスほど魅力的ではないとしつつも、全体的な構図には類似点があると分析している。また、同氏はデュオリンゴの2027年および2028年の1株当たり利益(EPS)予想を、市場コンセンサスをそれぞれ10%、25%上回る水準へと大幅に引き上げた。
 Ad
他社も追随、DAUの力強い伸びを評価
他の証券会社からも強気な見方が示されている。DAデビッドソンのアナリスト、ワイアット・スワンソン氏は、デュオリンゴの投資判断を「買い」で維持し、目標株価を160ドルから175ドルに引き上げた。
同社の分析によると、17万人以上の既存ユーザーを対象としたデータ追跡で、週次のDAU成長率が引き続き力強さを増していることが確認されたという。特に8月の最終週は6月初旬以来の力強い週次成長を記録した。このデータに基づき、第3四半期のDAUは前年同期比で25.6%~27.6%の成長を遂げる可能性があると予測している。こうしたアナリストによる相次ぐ高評価は、同社のユーザー基盤の拡大が収益成長に直結するとの市場の期待を反映している。