
Story
クラリアント株が急騰、訴訟リスク後退と好決算を好感
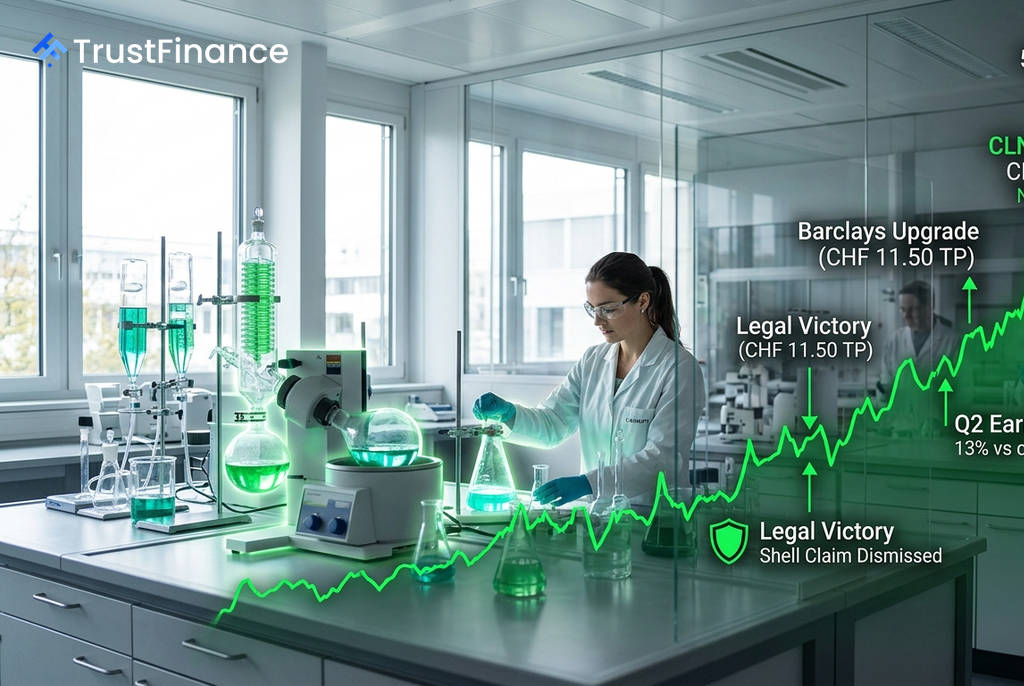
スイスの特殊化学品大手クラリアント(CLN)の株価が急騰し、一時9.70スイスフランの52週来高値を付けた。大規模な訴訟リスクの後退、市場予想を上回る好決算、そして大手証券会社による投資判断の引き上げという3つの好材料が重なり、投資家の買いを誘った。
訴訟リスクの解消と好調な業績
株価上昇の最大のきっかけは、法的な不透明感の払拭だ。Investing.comが報じたところによると、アムステルダム地方裁判所は7月29日、シェルが提起していた約10億ユーロ規模の損害賠償請求を棄却した。この判決により、クラリアントの重大な訴訟リスクが大幅に軽減されたと市場は評価している。
同時に発表された2026年第2四半期決算も、強気な見方を裏付けた。
- 調整後EBITDA(利払い・税・償却前利益)は1億7100万スイスフランとなり、アナリストのコンセンサス予想(1億5200万スイスフラン)を約13%上回った。
- 売上高も9億4100万スイスフランと、予想の9億1500万スイスフランを上回った。
- フリーキャッシュフローのコンバージョン率は52%に達し、経営陣が目標としていた40%を大きく超えた。
さらに同社は、コスト削減目標を従来の8000万スイスフランから1億スイスフランに引き上げ、経営規律の強化を印象付けた。
大手証券会社による格上げも追い風に
 Ad
この動きを受け、バークレイズはクラリアントの投資判断を「イコールウエート」から「オーバーウエート」に引き上げ、目標株価も8.00スイスフランから11.50スイスフランへと大幅に上方修正した。同行は格上げの理由として、訴訟での勝訴を挙げている。
クラリアント経営陣は、中東情勢の混乱による触媒部門への逆風が続く中でも、2026年通期のガイダンス(現地通貨ベースで売上高がほぼ横ばい、EBITDAマージン約18%)を再確認した。これも投資家の安心感につながった。
テクニカル要因と市場環境
今回の株価上昇には、テクニカルな側面もある。7月中旬にモルガン・スタンレーが投資判断を「アンダーウエート」に引き下げて以降、同社株は圧力を受けていた。そのため、本日の上昇には、こうした弱気ポジションの解消や空売りの買い戻しが含まれているとみられる。
訴訟リスクの解消、2桁台の増益、コスト削減目標の引き上げ、そして注目度の高いアナリストによる格上げといった複数の要因が同時に発生したことで、投資家はクラリアントの短期的な見通しを再評価し、株価を過去1年で最も高い水準へと押し上げた。