
Story
バーリントン株が下落、予想上回るEPSも売上高未達と戦略的再投資が重し
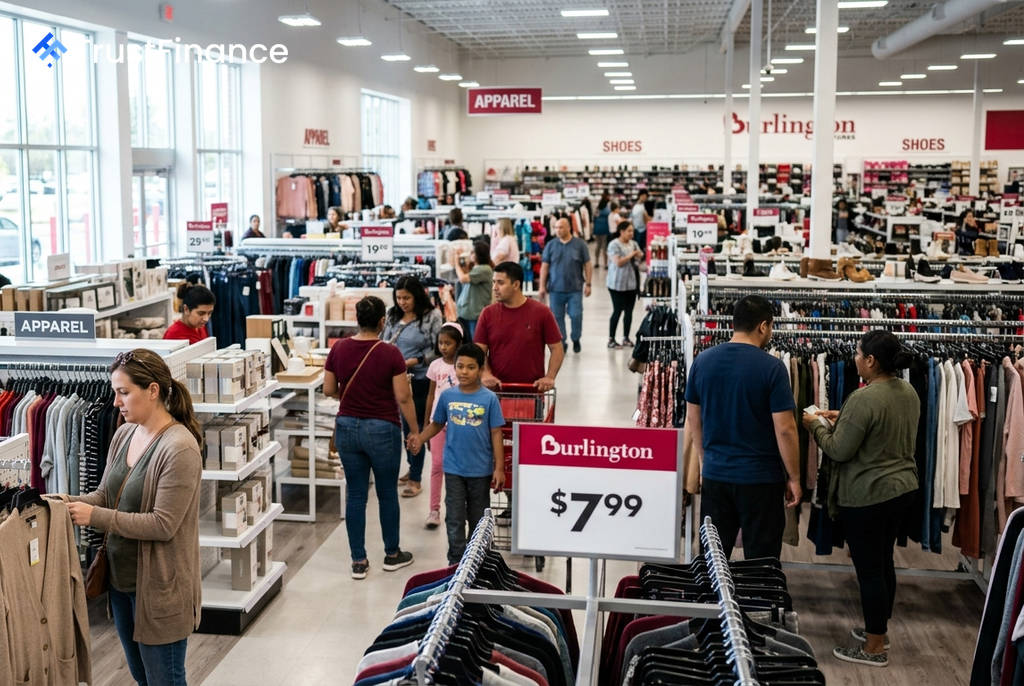
米ディスカウント小売大手バーリントン・ストアーズ(BURL)が8月27日の市場取引開始前に発表した2026年度第2四半期決算は、1株当たり利益(EPS)が市場予想を上回ったにもかかわらず、売上高の未達と短期的な利益率を犠牲にする戦略が嫌気され、同社株は6.04%安の295.02ドルで取引を終えた。
予想を上回る利益と失望を誘った売上高
第2四半期の調整後EPSは2.37ドルと、市場予想の2.17ドルを上回り、前年同期比で38%増と好調だった。しかし、売上高は30億ドルにとどまり、市場予想の30億2000万ドルにわずかに届かなかった。この2000万ドルの差が、需要の鈍化懸念を招いた。
市場が特に注目したのは以下の点である。
- 売上高の未達: アナリスト予想をわずかに下回り、トップラインの勢いに疑問符がついた。
- 既存店売上高の減速: 既存店売上高の伸び率が前年同期の5%から2%に鈍化した。
- 関税還付金の再投資: 同社は5500万ドル(1株当たり0.64ドル相当)の関税還付金を得たが、これを利益として計上せず、第3四半期と第4四半期に分けて商品の値下げ原資として顧客に還元する方針を決定。これにより通期の利益への影響は中立となるものの、短期的なマージン圧迫が懸念された。
経営陣が示した成長戦略
 Ad
決算説明会で経営陣は、投資家の懸念事項に回答した。ホーム関連事業は2025年後半の品揃え見直しを経て「有望な成長」を見せており、在庫構成も改善していると説明。また、過去12ヶ月間で178店舗を新規出店(純増149店舗)し、2028年までに1,500店舗以上を目指す拡大計画が構造的な成長エンジンであると強調した。
経営陣は、低所得者層の消費動向について「慎重ながらも底堅い」との見方を示した。ガソリン価格の上昇などの逆風はあるものの、オフプライスという業態の価値提案が顧客を引きつけていると分析。また、営業利益率が100ベーシスポイント改善したことは、優れた事業運営の結果であり、持続可能であるとの自信を示した。
通期見通し引き上げと第3四半期の課題
バーリントンは2026年度通期の業績見通しを引き上げた。総売上高成長率を10%~11%、調整後EPSを11.77ドル~11.97ドルとする新たなガイダンスを提示した。
しかし、前述の関税還付金の再投資が影響し、第3四半期の見通しは慎重なものとなった。EPSは1.60ドル~1.70ドルと、前年同期の1.80ドルから減少する見込み。営業利益率も60~80ベーシスポイントの低下が予想されており、同社が短期的な利益率よりも市場シェアの獲得を優先する姿勢を明確にした形だ。