
Story
AppLovin株:パイパー・サンドラーが格下げ、上場以来初のガイダンス未達で
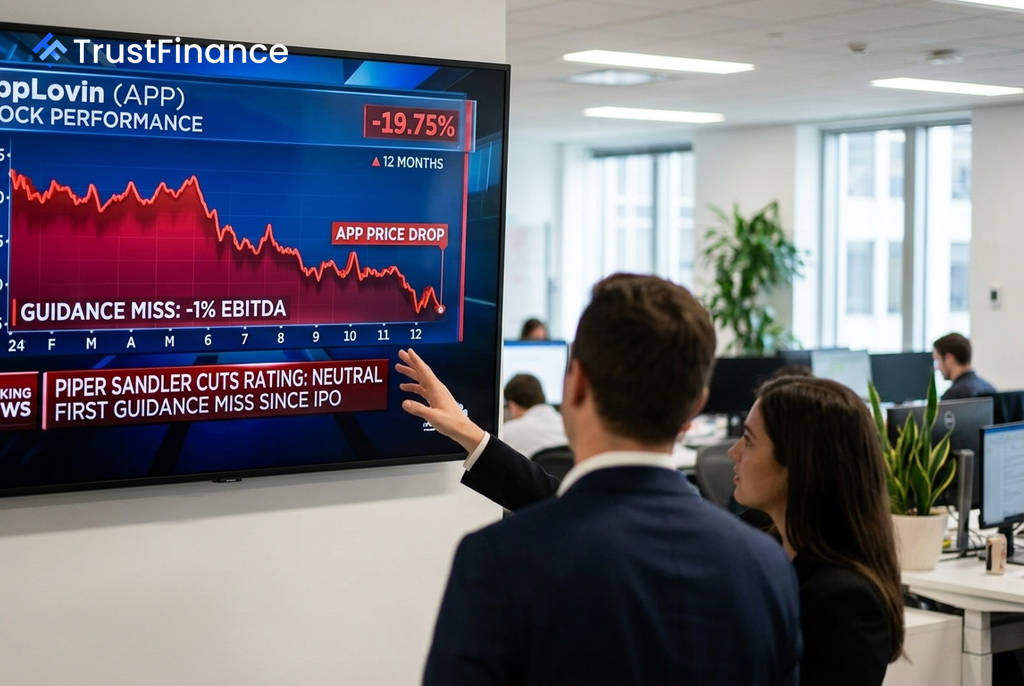
投資銀行のパイパー・サンドラーは、モバイル広告技術企業AppLovin(NASDAQ: APP)の投資判断を「中立」に引き下げ、今後の見通しが「より複雑になった」と指摘した。同社が発表した第2四半期決算が、新規株式公開(IPO)以来初めて会社ガイダンスに届かなかったことが背景にある。
格下げの背景
パイパー・サンドラーのアナリスト、ジェームス・キャラハン氏は、AppLovinの第2四半期の業績がガイダンスの中間値を下回った点を指摘した。
- 売上高: ガイダンス中間値を30ベーシスポイント下回る
- EBITDA: ガイダンス中間値を100ベーシスポイント下回る
AppLovinの経営陣は、この未達についてAIモデルの改善タイミングによるもので、第3四半期には回復するとの見方を示した。しかし、パイパー・サンドラーは「市場の期待に応えるためには、今後より大規模または頻繁なモデル改善が必要になる可能性がある」との懸念を表明している。
アナリストの懸念
 Ad
同社は、モデル改善の必要性が、同四半期に見られた計算コストの上昇や、新しいモデルアーキテクチャ構築への投資の背景にあると分析。キャラハン氏は、過去の四半期では小規模なモデル改善で十分だったが、「今後もそれで十分かは不透明だ」と述べた。
レポートでは、「AppLovinが市場の期待に沿ったモデル強化を推進する能力に疑問を抱いたのは今回が初めて」と記されており、アナリストの信頼に変化が生じたことを示唆している。また、eコマース事業に関するメッセージがまちまちであることも、新規投資家を惹きつける上での逆風になる可能性があると指摘された。
業績予想と目標株価の修正
これらの懸念を反映し、パイパー・サンドラーはAppLovinの業績予想を下方修正した。2027年度の売上高予想を2%、EBITDA予想を3%それぞれ引き下げた。
これに伴い、目標株価は従来の665ドルから385ドルへと大幅に引き下げられた。この新しい目標株価は、2027年度のGAAPベースの1株当たり利益(EPS)予想19.29ドルに対し、約20倍の株価収益率(PER)を適用して算出されている。パイパー・サンドラーは、AppLovinの経営陣や市場での地位を評価しつつも、「今後の業績の上振れについては、答えよりも疑問の方が多い」として、より慎重な姿勢に転じている。