
Story
Saham AppLovin Anjlok, Piper Sandler Pangkas Peringkat Setelah Gagal Capai Panduan
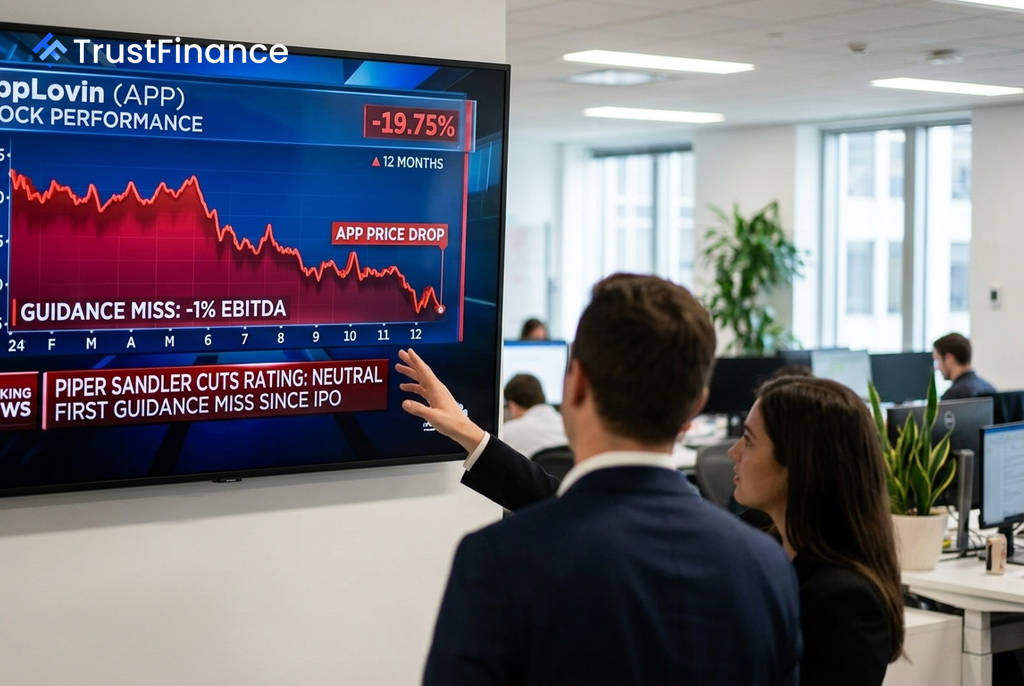
Piper Sandler telah menurunkan peringkat saham AppLovin (APP) menjadi Netral dan memangkas target harganya secara signifikan. Langkah ini diambil setelah perusahaan teknologi tersebut melaporkan hasil kuartal kedua yang untuk pertama kalinya sejak penawaran umum perdana (IPO) tidak mencapai panduan yang telah ditetapkan.
Alasan di Balik Penurunan Peringkat
Keputusan ini dipicu oleh laporan keuangan kuartal kedua AppLovin, di mana perusahaan sedikit meleset dari titik tengah panduan pendapatannya sebesar 30 basis poin dan panduan EBITDA sebesar 100 basis poin. Menurut analis Piper Sandler, James Callahan, ini adalah kegagalan pertama perusahaan dalam mencapai panduan sejak melantai di bursa.
Manajemen AppLovin mengaitkan kegagalan ini dengan waktu implementasi perbaikan model, yang diklaim akan berbalik pada kuartal ketiga. Namun, Piper Sandler menyuarakan kekhawatiran bahwa insiden ini menandakan "frekuensi atau besarnya peningkatan model yang diarahkan mungkin perlu lebih besar di masa mendatang untuk memenuhi ekspektasi pasar."
Implikasi dan Prospek ke Depan
Analis menyoroti bahwa ini adalah "pertama kalinya kami mempertanyakan kemampuan APP untuk mendorong peningkatan model sejalan dengan ekspektasi pasar." Kekhawatiran ini didukung oleh beberapa faktor, termasuk:
 Ad
- Peningkatan biaya komputasi selama kuartal tersebut.
- Investasi perusahaan dalam membangun arsitektur model baru.
- Ketidakpastian apakah perbaikan model berskala kecil yang sebelumnya cukup, akan memadai di masa depan.
Piper Sandler menyatakan bahwa meskipun mereka tetap terkesan dengan manajemen dan posisi pasar perusahaan, kini mereka memiliki "lebih banyak pertanyaan daripada jawaban" mengenai kemampuan AppLovin untuk secara konsisten melampaui estimasi dan menaikkan panduan.
Perubahan Proyeksi dan Target Harga
Sebagai konsekuensi dari analisis ini, Piper Sandler memangkas target harga untuk saham AppLovin secara drastis dari $665 menjadi $385. Target baru ini didasarkan pada valuasi sekitar 20 kali estimasi laba per saham (EPS) GAAP 2027 sebesar $19,29.
Firma tersebut juga menurunkan proyeksi pendapatan dan EBITDA untuk tahun fiskal 2027 masing-masing sebesar 2% dan 3%. Selain itu, pesan e-commerce yang beragam dari perusahaan juga ditandai sebagai potensi hambatan untuk menarik investor baru.