
Story
Imbal Hasil Obligasi Jepang Tembus 3%, Pemerintah Janjikan Dialog Pasar
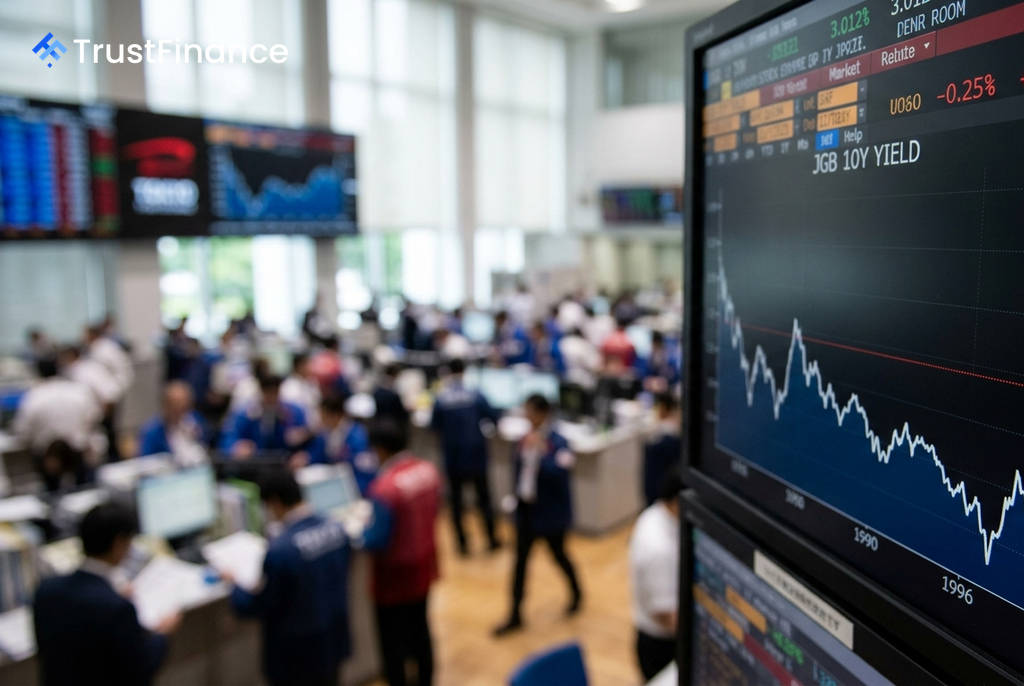
Imbal hasil (yield) obligasi pemerintah Jepang (JGB) bertenor 10 tahun yang menjadi acuan melonjak melampaui 3% pada hari Selasa, sebuah level tertinggi yang tidak pernah terlihat sejak September 1996. Menanggapi lonjakan ini, pemerintah Jepang berjanji akan menjaga komunikasi yang erat dengan para pelaku pasar.
Respons Pemerintah
Menteri Keuangan Jepang, Satsuki Katayama, menyatakan pada hari Selasa bahwa pemerintah akan mempertahankan komunikasi yang erat dengan pasar. Ia menekankan bahwa Jepang akan terus berupaya untuk secara bersamaan mencapai pertumbuhan yang kuat dan keberlanjutan fiskal.
Pernyataan tersebut, seperti dilaporkan oleh Investing.com, disampaikan di sela-sela pertemuan para pemimpin keuangan G20 di Asheville, North Carolina. Langkah ini merupakan upaya untuk menenangkan pasar setelah imbal hasil obligasi acuan mencapai level psikologis yang penting.
Pemicu Kenaikan Imbal Hasil
Kenaikan imbal hasil JGB didorong oleh beberapa faktor yang meningkatkan kekhawatiran investor. Faktor-faktor utama tersebut antara lain:
 Ad
- Kekhawatiran Inflasi: Investor semakin cemas terhadap tekanan inflasi yang persisten.
- Kesehatan Fiskal: Rencana belanja yang diajukan oleh Perdana Menteri Sanae Takaichi untuk meningkatkan investasi dan mengurangi dampak kenaikan biaya hidup telah menimbulkan kekhawatiran tentang kesehatan fiskal Jepang yang sudah terbebani utang besar.
- Tekanan pada Bank Sentral: Terdapat tekanan yang meningkat pada bank sentral Jepang untuk menaikkan suku bunga lebih cepat dari perkiraan sebelumnya.
Implikasi bagi Pasar
Bagi investor, kenaikan imbal hasil obligasi ini merupakan sinyal penting. Hal ini secara langsung meningkatkan biaya pendanaan bagi pemerintah Jepang untuk membiayai utang publiknya yang sangat besar.
Perkembangan ini juga dapat menambah tekanan pada Bank of Japan untuk mempertimbangkan kembali kebijakan moneter ultra-longgarnya. Investor akan terus memantau setiap sinyal kebijakan dari pemerintah dan bank sentral sebagai respons terhadap dinamika pasar obligasi yang berubah cepat.