
Story
UBS Pangkas Rekomendasi DiaSorin Jadi 'Jual' di Tengah Ancaman Kompetisi dari Roche
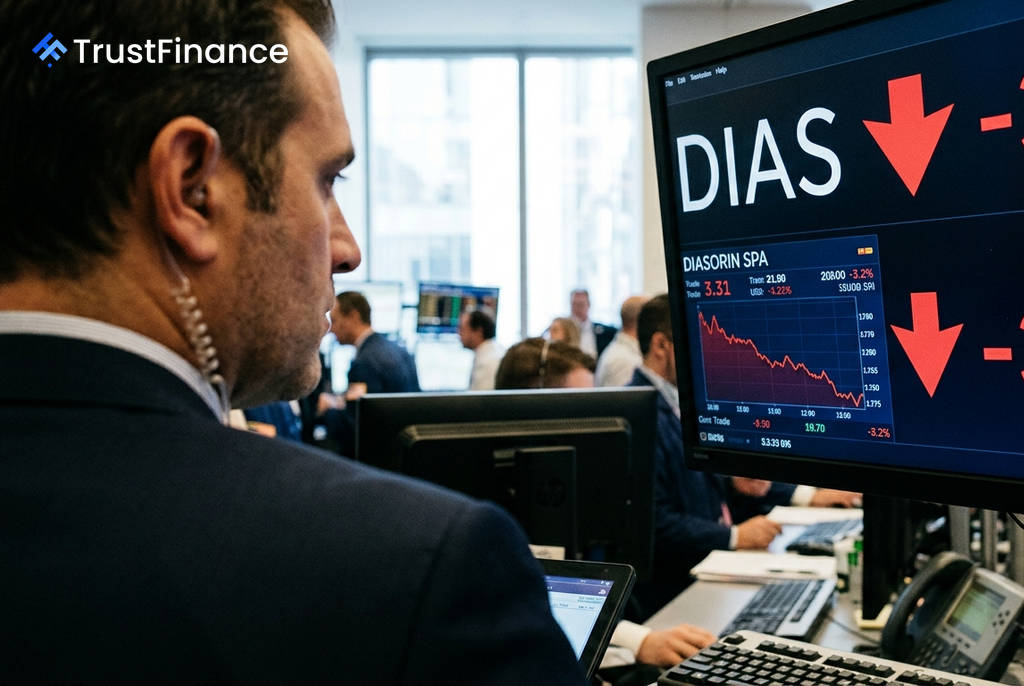
UBS telah menurunkan peringkat saham perusahaan bioteknologi DiaSorin SpA menjadi "Jual" dari sebelumnya "Netral", dan memangkas target harganya menjadi €55 dari €66. Langkah ini didasari oleh pandangan bahwa ekspektasi pasar terhadap pertumbuhan perusahaan telah melampaui realitas kompetitif yang ada, terutama akibat meningkatnya persaingan dari Roche.
Analis di UBS menyatakan bahwa target harga baru tersebut menyiratkan potensi penurunan sekitar 25% dari harga penutupan sebelumnya. Akibat pemangkasan ini, saham DiaSorin tercatat turun 3,2% dalam perdagangan. UBS kini memproyeksikan laba sebelum bunga dan pajak (EBIT) DiaSorin akan berada 4%-6% di bawah estimasi konsensus pasar untuk tahun-tahun mendatang.
Prospek Pertumbuhan Terancam Persaingan
Kekhawatiran utama UBS berpusat pada dua divisi inti DiaSorin yang menghadapi tantangan berat.
- Imunodiagnostik: Divisi yang menyumbang sekitar 70% dari pendapatan ini diperkirakan hanya akan tumbuh pada tingkat pertumbuhan tahunan majemuk (CAGR) 4% hingga 2030. Angka ini berada di batas bawah panduan manajemen dan di bawah konsensus pasar sebesar 5,5%, disebabkan oleh "peningkatan persaingan yang material" dari Roche dalam pengujian tuberkulosis laten dan penyakit Lyme, serta tekanan berkelanjutan di pasar Tiongkok.
- Diagnostik Molekuler: Untuk divisi yang berkontribusi sekitar 20% dari pendapatan, UBS memodelkan CAGR 8%, jauh di bawah ekspektasi konsensus yang berada di level belasan persen. UBS menilai platform baru Liaison Nes akan kesulitan merebut pangsa pasar yang signifikan, dan memproyeksikan platform tersebut hanya akan menangkap sekitar 15% dari permintaan pasar tambahan, bukan 50% yang diperlukan untuk memenuhi target manajemen.
 Ad
Valuasi Dianggap Terlalu Mahal
Selain prospek pertumbuhan yang lebih rendah, UBS juga menyoroti valuasi saham DiaSorin yang dinilai sudah terlalu tinggi. Saham tersebut saat ini diperdagangkan dengan premium rasio harga terhadap laba (P/E) sekitar 15% dibandingkan dengan perusahaan sejenisnya, Biomerieux, dan premium 8% terhadap sektor medtech Eropa secara umum.
Menurut UBS, premium valuasi ini tidak dapat dibenarkan mengingat adanya "risiko yang muncul" terhadap prospek perusahaan. Pemangkasan target harga menjadi €55 didasarkan pada valuasi *discounted cash flow* (DCF) yang mempertimbangkan estimasi EBIT yang lebih rendah dan asumsi margin terminal yang lebih konservatif.