
Story
रोश से बढ़ती प्रतिस्पर्धा के कारण UBS ने डायसोरिन की रेटिंग घटाई, लक्ष्य मूल्य में कटौती
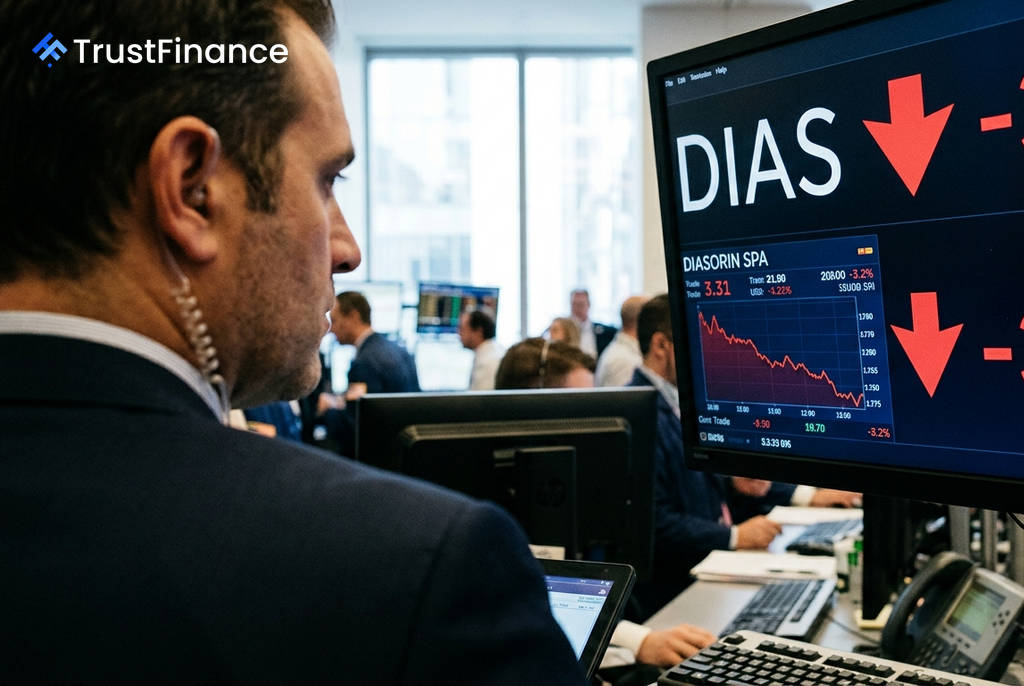
यूबीएस ने बायोटेक कंपनी डायसोरिन SpA की रेटिंग को "न्यूट्रल" से घटाकर "बेचें" (Sell) कर दिया है और इसके लक्ष्य मूल्य में भी भारी कटौती की है। ब्रोकरेज ने प्रमुख प्रतिद्वंद्वी रोश (Roche) से बढ़ती प्रतिस्पर्धा और कंपनी के विकास के दृष्टिकोण से जुड़ी चुनौतियों का हवाला दिया है।
रेटिंग और लक्ष्य मूल्य का विवरण
यूबीएस ने अपनी नवीनतम रिपोर्ट में डायसोरिन के लिए अपने मूल्य लक्ष्य (price target) को €66 से घटाकर €55 कर दिया है। यह नया लक्ष्य 11 अगस्त के €76.58 के बंद भाव की तुलना में लगभग 25% की संभावित गिरावट का संकेत देता है। इस डाउनग्रेड की खबर के बाद, कंपनी के शेयरों में शुरुआती कारोबार में 3.2% की गिरावट दर्ज की गई।
प्रतिस्पर्धा और विकास संबंधी चिंताएं
यूबीएस के अनुसार, डायसोरिन के लिए बाजार से बेहतर वृद्धि की उम्मीदें "प्रतिस्पर्धी वास्तविकता से आगे निकल गई हैं"। ब्रोकरेज ने दो प्रमुख क्षेत्रों में चिंताओं को उजागर किया है:
 Ad
- इम्यूनोडायग्नोस्टिक्स: यह खंड डायसोरिन के राजस्व का लगभग 70% हिस्सा है। यूबीएस का अनुमान है कि यह 2030 तक 4% की चक्रवृद्धि वार्षिक वृद्धि दर (CAGR) से बढ़ेगा, जो प्रबंधन के गाइडेंस और बाजार की आम सहमति के लगभग 5.5% के अनुमान से कम है। इसका मुख्य कारण लेटेंट ट्यूबरकुलोसिस (latent TB) और लाइम रोग (Lyme disease) की टेस्टिंग में रोश से "भौतिक रूप से प्रतिस्पर्धा में वृद्धि" है।
- मॉलिक्यूलर डायग्नोस्टिक्स: राजस्व के लगभग 20% वाले इस खंड के लिए, यूबीएस ने 8% CAGR का अनुमान लगाया है, जबकि बाजार को दहाई अंकों की शुरुआत में वृद्धि की उम्मीद है। यूबीएस का मानना है कि कंपनी के नए लियाज़ोन नेस (Liaison Nes) प्लेटफॉर्म के लिए प्रबंधन के लक्ष्यों को पूरा करने हेतु 2030 तक बाजार की लगभग 50% वृद्धिशील मांग पर कब्जा करना होगा, जो पांच-खिलाड़ियों वाले बाजार में "चुनौतीपूर्ण" है।
वित्तीय अनुमान और मूल्यांकन
इन चिंताओं के परिणामस्वरूप, यूबीएस के EBIT (ब्याज और कर पूर्व आय) अनुमान 2026 और उसके बाद के वर्षों के लिए बाजार की आम सहमति से 4%-6% कम हैं। ब्रोकरेज ने चीन में परीक्षण-शुल्क नीति के कारण कीमतों में अधिक गिरावट जैसी अन्य चुनौतियों का भी उल्लेख किया है, जो समूह के विकास को और प्रभावित कर सकती हैं।
मूल्यांकन के मोर्चे पर भी यूबीएस ने सतर्कता व्यक्त की है। रिपोर्ट में कहा गया है कि डायसोरिन अपनी समकक्ष कंपनी बायोमेरिएक्स (Biomerieux) और यूरोपीय मेडटेक क्षेत्र की तुलना में प्रीमियम पर कारोबार कर रहा है। यूबीएस का मानना है कि उभरते जोखिमों को देखते हुए यह प्रीमियम उचित नहीं है।