
Story
Axon के तिमाही नतीजे: ऊंचे मूल्यांकन और विकास की उम्मीदों के बीच टकराव
Summary
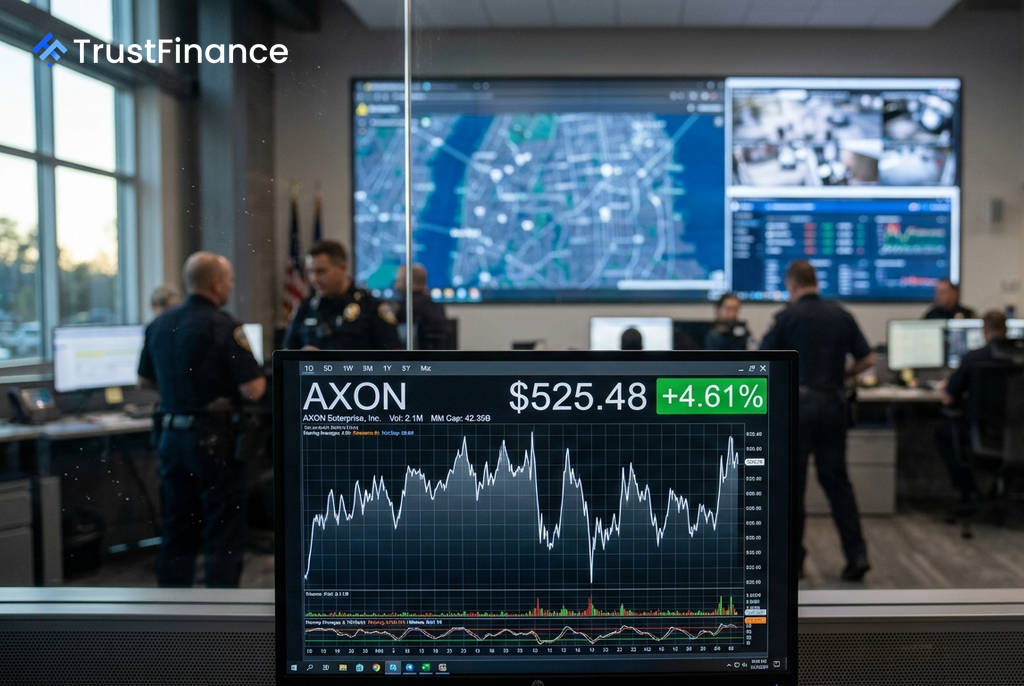
5 अगस्त को आने वाले Axon Enterprise के नतीजों से पहले, निवेशक कंपनी के लगातार दमदार प्रदर्शन और उसके बहुत ऊंचे मूल्यांकन के बीच संतुलन साध रहे हैं। यह रिपोर्ट शेयर की भविष्य की दिशा तय कर सकती है।
सार्वजनिक सुरक्षा प्रौद्योगिकी कंपनी Axon Enterprise (AXON) 5 अगस्त को बाजार बंद होने के बाद अपनी तिमाही नतीजों की घोषणा करने वाली है। निवेशकों की नजर इस बात पर है कि क्या कंपनी अपने दमदार विकास को जारी रख पाएगी, क्योंकि इसके शेयर का मूल्यांकन बहुत ऊंचे स्तर पर बना हुआ है।
विश्लेषकों की आम सहमति के अनुसार, कंपनी से लगभग 30% की सालाना वृद्धि के साथ $876.46 मिलियन का राजस्व और $1.83 प्रति शेयर आय (EPS) दर्ज करने की उम्मीद है। पिछले तीन महीनों में शेयर में 29% से अधिक की तेजी के बावजूद, यह अभी भी अपने 52-सप्ताह के उच्चतम स्तर से लगभग 41% नीचे कारोबार कर रहा है।
तेजी का नजरिया (बुल केस)
Axon के पक्ष में सबसे मजबूत तर्क इसका लगातार उम्मीदों से बेहतर प्रदर्शन करने का रिकॉर्ड है। कंपनी ने पिछली चार तिमाहियों में लगातार राजस्व अनुमानों को पार किया है, जो प्रबंधन की 'कम वादा करो और ज्यादा पूरा करो' की रणनीति को दर्शाता है।
- पिछला प्रदर्शन: Q4 2025 में, कंपनी का EPS अनुमान से 34% अधिक था, जिसके कारण शेयर में एक ही दिन में 22.85% की भारी उछाल आई।
- विश्लेषकों का विश्वास: TD Cowen ने हाल ही में अपनी 'Buy' रेटिंग को दोहराया है और $825 का लक्ष्य मूल्य दिया है, उन्हें उम्मीद है कि कंपनी राजस्व में 32% की वृद्धि दर्ज करेगी और पूरे साल के लिए अपने गाइडेंस को बढ़ाएगी। इसी तरह, RBC ने इसे 'Outperform' रेटिंग दी है, जो इसके कनेक्टेड प्लेटफॉर्म और बड़े बाजार अवसर पर केंद्रित है।
कंपनी का कुल उपलब्ध बाजार (Total Addressable Market) $159 बिलियन का अनुमानित है, और एंटरप्राइज, अंतरराष्ट्रीय और सुधार गृह जैसे क्षेत्रों में विकास की अपार संभावनाएं हैं।
मंदी का नजरिया (बियर केस)
 Ad
Axon के खिलाफ सबसे बड़ी चिंता इसका बहुत ऊंचा मूल्यांकन है। 211x के P/E अनुपात पर कारोबार करते हुए, शेयर perfección के लिए मूल्यांकित है, जिसका अर्थ है कि किसी भी तरह की निराशा से बड़ी गिरावट आ सकती है।
- मूल्यांकन का जोखिम: InvestingPro के फेयर वैल्यू मॉडल भी मौजूदा कीमतों पर शेयर को 'ओवरवैल्यूड' मानते हैं। Q3 2025 में जब कंपनी का EPS अनुमान से 23% कम रहा था, तो शेयर एक ही दिन में -11.68% गिर गया था।
- विकास में मंदी: जैसे-जैसे कंपनी का आकार बढ़ता है, 30% से अधिक की राजस्व वृद्धि को बनाए रखना मुश्किल हो जाता है। विश्लेषकों का अनुमान है कि वित्त वर्ष 2027 तक विकास दर घटकर लगभग 29% हो सकती है। इसके अलावा, अगर सरकारी बजट पर कोई व्यापक आर्थिक दबाव पड़ता है, तो बिक्री चक्र लंबा हो सकता है।
निवेशकों के लिए मुख्य बातें
यह बहस इस बारे में नहीं है कि Axon एक अच्छा व्यवसाय है या नहीं, बल्कि इस बारे में है कि क्या इसकी मौजूदा शेयर कीमत में सभी सकारात्मकताएं पहले से ही शामिल हैं। पिछली चार तिमाहियों में से तीन में नतीजों के बाद शेयर में दो अंकों का उतार-चढ़ाव देखा गया है, जो इसकी अस्थिरता को दर्शाता है।
निवेशकों को कंपनी द्वारा दिए जाने वाले बुकिंग ग्रोथ गाइडेंस पर सबसे करीब से नजर रखनी चाहिए। हाल की तिमाहियों में 39% की बुकिंग वृद्धि भविष्य के राजस्व में तेजी का एक प्रमुख संकेतक रही है। यदि कंपनी 30% से ऊपर का गाइडेंस देती है, तो यह तेजी के नजरिए की पुष्टि करेगा, जबकि 25% से नीचे का कोई भी आंकड़ा निवेशकों की चिंता बढ़ा सकता है।