
Story
瑞銀:廉價食品時代告終 點名肥料與零售業為主要贏家
Text size
Background
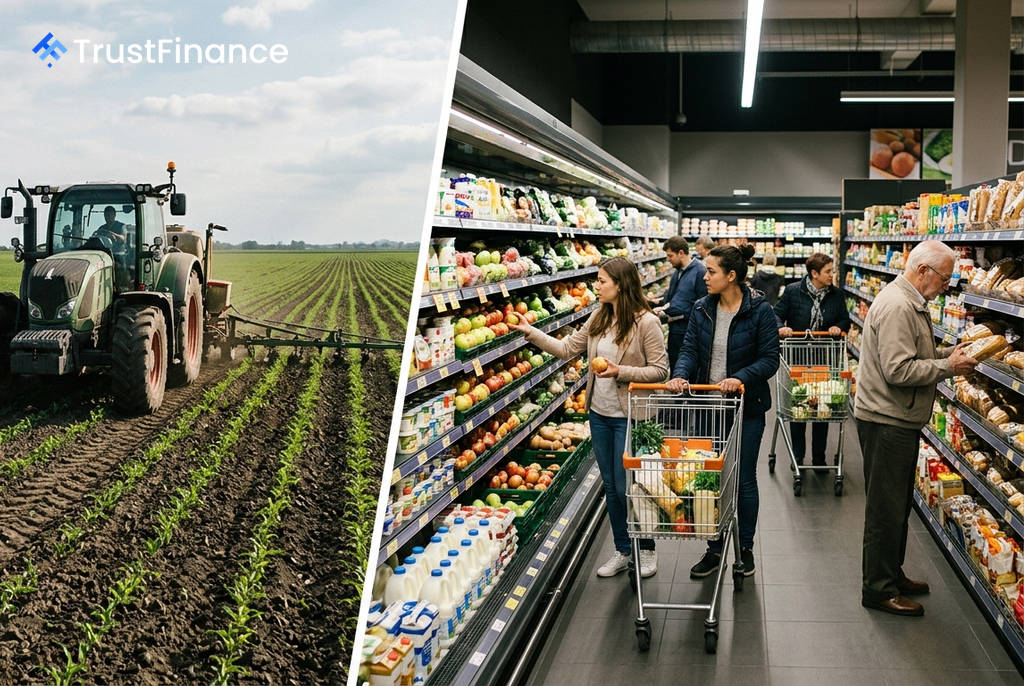
瑞銀集團(UBS)發布報告指出,全球正告別廉價食品的時代,此一結構性轉變正在重塑市場格局。分析認為,此趨勢將使資金從供應鏈中游輪動至上游的投入品生產商與下游的終端零售商,為投資人帶來新的機會與風險。
上游贏家:肥料與農化產業
瑞銀分析,位於食品成本鏈最前端的農業化學與肥料公司是此趨勢下的直接受益者。當投入成本上漲時,這些企業的營收能直接反映價格的提升。數據顯示,部分肥料股今年以來表現強勁。
- CF Industries (CF): 作為專注於氮肥的生產商,直接受惠於高漲的天然氣價格。該公司營收成長達 20%,而本益比僅 8.5 倍,企業價值倍數 (EV/EBITDA) 為 5.7 倍,在同業中估值最低。
- Nutrien (NTR): 提供更多元化的產品組合,涵蓋鉀肥、氮肥及零售業務。該公司股息殖利率為 3.3%,營收成長率為 9.1%。
- Mosaic (MOS): 專注於磷肥市場,儘管近期面臨虧損,但仍維持 3.8% 的股息殖利率,被視為一項反向投資選擇。
- K+S AG (SDFGn): 德國的鉀肥生產商,近期因肥料價格與銷量齊揚,第二季盈餘大增 60% 並上調全年財測。
下游受惠者:全球食品零售商
在供應鏈的另一端,瑞銀看好英國、歐盟、澳洲及印度的全球食品零售商。報告指出,隨著生活成本增加,消費者傾向減少外出用餐,轉而在家烹飪,並選擇價格較低的自有品牌,這對大型雜貨連鎖店有利。
 Ad
其中,歐洲零售商 Ahold Delhaize (AD) 被特別點名,其本益比為 12.4 倍,股息殖利率達 3.9%,且瑞銀預估其公允價值潛在上漲空間達 28.9%,在同類股中兼具價值與收益潛力。英國的 Tesco (TSCO) 則被視為穩健的防禦型選擇。
瑞銀示警:避開特定消費領域
與此同時,瑞銀對某些領域持謹慎態度。報告警告,投入成本通膨將擠壓美國食品、家庭個人護理及飲料品牌的利潤。此外,隨著消費者將支出優先用於食品等必需品,英國與東協的傢俱、家飾及時尚服飾等非必需性消費品類將面臨壓力。
報告也提到,儘管美國零售巨擘沃爾瑪 (Walmart, WMT) 規模龐大,但其高達 39.7 倍的本益比已反映市場的樂觀預期,因此瑞銀給予「中立」評級。整體而言,投資策略應聚焦於銷售必需品及其投入品的公司,同時避開與非必需性支出相關的產業。