
Story
銷售疲軟、財測下修,標普將棒約翰信評降至「B+」
Text size
Background
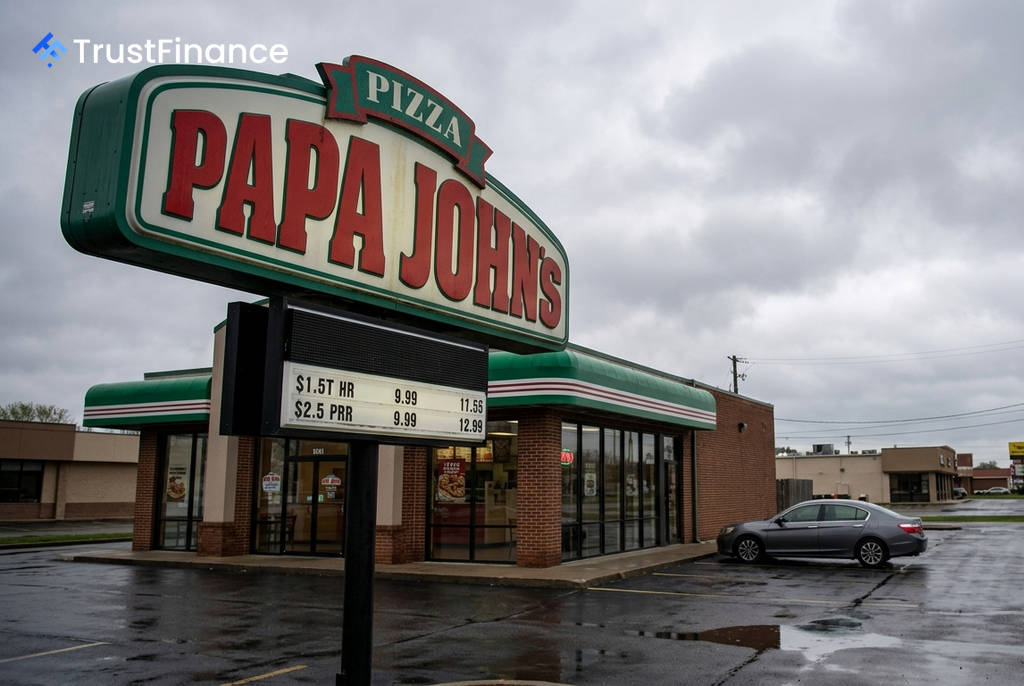
標準普爾全球評級(S&P Global Ratings)宣布,由於美國連鎖披薩品牌棒約翰(Papa John's, NASDAQ:PZZA)的營運表現弱於預期,並下修其業績指引,決定將其發行人信用評級從「BB-」下調一級至「B+」。
評級下調細節
根據標普的聲明,此次評級調整反映了棒約翰面臨的營運挑戰。除了將發行人信用評級下調至「B+」外,該公司的債項評級也從「B+」降至「B」。
儘管評級被下調,標普仍維持其展望為「穩定」(Stable),並將其高級擔保票據的回收評級維持在「5」級。此舉意味著標普預期短期內公司的財務狀況不會再有重大惡化。
營運困境與財務預測
棒約翰的銷售數據是本次評級行動的關鍵驅動因素。該公司在北美市場的同店銷售額繼第一季下滑 6.4% 後,第二季再度大幅下滑 8.3%,顯示出市場需求的持續疲軟。
 Ad
基於此趨勢,標普預測:
- 2026年全年,北美同店銷售額將下降 8%。
- 調整後的槓桿率在2027年前將持續高於 4倍,截至2026年6月28日的12個月內將升至 4.5倍。
- 調整後的EBITDA利潤率預計將在2026年觸底,降至約 10.3%,隨後在2027年回升至11.5%至12.5%的區間。
公司應對措施與展望
為應對挑戰,棒約翰已採取多項措施。公司在2026年初已確定將關閉 300家 業績不佳的門市,並在第二季追加約 3,500萬美元 用於行銷及加盟商支持,標普認為此舉對於維持競爭力至關重要。
此外,棒約翰已暫停發放季度股息,此舉每年可釋出約 6,000萬美元 的現金流,用於支持業務轉型投資。標普指出,若公司調整後的槓桿率能持續降至4.0倍以下,評級有上調的可能;反之,若持續高於5.0倍,則可能面臨進一步下調的風險。