
Story
Snowflake財報前瞻:AI變現能力與獲利前景面臨三大考驗
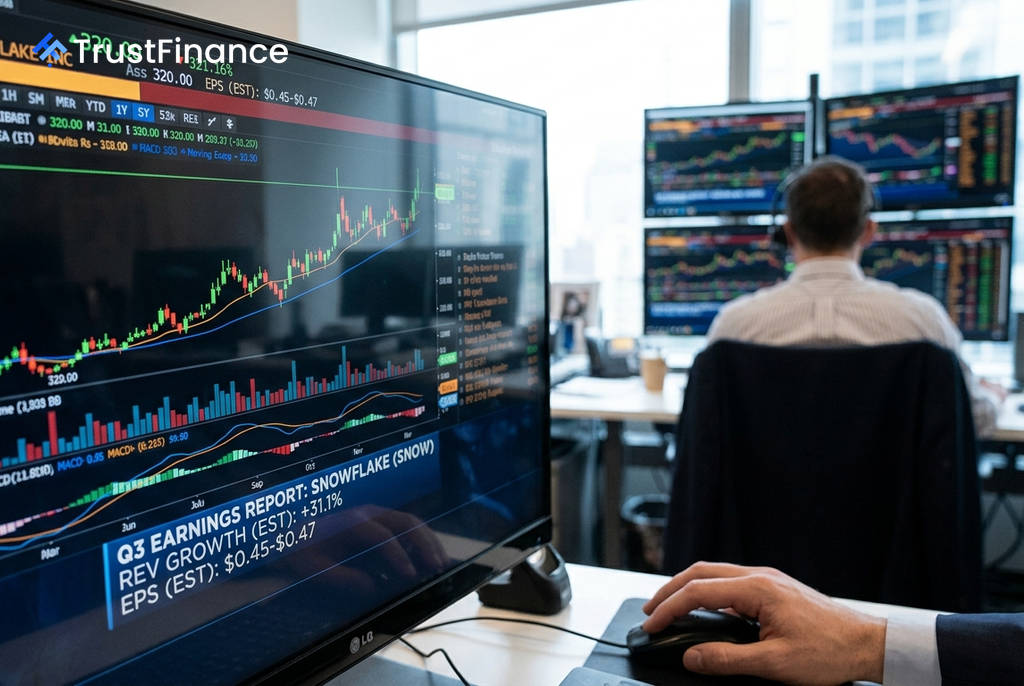
雲端數據平台 Snowflake (SNOW) 將於美東時間 9 月 2 日盤後公布最新財報,市場普遍預期其營收約為 14.8 億美元,每股盈餘 (EPS) 介於 0.45 至 0.47 美元之間。然而,對於投資人而言,真正的考驗並非營收或獲利是否超出預期,而是 Snowflake 能否證明人工智慧 (AI) 的導入正在加速客戶消費,同時不犧牲其利潤率或現金流生成能力。
財報三大檢驗點
投資人應密切關注以下三個關鍵指標,以評估 Snowflake 的長期成長潛力:
- 產品營收成長率: 管理層上一季的產品營收年增率為 34%,而分析師對本季的預期約為 31%。若實際數字能超越此區間,將意味著 AI 工作負載正在創造額外需求,而非僅是轉移現有支出。
- 消費模式的持久性: 剩餘履約價值 (RPO)、淨收入留存率、大型客戶擴張情況以及關於使用趨勢的管理層評論,都將是重要線索。Snowflake 採用的消費基礎模型,其訂單 (bookings) 通常會領先於營收認列,因此是反映未來需求的早期指標。
- AI 產品的變現能力: 市場關注的重點不在於 Cortex 等 AI 產品的客戶數量,而在於這些產品是否能有效提升現有客戶的平台使用率與營收貢獻。關鍵問題是,AI 功能是否正在驅動更廣泛的平台消費。
獲利與高估值的雙重壓力
儘管 Snowflake 已能產生可觀的自由現金流,但根據截至 2026 年 4 月 30 日的數據,其淨利率仍為 -23.8%,顯示公司在會計上尚未實現盈利。投資人將審慎檢視,AI 相關的投資是否會導致永久性的更高昂支出,進而侵蝕獲利前景。
 Ad
與此同時,Snowflake 的股價正面臨高估值的壓力。根據一篇 8 月 31 日的報導,其股價在過去六個月內飆升了 97%,截至 9 月 1 日已接近 52 週高點。FinQL 的數據顯示,其預期本益比高達 160.4 倍(以 2027 年 1 月 31 日為基準),這為任何形式的失望消息都留下了極小的緩衝空間。期權市場的定價暗示,財報公布後股價可能出現約 12% 的波動。
對整體數據軟體產業的指標意義
Snowflake 的財報表現被視為企業 AI 支出的風向標。一份強勁的報告將支持「企業 AI 支出正從硬體擴展至數據平台」的觀點,這將有利於其他採用消費基礎模型、具備雲端合作夥伴關係且現金流轉換能力強的數據軟體公司。
反之,若報告表現平平,即使營收小幅超出預期,但若指引或消費指標疲軟,則可能引發市場質疑:企業客戶對 AI 的投入究竟是停留在「實驗階段」,還是已進入「正式的生產預算」?這種疑慮可能對整個數據軟體產業的估值造成壓力。