
Story
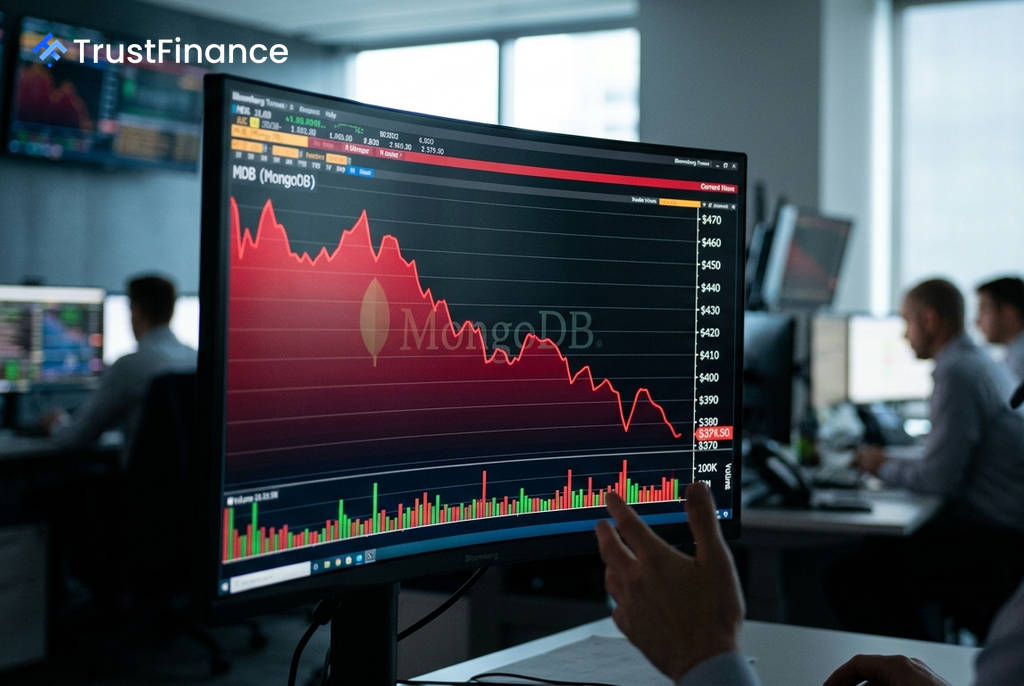
MongoDB財報優於預期但財測疲軟 盤前股價重挫逾13%
Text size
Background
資料庫軟體公司 MongoDB (NASDAQ: MDB) 儘管公布了優於預期的第二季業績,但其股價在週三盤前交易中仍重挫逾 13%。主因是公司提出的短期成長展望未能滿足市場的高度期待,引發了一次典型的「預期重置」。
財報強勁不敵成長放緩擔憂
根據財報,MongoDB 第二季的表現穩健,多項關鍵指標超出華爾街預期:
- 營收:達到 7.718 億美元,高於市場共識的 7.3516 億美元。
- 每股盈餘 (EPS):錄得 1.90 美元,優於預期的 1.61 美元。
此外,公司還將 2027 財年的全年營收指引上調至 29.9 億至 30.3 億美元之間,高於分析師預估的 29.6 億美元。然而,財報的亮點被疲軟的短期指引所掩蓋。公司預計第三季的營收成長率將從第二季的 30% 放緩至約 21%,其核心雲端資料庫服務 Atlas 的指引也顯示出成長減速的趨勢。
高估值下的市場反應
 Ad
此次股價的劇烈反應,反映了市場對高成長軟體股的嚴苛標準。在財報公布前的一個月內,MongoDB 股價已累計上漲約 32%,將市場的預期推至高點。投資者不僅期待業績超標,更希望能看到成長加速的訊號。
以財報公布前的收盤價計算,該股的預期本益比接近 59 倍。在如此高的估值水平下,任何成長動能減弱的跡象都可能觸發獲利了結賣壓。市場的拋售表明,一份「僅僅是好」的財報,並不足以支撐其高昂的股價。
華爾街多空觀點分歧
儘管市場反應悲觀,部分分析師仍維持正面看法。Citizens 的分析師指出,MongoDB 畢竟仍上調了全年展望,預計其 Atlas 業務在 2027 財年仍能實現約 27% 的成長,並維持 519 美元 的目標價。Guggenheim 也認為,人工智慧 (AI) 工作負載和向量搜尋等新興需求將為公司帶來長期成長動力。
然而,空方觀點則認為,在股價已大幅上漲後,市場焦點已轉向成長的邊際變化。短期成長的放緩迫使投資者必須重新評估其估值模型,這也解釋了為何即使基本面依然強勁,股價仍面臨巨大壓力。