
Story
摩根士丹利上調評級 慧與科技 (HPE) 盤前股價大漲
Text size
Background
慧與科技 (Hewlett Packard Enterprise, HPE) 股價在盤前交易中勁揚,主因是投資銀行摩根士丹利 (Morgan Stanley) 將其評級上調,並認為市場低估了其收購效益。此舉反映出分析師對該公司在企業基礎設施領域的競爭力抱持高度信心。
摩根士丹利看好收購綜效
摩根士丹利發布報告,將慧與科技的股票評級從「中性」(Equalweight) 上調至「加碼」(Overweight),並將目標價設定為 $69 美元。該行將慧與科技列為當前企業基礎設施週期中的「首選原始設備製造商 (OEM)」。
報告指出,慧與科技在完成對瞻博網路 (Juniper Networks) 的收購後,其競爭地位顯著提升。分析師認為,公司在伺服器、儲存和網路業務方面均存在可觀的上行潛力。
摩根士丹利特別強調,市場尚未完全反映此項收購所帶來的盈利增長和估值擴張效益,尤其是在網路業務方面的動態將成為關鍵的差異化因素。
AI 需求與亮眼財報支撐
此次評級上調,建立在慧與科技先前公佈的強勁財報之上,當時已引發一波分析師的樂觀情緒。在 2026 財年第二季,該公司業績表現遠超市場預期。
 Ad
- 每股盈餘 (EPS):達到 $0.79 美元,遠高於市場共識預期的 $0.53 美元。
- 營收:達到 $107 億美元,較預期高出約 9.6%。
在人工智慧 (AI) 硬體需求激增的背景下,慧與科技與其競爭對手如戴爾科技 (Dell) 和美超微 (Super Micro Computer) 等,均成為市場的強勢股。
市場反應與股價表現
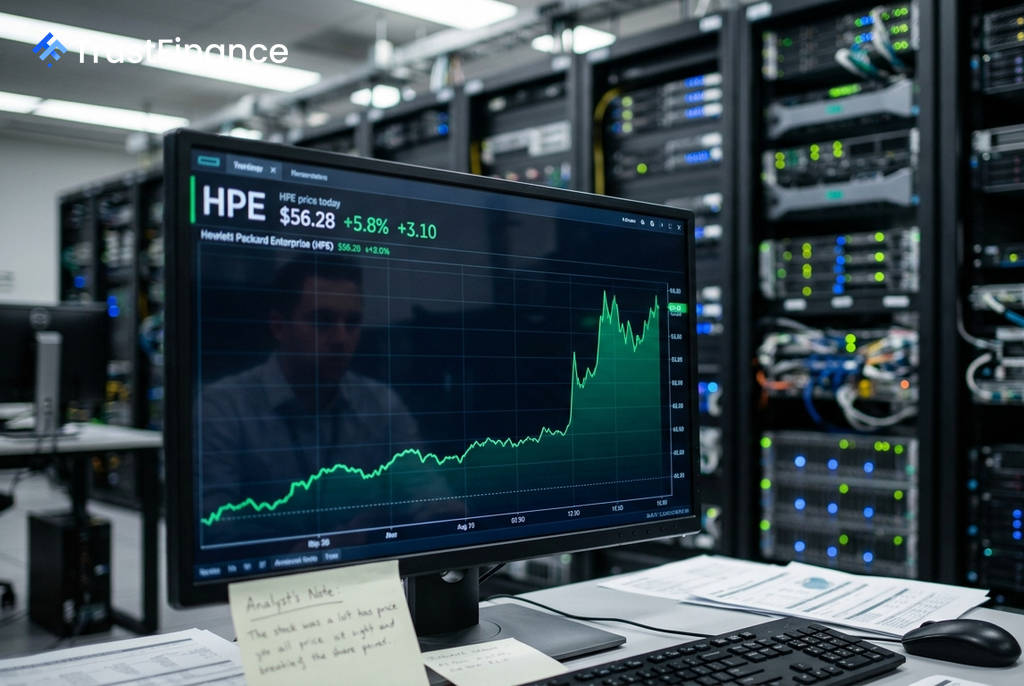
受此利多消息激勵,慧與科技股價在盤前交易中大漲 5.8%,報價來到 $56.28 美元。相較之下,當日標普500指數基本持平,那斯達克指數也僅微幅上漲,凸顯了慧與科技的漲勢主要由公司特定的分析師信心所驅動,而非受整體市場動能影響。
該股價位已遠離其 52 週低點的 $19.84 美元,反映出過去幾個月市場對其股票進行了顯著的價值重估。