
Story
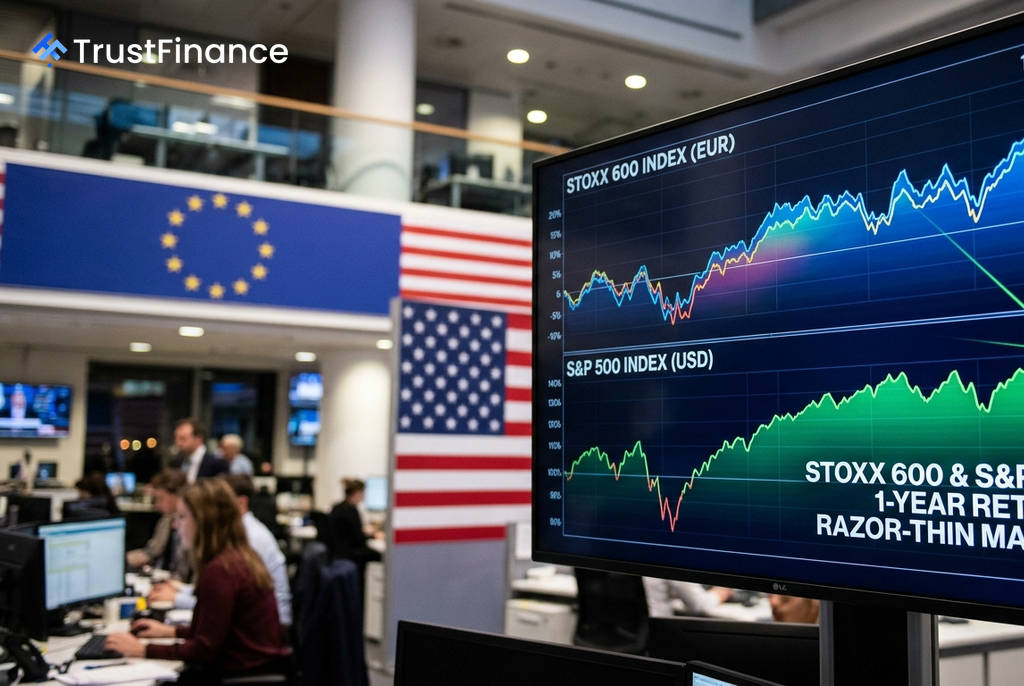
歐股獲利預期上修潮,一年報酬率直追標普500指數
Text size
Background
在企業獲利預期上修潮與聯準會升息預期降溫的雙重利多下,歐洲股市正迎頭趕上,其近一年的報酬率已幾乎追平由人工智慧(AI)題材帶動的標普500指數。這一趨勢與半年前「美國例外論」主導市場的共識形成鮮明對比。
根據Investing.com數據,截至週四開盤,泛歐 STOXX 600 指數過去十二個月的報酬率達到 20.02%,與標普500指數的 19.82% 僅一步之遙。若觀察短期表現,此趨勢更加明顯:STOXX 600指數近三個月上漲 8.13%,是同期標普500指數 4.09% 漲幅的兩倍。
獲利預期上修成主要推力
價格表現的背後是基本面的轉變。分析師正以前所未見的速度上調歐洲企業的獲利預期。數據顯示,市值超過50億歐元的歐洲大型股,其預估每股盈餘(EPS)成長率正快速攀升,但其估值相較於美國同業仍有顯著折價。
這種「獲利上修、估值偏低」的現象在各國市場均有體現,吸引了投資者的目光。
各國績優股浮現投資價值
- 法國:能源巨頭道達爾(TotalEnergies)預估本益比僅 8.0 倍,但預期EPS成長率高達 85.7%。同樣,製藥公司Ipsen的預估本益比為 10.4 倍,預期EPS成長率則為 192.1%。
- 德國:作為歐洲經濟火車頭,德國DAX指數近三個月上漲 9.64%。其中,製藥與農業集團拜耳(Bayer)在營運重整下,預期EPS成長率達 219.6%,預估本益比為 11.3 倍。德國商業銀行(Commerzbank)也因利率環境受益,預期EPS成長 52.1%。
- 英國:英國股市的估值差距最為明顯。英國石油(BP)預估本益比僅 7.1 倍,為全球主要綜合石油公司中最低。礦業巨頭嘉能可(Glencore)預估本益比 12.2 倍,但預期EPS成長率高達 1,957%。
 Ad
宏觀環境轉變提供順風
歐洲企業獲利復甦的時機,恰逢宏觀經濟背景的轉變。美國最新的消費者物價指數(CPI)數據顯示通膨降溫,市場對聯準會九月升息的預期從67%降至約40%。
聯準會放緩升息步伐有助於緩解美元強勢,這對歐洲出口商及業務面向新興市場的企業是一大利多。此外,英國第二季經濟成長0.4%,符合預期,也增添了歐洲經濟穩定的跡象。
市場展望:價值洼地或曇花一現?
當前市場呈現出一個獨特的組合:歐洲企業獲利預期轉佳,但估值仍低於美股,同時宏觀環境也開始提供順風。目前,歐洲大型股在市盈率、企業價值倍數(EV/EBITDA)和自由現金流收益率等多項指標上,均較美國同業有明顯折價。
然而,這波漲勢究竟是代表資金將持續輪動至歐洲,或僅是短暫的均值回歸,仍是市場關注的焦點。估值差距與獲利上修是可量化的事實,但歐洲企業能否維持分析師目前預期的執行力,將是決定後續走勢的關鍵。