
Story
CrowdStrike 財報解析:AI 需求點燃成長引擎,股價飆漲後估值引發關注
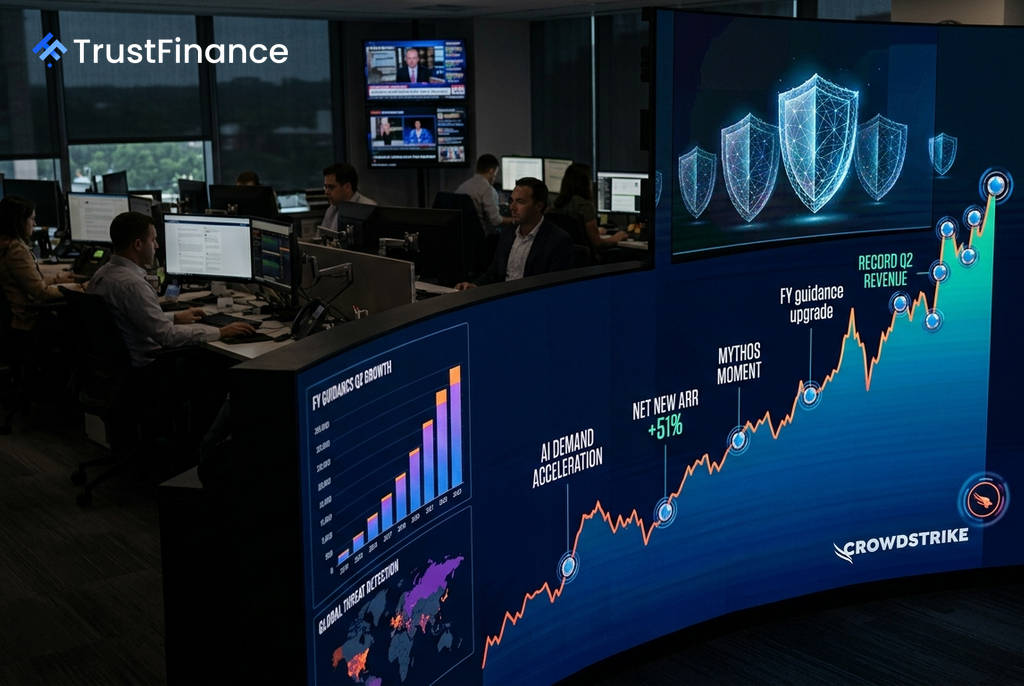
網路安全領導廠商 CrowdStrike (CRWD) 公布了創紀錄的 2027 財年第二季財報,新增年度經常性收入(Net New ARR)年增 51% 至 3.33 億美元,實現連續第六個季度的加速成長。受此激勵,公司股價應聲飆漲 19.2%,管理層同時上調了全年財測,並證實由人工智慧(AI)驅動的「神話時刻」(Mythos Moment) 正在推動新一輪的資安現代化週期。
財報亮點:AI 需求推動 ARR 加速成長
CrowdStrike 在 8 月 26 日的財報會議中,回應了投資人最關切的幾個問題。管理層證實,AI 相關威脅的崛起正創造一個真實的產業轉折點,企業因 AI 可同時作為攻擊者與防禦者的雙重角色,而加速其資安現代化進程。數據顯示,其 AI 偵測與回應 (AI DR) 產品的 ARR 季增近三倍,而新世代 SIEM 平台的 ARR 則年增 60%,達到 6.95 億美元。
財報顯示,公司的平台化策略持續奏效:
- Falcon Flex 訂閱模式:ARR 年增 101%,突破 22.9 億美元,已成為客戶偏好的採購模式。
- 客戶黏著度:50% 的訂閱客戶使用六個或以上的模組,而在 ARR 超過 10 萬美元的客戶中,有 60% 使用八個以上模組。
- 獲利能力:非公認會計原則 (Non-GAAP) 營業利益率達到 25%,自由現金流 (FCF) 佔營收比重為 26%。
後續催化劑與觀察重點
 Ad
市場正密切關注 CrowdStrike 的成長動能是否能夠持續。預計於 12 月 1 日公布的第三季財報將是關鍵考驗,屆時投資人將檢視新增 ARR 成長率能否維持 40% 以上,以及 Falcon Flex 和 AI DR 產品的採用率是否持續高速增長。
中長期而言,於 2025 年 2 月完成收購的 SGNL 與 Seraphic 預計將開始貢獻營收,並擴大其在身分識別與端點防護領域的優勢。此外,管理層強調在公共部門的機會正不斷增加,政府加速資安現代化有望帶來更大規模且更穩定的合約。公司的長期目標是在 2031 財年將 ARR 提升至 100 億美元。
估值分析與市場觀點
儘管業績強勁,CrowdStrike 的高估值仍是潛在隱憂。以目前約 225 美元的股價計算,其預期本益比高達 151 倍,這意味著市場已完全反映了未來完美執行的預期。有估值模型甚至顯示其公允價值存在顯著的下行空間。
財報公布後,多數分析師(如 Jefferies、Needham)將目標價上調至 240-250 美元區間,認為仍有上漲潛力。然而,Bernstein 則維持「符合市場表現」評級與 119 美元的目標價,對 AI 需求的持續性抱持懷疑態度。投資人需注意,若未來成長速度放緩,其高昂的估值可能面臨修正風險。