
Story
花旗:甲骨文股價經歷「極端」回檔後 浮現投資機會
Text size
Background
花旗銀行 (Citi) 週三將軟體巨頭甲骨文 (Oracle, NYSE: ORCL) 加入其「正面催化劑觀察名單」,認為該公司股價近期的崩盤式下跌,已為投資人創造了一個絕佳的進場點,尤其是在 10 月底的財報會議與投資者日前夕。
股價歷史性重挫
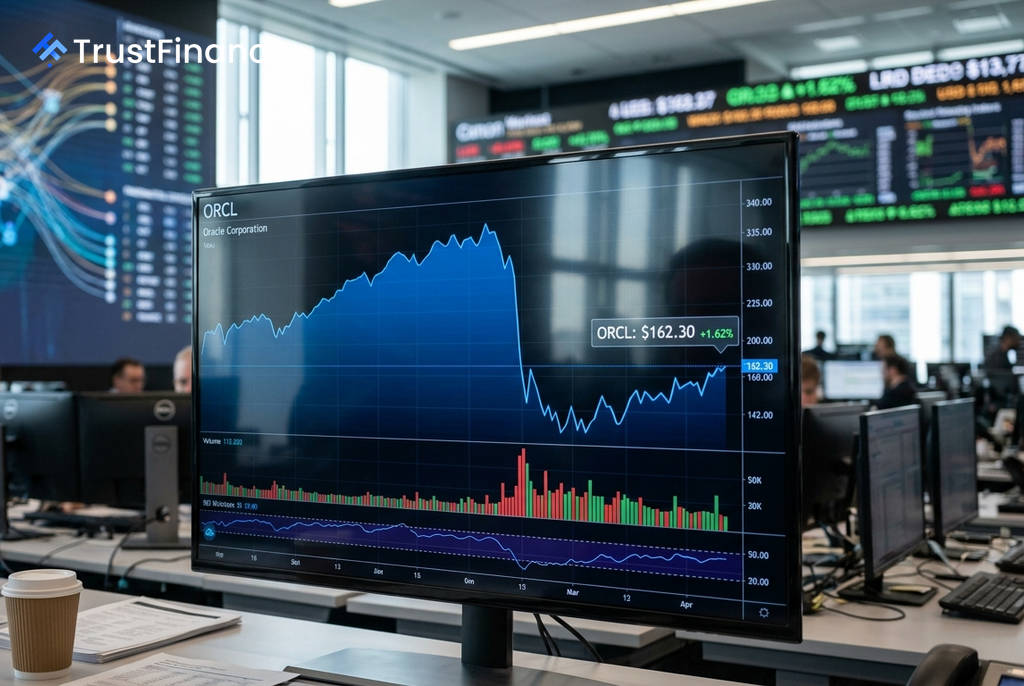
花旗在報告中指出,甲骨文股價經歷了「其歷史上最極端的錯位與回檔之一」,主要由投資人投降式賣出,以及信用利差擴大、市場價格股票發行等技術性賣壓因素所驅動。
報告分析,甲骨文股價在過去三個月的表現遠遜於幾乎所有大型科技同業。其股價在 30 至 40 天內,由峰值至谷底的回檔幅度超過 50%,花旗形容此波動相當於其歷史波幅的 4 到 5 個標準差。
預期重置 雲端需求強勁
花旗認為,市場預期現已重置,強制性賣壓可能已告一段落,且債券和信用違約交換 (CDS) 利差正在恢復。該行相信,這為股價反彈奠定了基礎。
 Ad
此外,花旗點名新興雲端服務商 (neocloud providers) 第二季的強勁業績更新,為甲骨文帶來正面訊號。報告稱,市場對雲端服務「永不滿足的需求」正在推升定價與利潤空間,而甲骨文在新簽訂的合約中應能享受到類似的好處。
花旗特別強調,甲骨文在 5 月結束的季度中,新增的積壓訂單金額超過 850 億美元,遠高於新興雲端服務商合計約 90 億美元的規模,顯示其業務動能強勁。
上調財測 目標價不變
基於上述觀察,花旗上調了對甲骨文 2028 至 2030 財年的營收與獲利預估。該行將甲骨文 2030 財年的每股盈餘 (EPS) 預測上調至 22 美元,高於甲骨文自身設定的 21 美元目標,也高於市場共識的近 20 美元。
花旗維持對甲骨文的目標價在 330 美元不變。