
Story
中國建材上半年由盈轉虧 基礎建材業務承壓 股價盤中挫近4%
Text size
Background
中國建材(03323.HK)因上半年業績由盈轉虧,衝擊今日股價表現,盤中一度下跌近4%。市場分析指出,房地產及基建投資放緩導致基礎建材需求疲軟,是拖累公司業績的主要原因。
根據公司近日發布的中期業績,中國建材上半年表現面臨挑戰。華泰證券報告指出,關鍵財務數據如下:
- 營業收入:人民幣814.83億元,年減2.2%。
- 歸屬母公司淨利:虧損人民幣8.29億元,相較去年同期獲利人民幣13.60億元,呈現由盈轉虧。
- 此虧損數字略優於公司先前預估的虧損8.90億元。
基礎建材承壓 新材料業務成亮點
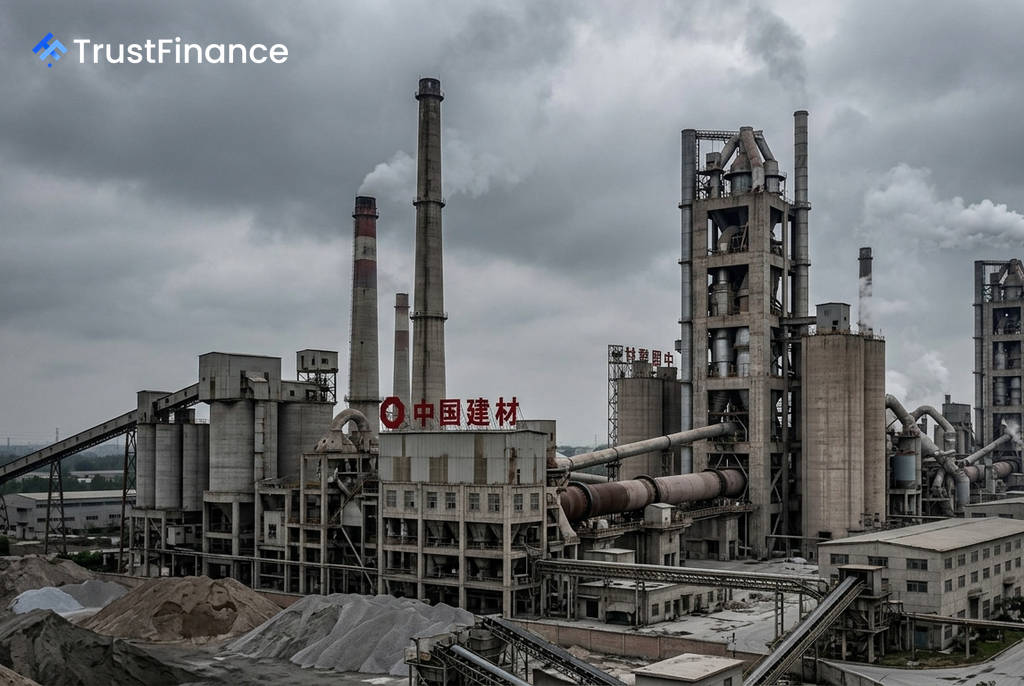
財報顯示,業績虧損主因是佔比較大的基礎建材業務板塊。華泰證券分析,受到中國全國固定資產投資、房地產開發投資及基礎建設投資均年比下滑的影響,水泥行業進入「減量競爭」的新階段,導致公司該業務的盈利能力承受巨大壓力。
然而,並非所有業務均表現不佳。報告期內,中國建材的新材料板塊實現了收入與利潤的雙重增長,成為支撐公司整體盈利的重要力量,展現出業務多元化的韌性。
 Ad
產品價量齊跌拖累毛利
從具體產品來看,基礎建材的價量表現疲弱,是侵蝕獲利的主因。華泰證券整理的數據顯示,上半年主要產品面臨顯著的下行壓力:
- 水泥熟料:平均售價(ASP)為每噸人民幣208元,年減16.7%。
- 商品混凝土:銷量3336萬立方公尺,年減5.0%;平均售價年減14.8%。
- 骨料:銷量為6568萬噸,年增4.3%,但平均售價年減11.3%。
整體而言,儘管骨料銷量略有增長,但主要產品售價的大幅下滑,直接衝擊了公司的毛利率與最終的淨利表現。市場將持續關注下半年宏觀經濟政策對建材需求的提振效果。