
Story
贝雷塔拟增持斯特姆-鲁格股份,异常期权流向指向并购套利对冲
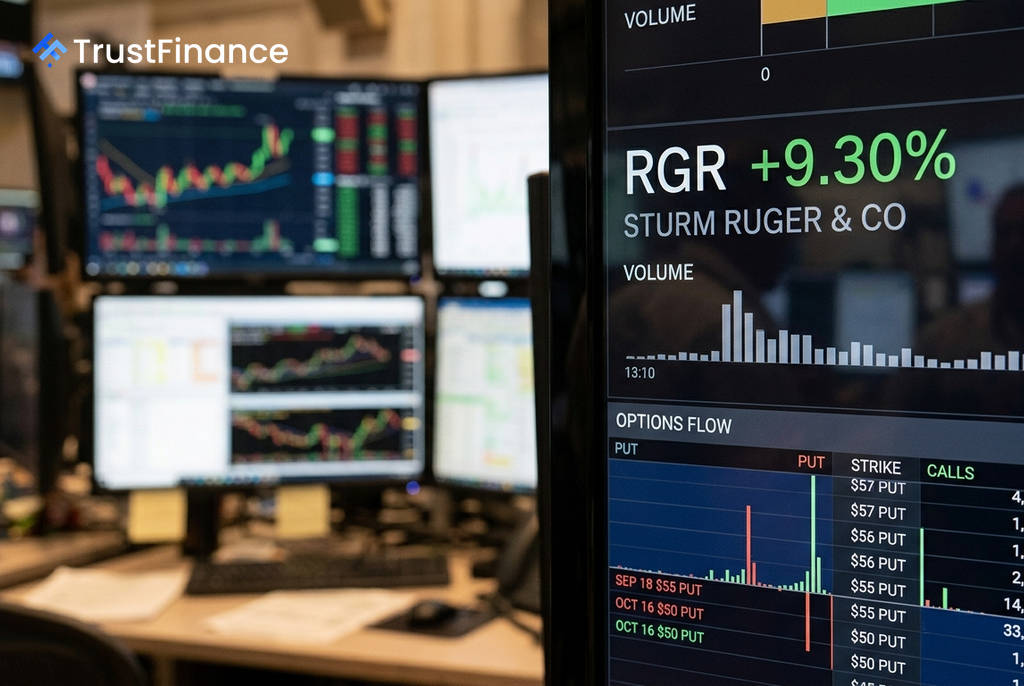
在有报道称贝雷塔控股公司(Beretta Holding S.A.)计划增持其股份后,枪械制造商斯特姆-鲁格公司(Sturm Ruger & Co., RGR)的股价和期权市场均出现异动。虽然股价应声上涨,但期权数据显示大量看跌押注涌现,这揭示了专业投资者正在采用复杂的策略来对冲潜在的交易风险。
贝雷塔提出增持计划
根据9月17日的报道,贝雷塔计划将其在斯特姆-鲁格的持股比例从约9.93%提高至25%。作为交易的一部分,贝雷塔将获得两个董事会席位。此消息发布前,斯特姆-鲁格于9月16日宣布,已提前终止其股东权利计划(即“毒丸计划”),满足了与贝雷塔战略合作协议中的一项监管条件。
受此消息提振,截至9月17日上午,斯特姆-鲁格的股价上涨6.73%,至39.58美元。
深度价内看跌期权揭示套利对冲
与股价上涨形成鲜明对比的是,期权市场出现了大量针对斯特姆-鲁格的看跌期权交易。值得注意的是,这些交易集中在行权价为55美元、50美元和45美元的深度价内看跌期权上,远高于当前约39.58美元的股价。数据显示,这些头寸均为当日新建仓位。
 Ad
分析师认为,这并非直接的看空投机,而更可能是并购套利对冲(M&A arbitrage hedging)。这种策略通常由已经持有该公司股票的投资者采用,他们通过买入看跌期权来锁定利润,以防范增持交易失败或市场出现“消息兑现后卖出”的回调。
波动率偏斜加剧市场忧虑
波动率数据也印证了市场对交易前景的不确定性。数据显示,斯特姆-鲁格的波动率偏斜(volatility skew)急剧上升,意味着投资者为获得下行保护(即看跌期权)而支付的溢价远高于上行收益(即看涨期权)。
在通常的并购情景中,如果市场认为交易确定性高,波动率偏斜应趋于平缓甚至偏向看涨期权。目前看跌期权偏斜的飙升表明,市场正在计价潜在风险,例如贝雷塔的增持计划可能面临监管障碍、斯特姆-鲁格董事会的抵制,或交易最终破裂的可能性。