
Story
SBM Offshore因上半年业绩强劲并上调全年指引,股价大幅上涨
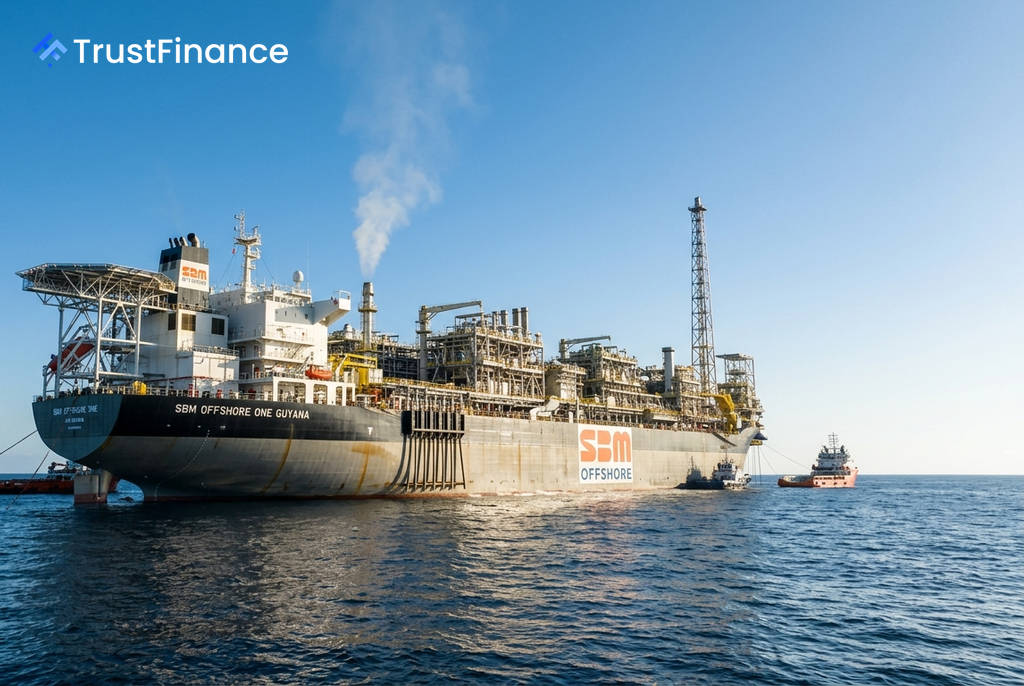
荷兰海上能源解决方案供应商SBM Offshore (SBMO.AS) 股价今日走高,此前该公司公布了表现出众的2026年上半年业绩,并上调了全年财务指引,多重利好消息提振了投资者信心。
业绩与展望双双超预期
根据公司发布的财报,SBM Offshore 2026年上半年业绩增长强劲。关键财务数据包括:
- 定向收入 (Directional revenue) 同比增长超过一倍,达到 49亿美元。
- 定向EBITDA 同比增长92%,至 13亿美元。
- 归属于股东的定向净利润飙升至 8.26亿美元。
公司指出,业绩增长主要得益于“交钥匙”(Turnkey) 业务部门的强劲活动,以及完成了FPSO(浮式生产储卸油船)ONE GUYANA的资产出售。强劲的现金流也使公司净负债降至37亿美元。
基于上半年的强劲表现,管理层上调了2026年全年业绩指引。公司目前预计全年定向收入约为 76亿美元,定向EBITDA约为 19亿美元。
积压订单创新高,新合同彰显增长动力
 Ad
SBM Offshore的未来增长前景也得到巩固。公司的备考积压订单 (pro-forma backlog) 达到了创纪录的 356亿美元,为未来收入提供了高度可见性。
近期获得的多项新合同进一步凸显了其市场领先地位,包括与巴西国家石油公司 (Petrobras) 签订的SEAP I和SEAP II两艘FPSO合同,以及获得埃克森美孚 (ExxonMobil) Longtail项目的前端工程设计 (FEED) 奖项。此外,公司还订购了第13艘Fast4Ward®通用型船体,显示出对未来需求的信心。
资本回报与分析师上调评级
在强劲业绩的支持下,SBM Offshore继续致力于股东回报。公司宣布派发 1亿美元 的中期现金股息,并报告称其 2.7亿美元 的股票回购计划已完成约44%。
财报发布后,券商AlphaValue/Baader Europe上调了对该股的评级。该机构表示,鉴于公司上调了业绩指引,其对租赁运营和交钥匙两大业务部门的盈利预期均有所改善。市场普遍的分析师评级为“买入”,目标价为45.00欧元。