
Story
科技七巨头估值分析:英伟达上涨空间居首,特斯拉苹果估值偏高
Text size
Background
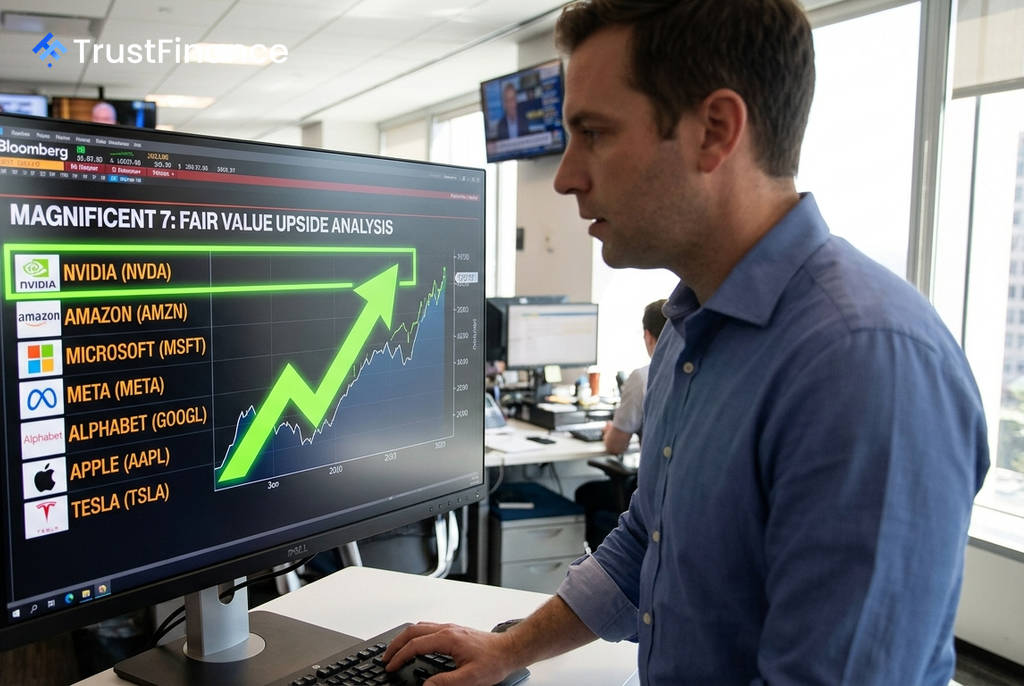
根据Investing.com发布的公允价值模型分析,在备受市场关注的“科技七巨头”中,英伟达(NVIDIA)展现出最大的估值吸引力。相比之下,该模型显示特斯拉(Tesla)和苹果(Apple)的当前股价已远超其公允价值。
公允价值排名概览
Investing.com基于2026年9月16日的收盘价和9月17日的公允价值估算数据,对七大科技股的估值水平进行了排序。结果显示,不同公司之间的估值差异十分显著。
- 英伟达 (NVDA): 潜在上涨空间为 33.7%,是七巨头中估值安全垫最厚的公司。
- 亚马逊 (AMZN): 潜在上涨空间为 12.0%,位居第二,显示出温和的上升潜力。
- 微软 (MSFT): 潜在上涨空间为 9.7%,被视为优质但折价有限的投资标的。
- Meta Platforms (META): 估值略微偏高,潜在下跌空间为 3.6%。
- Alphabet (GOOGL): 模型显示估值温和偏高,潜在下跌空间为 5.0%。
- 苹果 (AAPL): 估值溢价显著,潜在下跌空间为 22.7%。
- 特斯拉 (TSLA): 公允价值与当前股价差距最大,潜在下跌空间高达 28.2%。
估值差异解读
该模型指出,英伟达的公允价值估算为285.88美元,而其分析时的股价为213.90美元。值得注意的是,尽管其估值上行空间最大,但其截至2027年1月31日的远期市盈率(23.0倍)低于部分同行,显示出其增长预期与估值之间的平衡。
 Ad
亚马逊则提供了一个相对均衡的选择,其公允价值为275.38美元,截至2026年12月31日的远期市盈率为19.0倍,估值要求相对较低。与此同时,特斯拉和苹果被视为“警示信号”,模型认为这两家公司的当前股价已经计入了未来相当可观的成功预期,存在较大的估值回调风险。
市场启示
对于投资者而言,理解公允价值是一个基于特定财务模型的估算结果,而非股价变动的精确时间表至关重要。本次估值排名清晰地展示了科技巨头之间的估值分化。
通常,拥有最大上涨空间的公司也意味着市场对其未来业绩、战略执行力和投资者信心的要求最高。因此,在评估投资机会时,需要将潜在回报与这些内在预期进行综合考量。