
Story
贝伦贝格下调诺和诺德评级,指礼来在减肥药市场的主导地位限制其上行空间
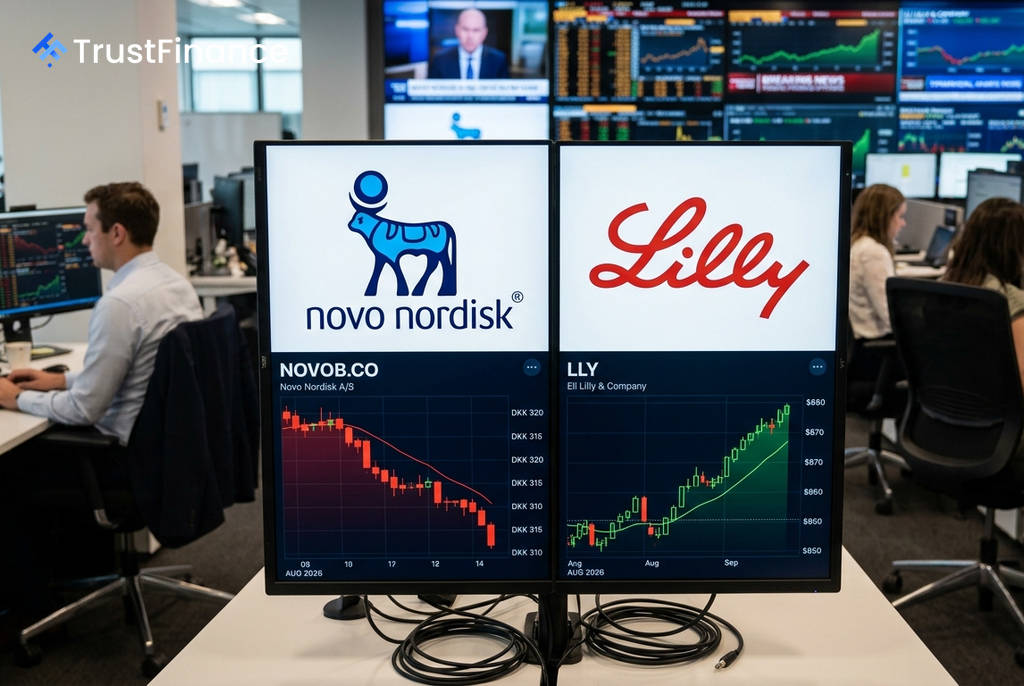
德国投资银行贝伦贝格 (Berenberg) 已将丹麦制药巨头诺和诺德 (Novo Nordisk) 的股票评级从“买入”下调至“持有”。该行分析师指出,其主要竞争对手礼来 (Eli Lilly) 在口服和注射型减肥药市场上的主导地位正在加速形成,这使得诺和诺德的估值倍数扩张空间有限。
评级调整与核心理由
贝伦贝格在报告中表示,礼来日益增强的竞争优势是此次评级调整的关键因素。自7月1日美国联邦医疗保险 (Medicare) 的GLP-1药物过渡计划启动以来,礼来旗下注射型减肥药Zepbound的需求增长显著加速,而诺和诺德的Wegovy需求增长则相对缓慢。贝伦贝格预计,礼来将主导Medicare渠道,如同其在商业市场的表现一样。
基于此判断,贝伦贝格进行了以下调整:
- 将诺和诺德在哥本哈根上市股票的目标价从325丹麦克朗下调至 305丹麦克朗。
- 将其美国存托凭证 (ADR) 的目标价从50美元下调至 47美元。
- 分析师指出,诺和诺德目前股价对应其2027年预期收益的 13.4倍,与欧洲制药行业平均水平持平,估值进一步扩张的潜力有限。
诺和诺德面临的挑战
 Ad
贝伦贝格认为,此前推荐买入诺和诺德的逻辑——即市场对Wegovy口服药的预期存在上行空间——已在今年上半年完全兑现。目前,市场普遍预测Wegovy口服药2026年的销售额约为 150亿丹麦克朗,预期已趋于一致,进一步的利好空间不大。
此外,分析师对诺和诺德的在研药物CagriSema的前景表示担忧。报告援引其在肥胖症和糖尿病方面的三期临床数据“平淡无奇”以及“显著的投资者怀疑态度”,因此下调了对该药物的销售预测。贝伦贝格还提示,随着北半球秋冬季节的到来,由消费者驱动的减肥药需求可能面临季节性风险。
财务预测与未来展望
尽管下调了评级,贝伦贝格也调整了对诺和诺德的财务预测。该行将诺和诺德2026年的收入预期上调了2.9%至2961.8亿丹麦克朗,以反映上半年Wegovy口服药的强劲势头。然而,由于对CagriSema的预期降低,该行将其2028年的收入预期下调了2.3%,至3087.6亿丹麦克朗。
展望未来,贝伦贝格指出了诺和诺德的几个近期催化剂,包括第四季度CagriSema和高剂量Ozempic口服药可能获得美国食品药品监督管理局 (FDA) 的批准,以及9月21日的资本市场日活动。该行还认为,鉴于其核心产品司美格鲁肽 (semaglutide) 将在2031-2032年面临专利到期,诺和诺德有进行补强型收购的战略需求,特别是在小分子药物领域,以实现产品线的多元化。