
Story
麦当劳股价跌至近期低位 技术面与基本面现分歧
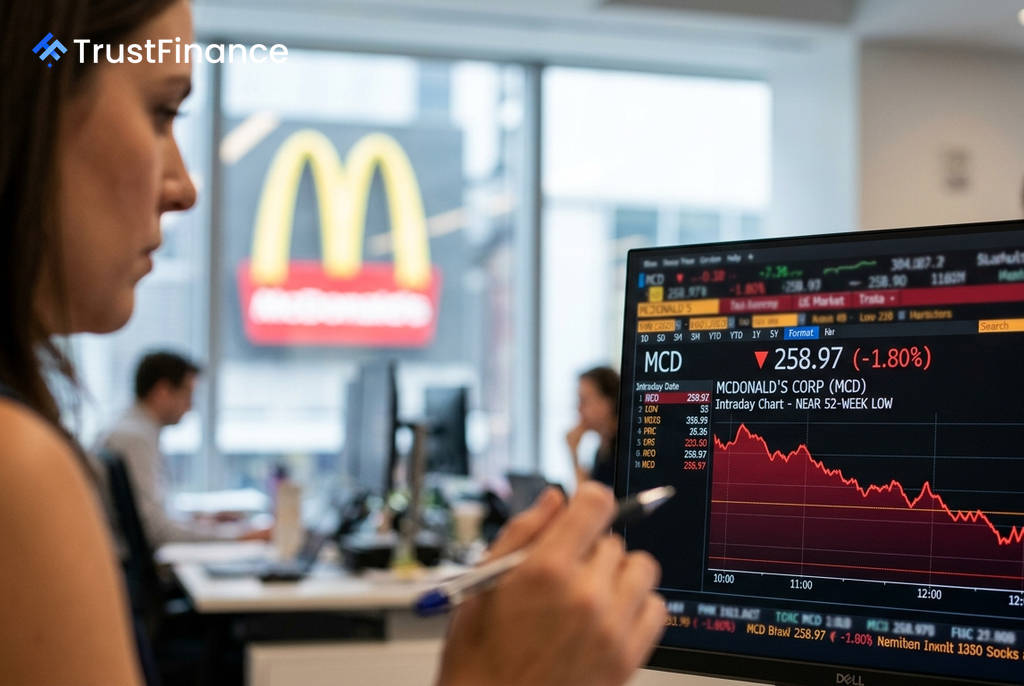
麦当劳(MCD)股价近期承压,已接近其52周低点,引发了市场关于其是否已具备投资价值的讨论。然而,尽管估值看似更具吸引力,但强大的技术性卖出信号和对公司业务执行能力的担忧,为潜在的股价反弹蒙上了阴影。
技术面警报:下跌趋势强劲
从技术分析角度看,麦当劳的股价前景依然黯淡。根据Investing.com提供的数据,该股在日线、周线和月线图上均呈现“强烈卖出”信号,表明负面势头普遍存在。截至9月4日,关键技术指标显示:
- 相对强弱指数 (RSI):日线RSI为38.3,周线为33.7,显示股价疲软,接近但尚未进入深度超卖区域。
- 平均动向指数 (ADX):日线ADX高达48.6,表明当前的下跌趋势非常强劲。
- 平滑异同移动平均线 (MACD):日线MACD为-2.44,进一步确认了负面动能。
技术图表显示,下方的关键支撑位分别位于256美元和249美元附近。分析认为,尽管超卖状况可能为短期反弹提供条件,但高企的ADX值意味着下跌趋势本身仍有很大力量,抄底行为面临较大风险。
基本面与估值分析
与疲软的技术面相比,麦当劳的基本面并未显示出严重困境。截至2026年6月30日的数据显示,公司营收增长率为6.3%,毛利率维持在57.4%的健康水平。从估值来看,其动态市盈率(LTM P/E)为20.9倍,预期市盈率为20.1倍。
 Ad
尽管股价下跌,但约21倍的市盈率在历史上并不算极端便宜,尤其是在其销售执行能力受到市场质疑的背景下。根据模型测算,其公允价值上涨空间仅为6.6%,不过分析师平均目标价的上涨空间则为17.7%,显示出估值判断的分歧。
市场观点与前景展望
近期,市场对麦当劳的看法不一。看空者主要担忧美国市场销售疲软以及消费者对价格高度敏感,这可能迫使公司增加促销活动,从而侵蚀利润率。加拿大皇家银行(RBC)和伯恩斯坦(Bernstein)已将其目标价下调至295美元。
另一方面,看多者则相信其强大的品牌实力、稳健的营收增长、可靠的股息(当前股息收益率约2.9%)以及国际业务的增长潜力。Freedom Broker近期将该股评级上调至“买入”,目标价为305美元。
总体而言,麦当劳目前更适合被列入观察名单,而非立即买入。一个更具建设性的入场信号需要股价在256-249美元的支撑区域企稳,并伴随日线动能指标的改善。在此之前,这家餐饮巨头仍处于强势品牌遭遇显著下跌趋势的困境中。