
Story
国海证券:全球配额与低库存重塑制冷剂价值,AI材料开启增长新空间
Text size
Background
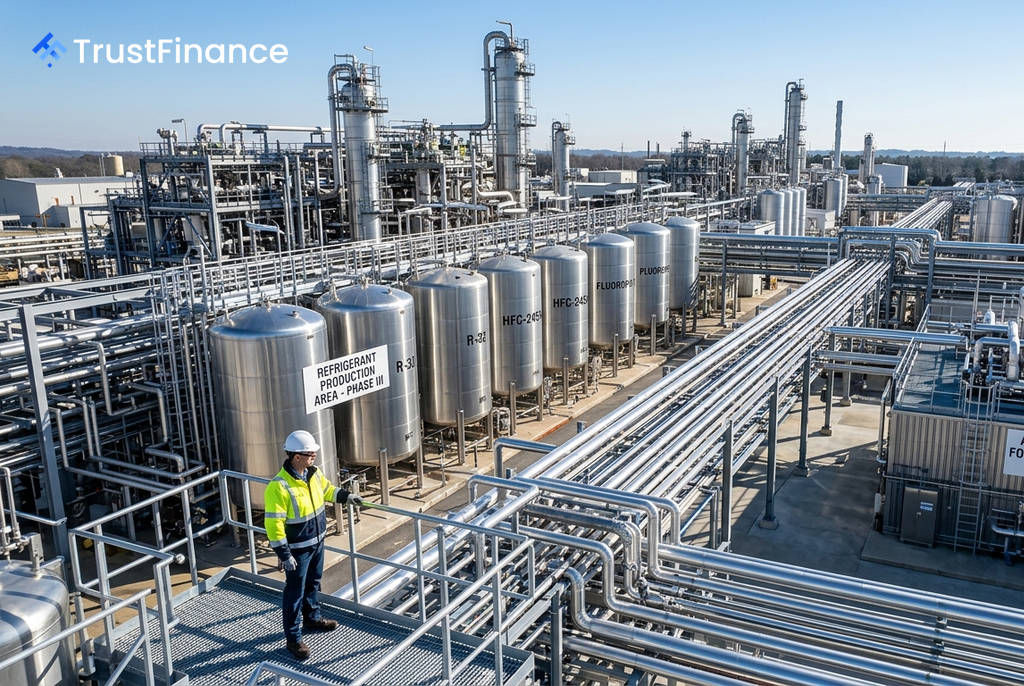
国海证券发布研究报告称,在全球配额体系锁定供给和生产商库存处于历史低位的双重作用下,制冷剂行业供给弹性已趋近于零。该行认为,供需格局趋紧将支撑价格长期上行,而人工智能(AI)和半导体等新兴领域对含氟新材料的需求,正为氟化工产业开启新的增长空间。
全球配额锁定供给,行业景气度上行
根据国海证券的分析,全球制冷剂供给正被逐步锁定的配额体系重塑。目前已有163个国家和地区加入《基加利修正案》,发达国家已进入配额削减期,而发展中国家也正处于基线期的收官阶段,全球配额体系即将全面确立。
在中国市场,第三代制冷剂自2024年起正式进入配额制管理。报告指出,行业同时经历了两年多的持续去库存,生产商库存已降至历史低位。配额的刚性约束与低库存相结合,已形成供给弹性几乎为零的局面。
供需缺口扩大,支撑价格中枢上移
在供给端受限的同时,制冷剂需求保持稳步增长。下游家用空调、汽车空调和冰箱冷柜等产业发展平稳,而北美、欧洲等主要消费市场的政策调整也延长了三代制冷剂的生命周期,有望持续提振出口需求。
国海证券认为,供给刚性与需求增长的双重驱动,将导致部分制冷剂产品的供需缺口持续扩大,为价格提供长期支撑。报告数据显示,多种主流产品价格自年初以来已录得显著上涨:
 Ad
- R32:市场均价上涨 2.38%
- R125:市场均价上涨 14.58%
- R134a:市场均价上涨 10.34%
该行测算,未来数年 R32 和 R134a 等产品的国内需求缺口将呈扩大趋势。
AI驱动新需求,含氟材料构筑第二增长极
制冷剂行业的景气度正向全产业链扩散,并催生了新的增长点。报告强调,含氟高分子材料、电子级氢氟酸、氟化液等高端含氟新材料,正成为氟化工产业的“第二增长极”。
这些新材料因其耐高温、耐酸碱等优异特性,在通信、新能源和半导体等领域应用广泛。国海证券指出,在AI算力需求爆发和半导体国产化等趋势的驱动下,含氟新材料的长期成长空间广阔。基于此,该行维持对制冷剂行业的“推荐”评级。