
Story
DraftKings财报未达预期,但“预测”业务飙升推动股价逆势上涨
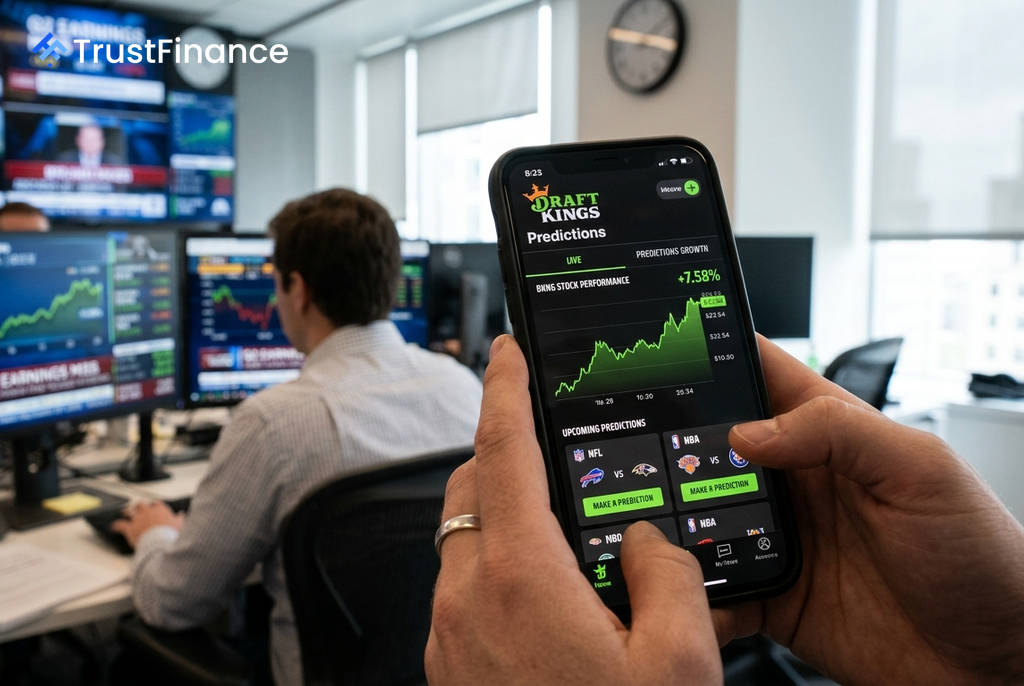
在线体育博彩公司DraftKings (DKNG) 公布的第二季度业绩未能达到华尔街预期,但其股价却逆势上涨。市场投资者选择忽略眼前的业绩失利,将目光聚焦于其新兴“预测”(Predictions) 业务的惊人增长潜力。
业绩未达预期,但核心指标稳健
根据8月6日发布的财报,DraftKings在2026年第二季度的关键财务指标双双失利:
- 营收:录得 $14.4亿美元,低于分析师预期的$15.5亿美元,未达标 -7.1%。
- 每股收益 (EPS):录得 $0.09美元,低于预期的$0.11美元,未达标 -18.2%。
公司将此次业绩不佳归因于约8000万美元的一次性不利影响,主要来自对客户有利的体育赛事结果,这是博彩行业固有的波动。然而,撇开这一因素,公司的结构性执行依然稳固。其月度独立付费用户 (Monthly Unique Payers) 同比增长9%,达到360万;同时客户获取成本 (CAC) 同比下降8%,显示出运营效率的提升。
“预测”业务成为增长新引擎
此次财报的最大亮点在于其基于Railbird Technologies收购案建立并获得美国商品期货交易委员会 (CFTC) 许可的“预测”业务。该业务正以惊人的速度扩张,成为投资者关注的焦点:
 Ad
- 交易量激增:年化交易量从4月份的$23亿美元飙升至7月份的 $110亿美元,在短短三个月内增长了近 5倍。
- 用户快速增长:年初至今已在该平台获取了超过60万名新客户。
- 战略投资:管理层计划在2026财年对该业务追加投资$2亿至$3亿美元。
- 商业合作:已与达美航空公司 (Delta Air Lines) 合作推出机上预测游戏,显示出B2B分销的早期潜力。
分析人士认为,“预测”业务正在为DraftKings开辟一个超过 $100亿美元的全新潜在市场,这为公司在现有的体育博彩和iGaming市场之外增添了巨大的增长想象空间。
市场展望与潜在风险
尽管第二季度业绩不佳,但华尔街分析师的共识仍然偏向乐观,多数给予“买入”评级。公司管理层也维持了2026财年全年营收$65亿至$69亿美元、调整后EBITDA为$7亿至$9亿美元的业绩指引。
然而,投资者仍需关注潜在风险。分析师普遍下调了对公司第三季度的盈利预测,预计将出现短暂亏损。此外,北卡罗来纳州等地的税率上调以及竞争对手(如Flutter/FanDuel)下调业绩指引,都可能对行业构成压力。对于DraftKings而言,其“预测”业务能否将当前的增长势头从天花板转变为新的起点,将是决定其长期价值的关键。