
Story
戴尔期权交易呈看涨倾向,隐含波动率大幅回落
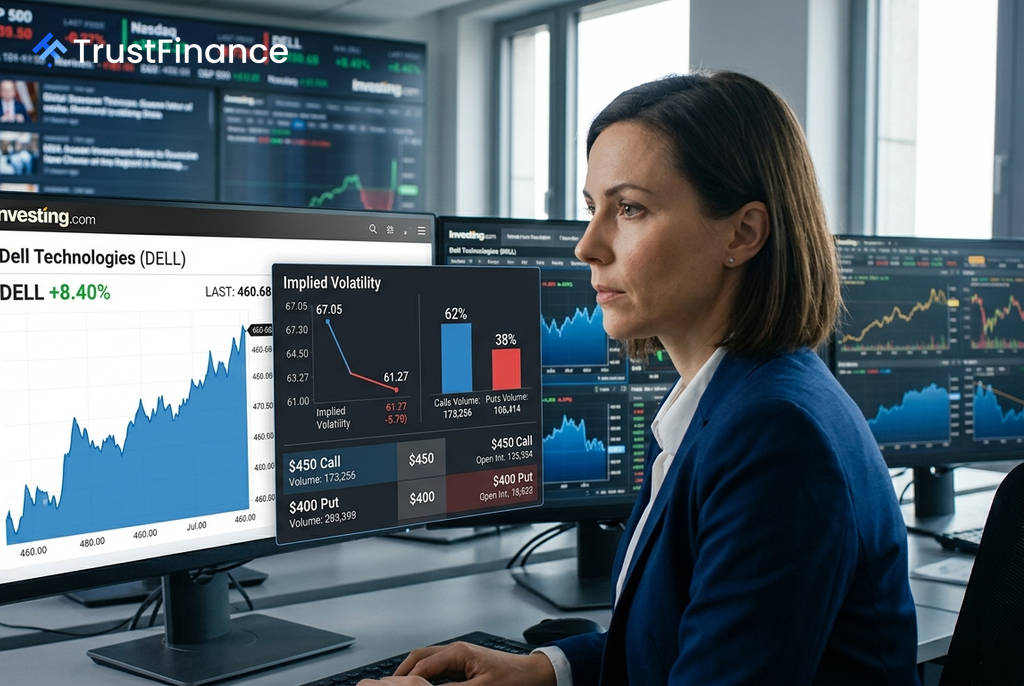
戴尔技术公司 (DELL) 的期权市场数据显示出看涨倾向,但伴随着关键的波动率指标下降。数据显示,看涨期权成交量显著超过看跌期权,但隐含波动率的大幅回落表明,与财报等重大事件相关的不确定性溢价正在迅速消退。
期权交易数据解析
根据 Investing.com 汇编的数据,截至美东时间9月2日约上午11:10,戴尔期权总成交量达到 279,670 份合约。具体分布如下:
- 看涨期权 (Calls): 成交 173,256 份合约,占总量的 62.0%。
- 看跌期权 (Puts): 成交 106,414 份合约,占总量的 38.0%。
看涨与看跌期权的成交量比率为 1.63,这通常被视为市场情绪偏向积极的信号。然而,成交量仅反映活跃度,并不完全揭示交易方向。在缺乏具体的买卖盘数据或当日未平仓合约变化的情况下,这些看涨期权交易可能涉及买入开仓、卖出平仓或复杂的价差策略。
关键交易结构与市场情绪
 Ad
市场活动主要集中在一个特定的看涨期权价差策略上。数据显示,9月18日到期、行权价分别为410美元和440美元的看涨期权价差组合交易最为活跃,涉及约 5,693 份合约。值得注意的是,在数据统计时,戴尔股价已升至约 445.01 美元,高于该策略的上限行权价。这可能表明,交易员或在兑现已有头寸的利润或调整仓位,而非建立新的看涨押注。
短期期权方面,9月4日到期的合约活动也十分显著。行权价为450美元的看涨期权和行权价为400美元的看跌期权成交活跃,前者成交量远超未平仓合约量,显示出大量新资金的进入或换手。这表明交易员正在为股价的宽幅波动进行布局,而非单边看涨。
波动率下降的市场信号
一个关键的市场信号是隐含波动率的下降。戴尔的三个月隐含波动率下降了 5.78个百分点,至 61.27%。这种现象是典型的“业绩后波动率压缩”,即随着财报不确定性的消除,期权金(权利金)即使在股价上涨时也会下降。
此外,波动率偏斜度 (skew) 数据显示,市场对下行风险的担忧并未过度。这表明,尽管存在大量的看跌期权保护性仓位,但并未出现恐慌性买入。综合来看,期权市场反映了业绩公布后的积极反应,但并非无限的乐观。交易员的策略似乎更侧重于风险管理和利润锁定,而非单向追高。未来未平仓合约量的变化将为判断新资金是持续流入还是获利了结提供更明确的线索。