
Story
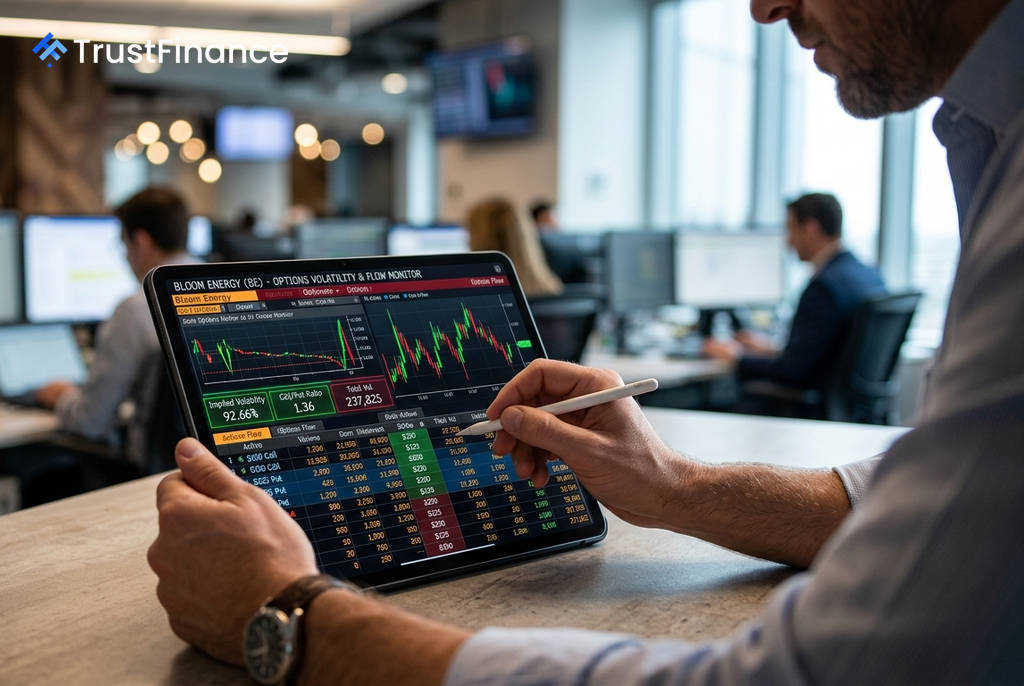
布鲁姆能源期权交易显现看涨倾向,但隐含波动率飙升至92.66%
Text size
Background
根据9月4日的期权市场数据,布鲁姆能源(Bloom Energy, BE)的交易活动呈现出复杂的信号。尽管看涨期权的成交量领先,显示出一定的看多情绪,但隐含波动率的大幅飙升表明,市场参与者正为该股未来可能出现的大幅价格波动做准备。
期权成交量分析
当日,布鲁姆能源的总期权成交量达到237,825份合约,市场情绪偏向看涨,但信号并不纯粹。
- 看涨期权 (Calls): 成交量为137,093份,占总量的57.6%。
- 看跌期权 (Puts): 成交量为100,732份,占总量的42.4%。
- 看涨/看跌成交量比率: 为 1.36,表明看涨期权的交易更为活跃。
在数据快照时,该股报价约为251.39美元,日内上涨6.72%。这使得250美元的执行价成为市场多空双方争夺的关键水平。值得注意的是,成交量数据本身无法完全揭示交易者是买入还是卖出期权。
波动率与关键执行价
尽管看涨期权交易活跃,但波动率指标和其他合约的活动却发出了警示信号。三个月期隐含波动率上升至92.66%,这意味着期权(无论是看涨还是看跌)的定价更高,反映出交易者对不确定性的担忧。
 Ad
从具体执行价来看,市场活动呈现分化:
- 上行投机: 执行价为280美元、将于9月11日到期的看涨期权成交量激增,远超其未平仓合约量,暗示有新的资金押注股价在短期内大幅上涨约11%。
- 下行对冲: 与此同时,执行价为225美元、当日到期的看跌期权成交量也异常活跃,同样数倍于其未平仓合约量。这表明有大量交易者在积极寻求对股价下跌约10%的风险进行对冲。
此外,波动率偏斜度(skew)数据显示,价外看跌期权相对于价外看涨期权仍然更贵,这传统上被视为市场对下行风险的定价高于上行潜力。
市场解读
综合来看,布鲁姆能源的期权市场传递出一个复杂且矛盾的信号。一方面,看涨期权的成交量优势以及在250至280美元区间的密集活动,构成了最清晰的看涨证据。另一方面,225美元看跌期权活动的同步激增、隐含波动率的飙升以及负偏斜度,共同构成了一个重要的警示信号。
对于投资者而言,这意味着当前的市场势头偏向多头,但潜在的双向波动风险极高。从技术层面看,若股价能持续突破255美元附近的关键阻力位,将可能强化看涨观点。反之,如果股价未能守住250美元区域,那么看跌期权所反映的担忧情绪则可能成为市场的主导因素。