
Story
UBS Nâng Giá Mục Tiêu Cathay Pacific Lên 19,4 HKD, Dự Báo Lợi Nhuận Kỷ Lục
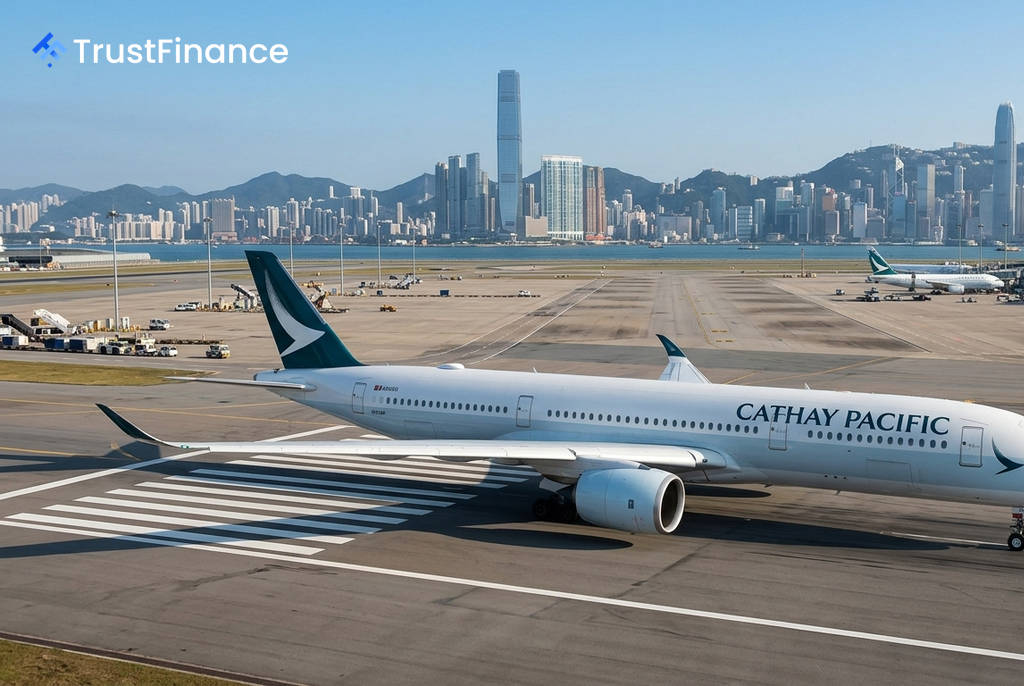
Ngân hàng UBS đã nâng giá mục tiêu cho cổ phiếu của hãng hàng không Cathay Pacific (mã: 00293) lên 15%, từ 16,9 HKD lên 19,4 HKD, đồng thời duy trì khuyến nghị "Mua". Động thái này dựa trên dự báo rằng hãng sẽ đạt được lợi nhuận cả năm ở mức cao kỷ lục.
Dự báo lợi nhuận kỷ lục
Trong một báo cáo phân tích được công bố gần đây, UBS dự báo lợi nhuận ròng cả năm của Cathay Pacific sẽ đạt 13,9 tỷ HKD. Con số này tương đương mức tăng trưởng 28% so với cùng kỳ năm trước và sẽ là một kỷ lục mới trong lịch sử của hãng.
Nhờ triển vọng tích cực, UBS đã điều chỉnh tăng dự báo lợi nhuận cho Cathay trong giai đoạn 2026-2028 từ 10% đến 21%. Ngân hàng này cũng kỳ vọng biên lợi nhuận hoạt động của hãng sẽ duy trì trong khoảng 13% đến 15% trong thời gian tới.
Động lực từ kết quả kinh doanh và triển vọng
 Ad
Cơ sở cho sự lạc quan của UBS đến từ kết quả kinh doanh vững chắc trong nửa đầu năm. Báo cáo chỉ ra rằng lợi nhuận ròng cốt lõi của công ty đã tăng 45% so với cùng kỳ, bất chấp chi phí nhiên liệu tăng vọt 58% và chiếm tới 38% tổng chi phí hoạt động.
Nhìn về nửa cuối năm, các nhà phân tích của UBS cho rằng kết quả kinh doanh còn có tiềm năng tăng trưởng hơn nữa. Các yếu tố chính được kỳ vọng sẽ hỗ trợ bao gồm:
- Đây là mùa cao điểm du lịch theo chu kỳ.
- Giá nhiên liệu có khả năng giảm do ảnh hưởng từ tình hình địa chính trị ở Trung Đông.
Những yếu tố này củng cố niềm tin của các nhà phân tích vào khả năng sinh lời mạnh mẽ của hãng hàng không trong thời gian tới.