
Story
Mizuho Cập Nhật Lựa Chọn Cổ Phiếu Công Nghiệp Mỹ: RPM và Stanley Black & Decker Dẫn Đầu
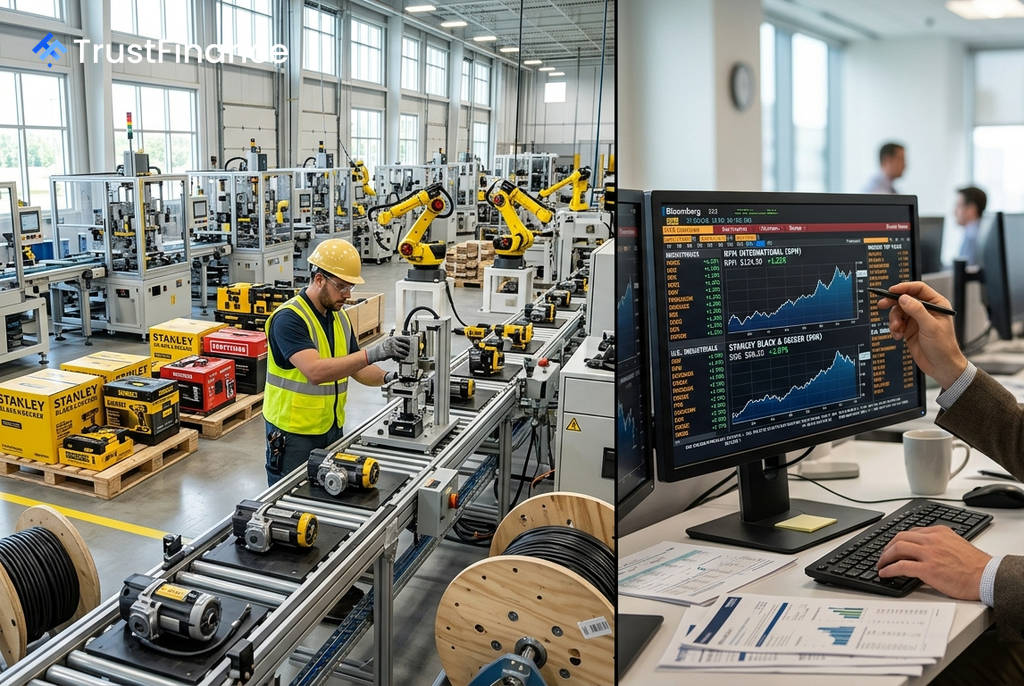
Ngân hàng Mizuho đã cập nhật danh sách các lựa chọn cổ phiếu hàng đầu (Top Picks List) trong lĩnh vực công nghiệp tại Mỹ, nêu bật hai công ty là RPM International và Stanley Black & Decker. Danh sách này tổng hợp các ý tưởng đầu tư dựa trên những yếu tố xúc tác tiềm năng được xác định bởi các nhà phân tích của công ty.
RPM International: Lựa chọn mới với tiềm năng phục hồi
RPM International (RPM) là một cái tên mới được thêm vào danh sách của Mizuho trong bản cập nhật tháng 8 năm 2026. Mizuho chỉ ra rằng tăng trưởng lợi nhuận hai chữ số và các sáng kiến tiết kiệm chi phí đang diễn ra là những động lực chính cho cổ phiếu này.
Theo Mizuho, khả năng bù đắp chi phí thông qua việc điều chỉnh giá giúp RPM có khả năng chống chọi tốt hơn trước những khó khăn mang tính chu kỳ so với các đối thủ. Các yếu tố xúc tác quan trọng cho công ty bao gồm:
- Khoản tiết kiệm chi phí bán hàng, quản lý và hành chính (SG&A) dự kiến đạt 75 triệu USD vào năm tài chính 2027.
- Sự kiện Ngày Nhà đầu tư dự kiến vào ngày 9 tháng 11 năm 2026, nơi công ty có thể sẽ mở rộng mục tiêu lợi nhuận.
- Tăng trưởng liên tục trong mảng xây dựng hiệu suất cao, bao gồm cả các trung tâm dữ liệu.
Tuy nhiên, Mizuho cũng lưu ý những lo ngại về hoạt động xây dựng yếu kém và sự thiếu minh bạch về giá nguyên liệu thô có thể ảnh hưởng đến công ty.
 Ad
Stanley Black & Decker: Vượt qua thách thức, tập trung vào hiệu quả
Stanley Black & Decker (SWK) tiếp tục được giữ lại trong danh sách các cổ phiếu công nghiệp ưa thích của Mizuho. Công ty đã trải qua một giai đoạn khó khăn do áp lực thuế quan nặng nề, thách thức chuỗi cung ứng và chi tiêu tiêu dùng yếu hơn.
Theo Mizuho, những biến động về nhu cầu sau đại dịch đã bình thường hóa và vấn đề hàng tồn kho dư thừa đã được giải quyết. Các động lực tích cực cho SWK bao gồm chương trình cắt giảm chi phí đa năm trị giá 2 tỷ USD và việc giảm bớt áp lực thuế quan. Việc công ty bán mảng kinh doanh CAM cũng giúp đưa tỷ lệ đòn bẩy ròng xuống còn khoảng 2 lần.
Các nhà phân tích của Mizuho nhận định rằng kế hoạch dài hạn đến năm 2027 của SWK nhằm mục tiêu đạt khoảng 2,5 tỷ USD EBITA vẫn đang đi đúng hướng, dù có thể bị trì hoãn 12 tháng do ảnh hưởng từ thuế quan. Gần đây, công ty đã nâng dự báo lợi nhuận cả năm sau khi báo cáo kết quả kinh doanh quý II/2026 vượt kỳ vọng của các nhà phân tích.