
Story
S&P nâng hạng tín nhiệm Pirelli lên 'BBB' nhờ giảm đòn bẩy thành công
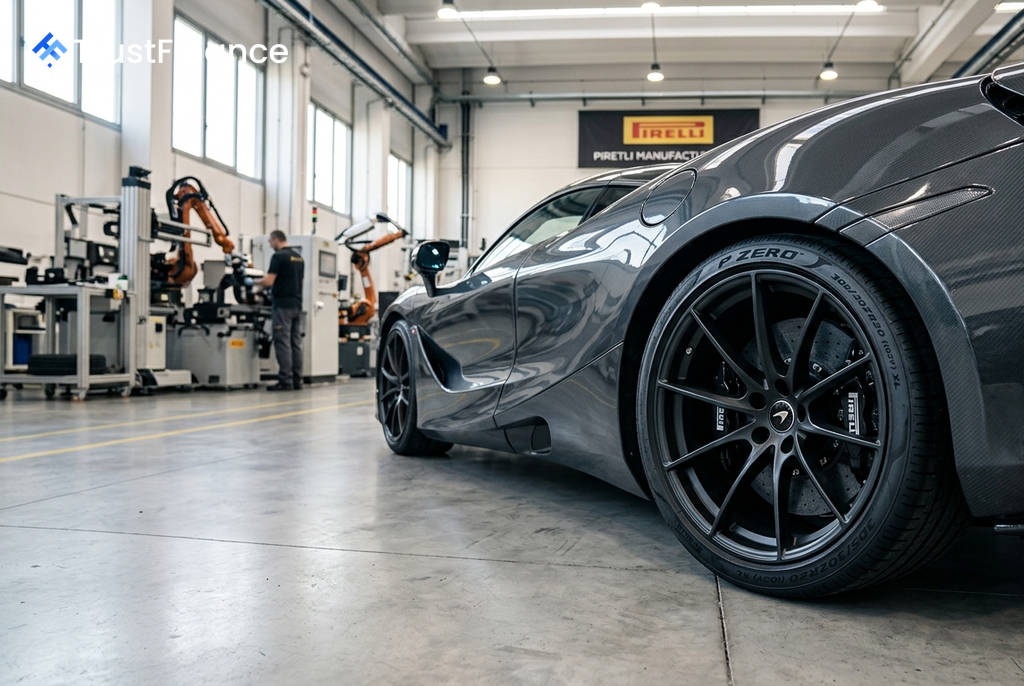
S&P Global Ratings đã nâng xếp hạng tín nhiệm dài hạn của nhà sản xuất lốp xe Pirelli & C. SpA lên mức 'BBB' từ 'BBB-', đồng thời ấn định triển vọng "Ổn định". Quyết định này phản ánh tiến bộ đáng kể của công ty trong việc giảm đòn bẩy tài chính và duy trì khả năng sinh lời vững chắc.
Nguyên nhân chính dẫn đến việc nâng hạng
Việc nâng hạng chủ yếu đến từ nỗ lực giảm nợ thành công của Pirelli, giúp cải thiện đáng kể các chỉ số tài chính quan trọng. Theo S&P, hồ sơ tài chính của công ty đã được củng cố rõ rệt.
- Tỷ lệ dòng tiền từ hoạt động (FFO) đã điều chỉnh trên nợ dự kiến đạt 50%-55% trong năm 2026 và 2027, tăng mạnh so với mức 38,2% vào cuối năm 2024.
- Nợ đã điều chỉnh giảm xuống còn khoảng 2,0 tỷ Euro vào cuối năm 2025 từ mức 2,7 tỷ Euro vào cuối năm 2024.
Sự cải thiện này được thúc đẩy bởi dòng tiền tự do từ hoạt động (FOCF) mạnh mẽ và việc chuyển đổi thành công trái phiếu chuyển đổi trị giá 500 triệu Euro thành cổ phiếu.
Triển vọng lợi nhuận và dòng tiền
 Ad
S&P Global Ratings dự báo Pirelli sẽ tiếp tục duy trì hiệu suất hoạt động tốt trong những năm tới, nhờ chiến lược tập trung vào phân khúc lốp xe cao cấp. Biên lợi nhuận EBITDA đã điều chỉnh được kỳ vọng sẽ duy trì ở mức 21%-22% trong giai đoạn 2026-2027.
Động lực chính cho mức lợi nhuận này là sự gia tăng tỷ trọng của các sản phẩm lốp xe giá trị cao trong cơ cấu doanh thu, vốn đã chiếm tới 82% trong nửa đầu năm 2026. Tổ chức xếp hạng cũng dự báo dòng tiền tự do từ hoạt động hàng năm sẽ đạt từ 625 triệu đến 725 triệu Euro trong cùng kỳ.
Triển vọng "Ổn định" và các yếu tố rủi ro
Triển vọng "Ổn định" được S&P đưa ra dựa trên kỳ vọng rằng chiến lược tập trung vào lốp xe giá trị cao và các chương trình cắt giảm chi phí sẽ giúp Pirelli duy trì các chỉ số tài chính lành mạnh. Cụ thể, S&P tin rằng tỷ lệ FFO trên nợ sẽ bền vững trên mức 40% và tỷ lệ FOCF trên nợ sẽ duy trì trên 20%.
Tuy nhiên, xếp hạng có thể bị hạ bậc nếu các chỉ số này giảm xuống dưới ngưỡng nói trên trong một thời gian dài. Các nguyên nhân có thể đến từ các trở ngại trong hoạt động kinh doanh hoặc một chính sách tài chính mang tính rủi ro cao hơn.