
Story
Cổ phiếu Lam Research tăng vọt nhờ doanh thu và dự báo kỷ lục
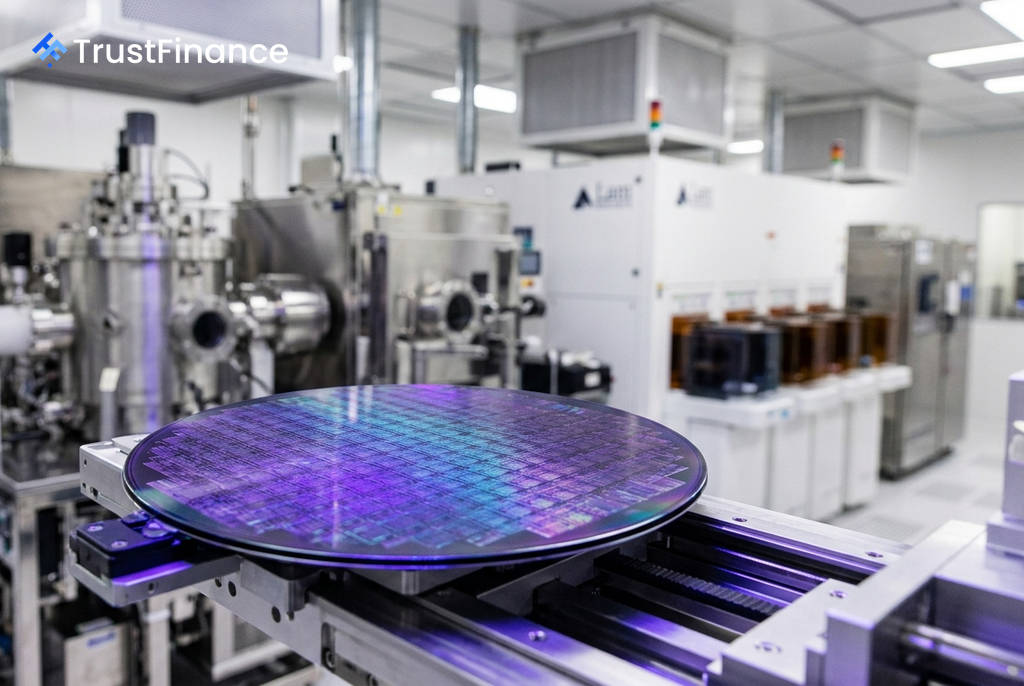
Cổ phiếu của Lam Research (LRCX) đã tăng vọt 7,8% trong phiên giao dịch trước giờ mở cửa sau khi công ty công bố kết quả kinh doanh quý kết thúc vào tháng 6 với doanh thu và lợi nhuận kỷ lục, đồng thời đưa ra dự báo cho quý tiếp theo vượt xa đáng kể so với ước tính của Phố Wall.
Kết quả kinh doanh và dự báo ấn tượng
Trong quý tháng 6, Lam Research đã ghi nhận các kết quả tài chính cao nhất từ trước đến nay, khép lại một năm tài chính 2026 thành công với tổng doanh thu 23,2 tỷ USD. Báo cáo này đã củng cố niềm tin của nhà đầu tư vào đà tăng trưởng mạnh mẽ của công ty.
Các số liệu chính bao gồm:
- Doanh thu: Đạt kỷ lục 6,72 tỷ USD, tăng 15% so với quý trước và 30% so với cùng kỳ năm ngoái.
- Biên lợi nhuận gộp: Đạt 52%, mức cao nhất trong vòng 20 năm.
- Biên lợi nhuận hoạt động: Đạt kỷ lục 38,4%.
- EPS pha loãng (lợi nhuận trên mỗi cổ phiếu): Đạt 1,82 USD, vượt qua mức dự báo đồng thuận là khoảng 1,68 USD.
Tuy nhiên, yếu tố chính thúc đẩy đà tăng của cổ phiếu là dự báo đặc biệt lạc quan cho quý tháng 9. Công ty dự kiến doanh thu đạt 8,1 tỷ USD (cộng hoặc trừ 400 triệu USD), cao hơn khoảng 13,6% so với ước tính của các nhà phân tích. Lợi nhuận trên mỗi cổ phiếu (EPS) được dự báo là 2,15 USD.
Động lực từ siêu chu kỳ AI
 Ad
Giám đốc điều hành Tim Archer nhấn mạnh rằng nhu cầu về Trí tuệ nhân tạo (AI) đang là động lực chính, thúc đẩy một sự bùng nổ trên diện rộng đối với các thiết bị sản xuất chip. Các khách hàng đang nỗ lực mở rộng sản xuất để đáp ứng nhu cầu này.
Đặc biệt, ông Archer cho biết doanh thu từ mảng đóng gói chip tiên tiến (advanced packaging) — một lĩnh vực quan trọng để xếp chồng các chip AI — dự kiến sẽ tăng hơn 50% trong năm dương lịch 2026. Điều này cho thấy chu kỳ tăng trưởng hiện tại có nền tảng vững chắc và còn nhiều tiềm năng.
Bối cảnh thị trường thuận lợi
Kết quả của Lam Research được công bố trong một môi trường ngành và vĩ mô tích cực. Công ty cùng ngành KLA gần đây cũng đã báo cáo kết quả kinh doanh vượt dự báo và nâng triển vọng thị trường thiết bị sản xuất wafer (WFE) cho cả năm 2026 lên mức thấp của khoảng 150 tỷ USD, phù hợp với dự báo của Lam.
Các nhà phân tích cũng đã phản ứng tích cực. HSBC đã nâng mục tiêu giá cho cổ phiếu Lam Research lên 333 USD từ mức 247 USD, trong khi Evercore ISI nâng mục tiêu giá lên 355 USD từ 300 USD. Sự kết hợp giữa kết quả kinh doanh nội tại xuất sắc, dự báo vượt trội và bối cảnh ngành tích cực đã tạo ra một lực đẩy mạnh mẽ cho cổ phiếu.